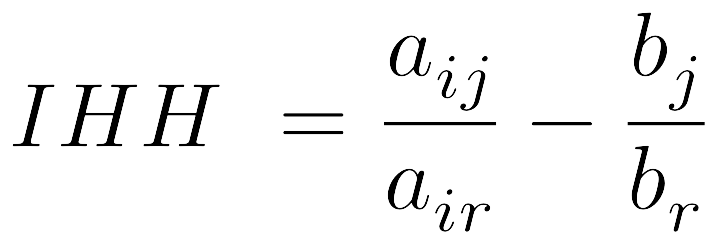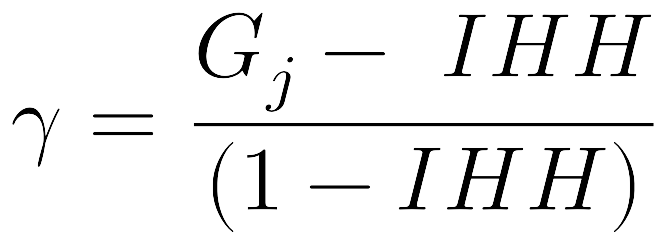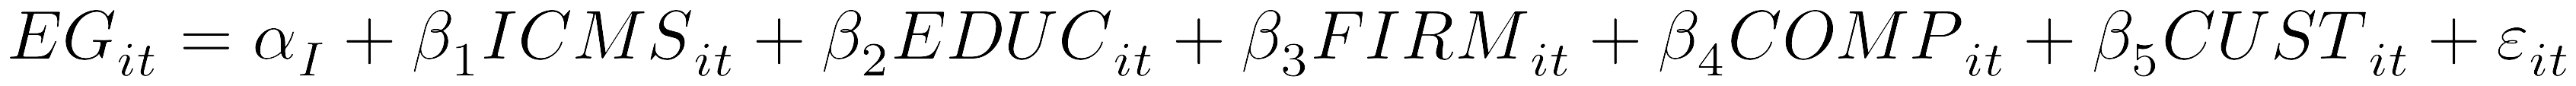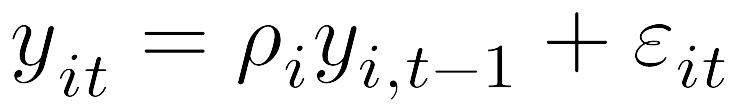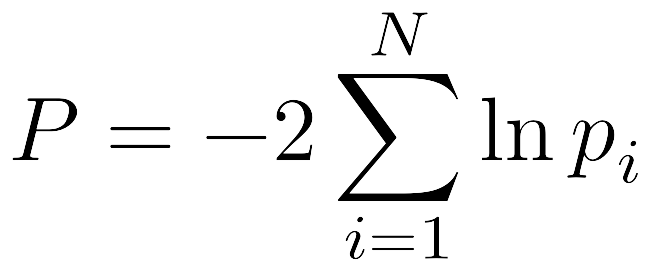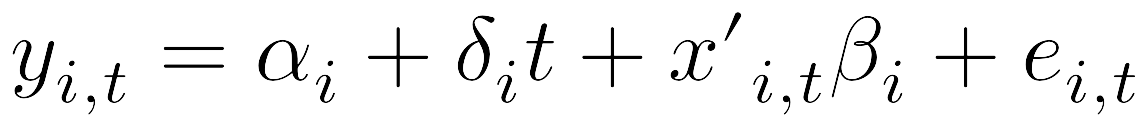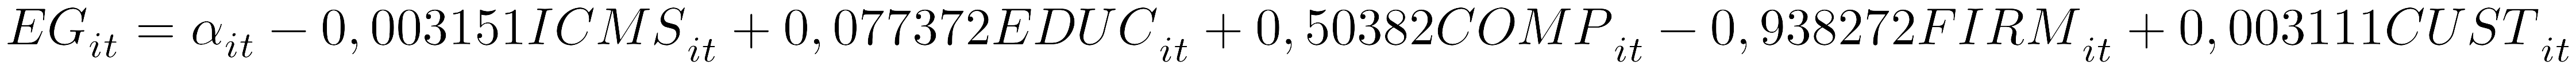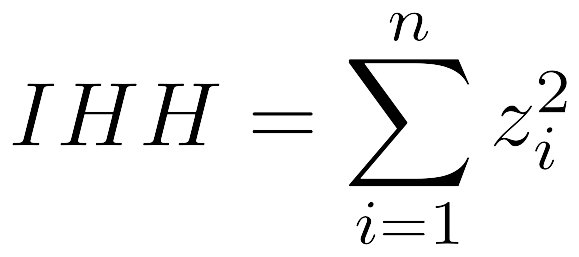
(1)
DOI: 10.13037/gr.vol36n108.5338
DETERMINANTES DAS CONCENTRAÇÕES INDUSTRIAIS ENTRE OS ESTADOS BRASILEIROS: UMA ANÁLISE PVAR NO PERÍODO DE 2003 A 2014
DETERMINANTS OF INDUSTRIAL CONCENTRATIONS BETWEEN THE BRAZILIAN STATES: A PVAR ANALYSIS FOR THE PERIOD 2003 TO 2014
Jean Carlos Santos1
ORCID: https://orcid.org/0000-0002-4398-3532
Janaina da Silva Alves2
ORCID: https://orcid.org/0000-0002-0182-3119
(Universidade Federal do Rio Grande do Norte – Brasil.)1, 2
RESUMO
Esse estudo objetiva investigar quais os fatores que influenciaram a concentração industrial entre as Unidades Federativas do Brasil no período de 2003 a 2014. Para execução desse objetivo, utilizou-se o Índice de Concentração Ellison e Glaeser para mensurar as aglomerações. Os dados foram organizados em forma de painel e elaborado um modelo econométrico PVAR, que permitiu estudar as relações dinâmicas e mecanismos de ajustes entre as variáveis analisadas. Os dados utilizados foram encontrados na RAIS e Censo Demográfico do IBGE. A contribuição deste trabalho com a literatura está no fato de utilizar um índice pouco explorado a nível nacional e ferramentas econométricas inéditas para o estudo da concentração industrial. Os resultados da análise em painel indicam que a influência do governo e as externalidades possuem maior significância na concentração. Verificaram-se que choques relacionados ao transbordamento de conhecimento impactam positivamente na concentração industrial.
Palavras-chave: Concentração Industrial. Nova Geografia Econômica. Índice de Ellison e Glaeser.PVAR.
ABSTRACT
The objective of this study is to investigate the factors that influenced the industrial concentration between the Federative Units of Brazil from 2003 to 2014. For this purpose, the Ellison and Glaeser Concentration Index will be used to measure agglomerations. The data will be organized in panel form and an econometric model will be elaborated PVAR, that will allow to study the dynamic relations and mechanisms of adjustments between the analyzed variables. The data used were found in the RAIS and IBGE Demographic Census. The contribution of this work to the literature is the fact of using an index little explored at national level and econometric tools unprecedented for the study of industrial concentration. The results of the panel analysis indicate that government influence and externalities have greater significance in concentration. It has been found that shocks related to knowledge overflow impact positively on industrial concentration.
Keywords: Industrial Concentration. New Economic Geography.Ellison and Glaeser Index.PVAR.
1 INTRODUÇÃO
O processo de industrialização trata-se do momento em que determinada região muda sua forma de produção, aumentando a importância de produtos manufaturados em detrimento dos produtos agrários. Marshall (1890) trata sobre os fatores impactantes na formação de aglomerações industriais como fornecedores de insumos para indústria, mercado sólido com trabalhador especializado e transbordamento de informação configurando assim a “trindade marshalliana”. Dentre as teorias mais recentes que partem dos princípios marshallianos, tem-se a Nova Geografia Econômica (NGE).
A NGE tem como principais autores Krugman (1991), Fujita (1989), Venables (1996) e Thisse (1996). A NGE, para Krugman (2010), aproveita-se da trindade marshalliana e dos modelos de concorrência de Dixit-Stiglitz para abordar os efeitos de localização no mercado, examinando economias de escala, retornos crescentes e custos de transporte que possam incentivar ou justificar a concentração das firmas em determinadas localidades. Diversos pesquisadores nacionais, como Cano (1998, 2008), Lautert e Araújo (2007), Silva e Bacha (2014), Resende (2015), abordaram assuntos relacionados à concentração industrial e as discrepâncias econômicas existentes em cada região brasileira.
Este trabalho tem como objetivo investigar quais os principais fatores que influenciaram a concentração industrial entre as Unidades Federativas no período de 2003 a 2014. O período escolhido está relacionado ao posicionamento do governo Lula/Dilma referente às políticas voltadas para a indústria e infraestrutura no decorrer dos seus mandatos, tal como a Política Industrial, Tecnologia e Comércio Exterior - PITCE. Logo, foi analisado o comportamento e os impactos de variáveis - arrecadação do ICMS, competitividade das empresas, participação regional das firmas, educação e custo de negócio – em relação à concentração industrial; esta, medida pelo índice de Ellison e Glaeser (EG), elaborado por Ellison e Glaeser (1994, 1997). A vantagem desse índice está na possibilidade de poder controlar as diferenças referentes à distribuição espacial do tamanho das firmas e permitir a realização de comparações entre as indústrias.
Esta pesquisa contribui com a literatura ao utilizar o EG como uma variável de análise do nível de concentração industrial, pouco utilizado em nível nacional. Utilizou-se como instrumento para analisar os dados, a ferramenta conhecida como Vetores Autorregressivos em Painel (PVAR), considerada recente na literatura.
Como fonte de dados são utilizadas as bases: Relação Anual de Informações Sociais (RAIS) do Ministério do Trabalho e do Emprego (MTE), Banco Central do Brasil, Censo Demográfico e Pesquisa Nacional por Amostras de Domicílios (PNAD) do Instituto Brasileiro de Geografia e Estatística (IBGE). Os dados foram organizados em forma de painel, no intervalo de tempo de 2003 a 2014, abrangendo todas as 27 Unidades Federativas (26 Estados e o Distrito Federal).
Este artigo foi dividido em cinco partes, a primeira trata-se desta introdução; a segunda seção contextualiza a questão industrial do país; a terceira parte exibe a metodologia do trabalho, explicando primeiramente os componentes do EG e, em seguida, todos os fatores necessários para elaboração do modelo, tanto o painel como o PVAR; a quarta discute os resultados; e a quinta seção é a conclusão.
2 PANORAMA DA INDUSTRIALIZAÇÃO NACIONAL
A industrialização no Brasil foi tardia, iniciou-se em 1930 e durante a década de 1970 observou-se sua maior expansão. O Estado de São Paulo concentrou a maior parte do parque industrial nacional nesse período, cerca de 37,5% da produção em 1929, aumentando para 58,1% em 1970 (CANO, 2008). Medidas implantadas pelo governo, como a elaboração do II Plano Nacional de Desenvolvimento (II PND) em 1974, buscaram melhorar o parque industrial do país. A maioria dos estados contemplou a evolução de suas estatísticas relacionadas à indústria, modificando o cenário nacional anterior à década de 1970 em que somente o estado de São Paulo apresentava o destaque no setor. Assim, iniciou-se um processo de desconcentração industrial da região Sudeste e a possibilidade de surgimento de outras concentrações em outros estados. Nas décadas seguintes, o setor industrial não teve mais os investimentos e a atenção política como no período do milagre. Na década de 2000, houve algumas políticas voltadas para fomentar o setor industrial, como a PITCE, aplicada em 2004 (IEDI, 2014).
Durante o período inicial da inserção da PITCE, mais precisamente entre 2003 e 2006, tem-se o aumento do Valor Adicionado Bruto (VAB) da indústria de transformação para a maior parte dos estados brasileiros. Das 27 Unidades Federativas, doze tiveram seus valores aumentados, nove apresentaram queda e seis mantiveram os mesmos valores. Os Estados que apresentaram destaque na evolução dos seus VAB são: Amazonas com 2,93% em 2003 adquirindo 3,40% em 2006; Pará com o VAB de 1,18% em 2003 subindo para 1,53% em 2006; e Minas Gerais passando de 8,95% em 2003 para 10,06 em 2006 (IBGE, 2017). Devido aos efeitos da crise mundial, o setor industrial brasileiro teve seis anos de queda no seu rendimento. A produção industrial tornou-se 5% inferior ao período seguinte à crise. Em 2008, no ranking mundial de produção industrial, o Brasil ocupava a 10a colocação com 1,8% da produção. Seis anos depois, em 2014, o país reduziu sua produção para 1,6%, caindo para 11a colocação do ranking (IEDI, 2014).
Atualmente, a maior aglomeração industrial do Brasil se encontra no estado de São Paulo. Em 2010, a Região Metropolitana de São Paulo possuía 16% do VAB da indústria do Brasil. Além disso, tinha presente 14% do emprego industrial formal nacional (SOBRINHO; AZZONNI, 2014).
O governo brasileiro, ao longo da história, realizou diversos planos de integração do território nacional. O Brasil, sendo territorialmente um país grande, possui regiões de baixa infraestrutura industrial e outras regiões com ótimas instalações, principalmente quando são analisados, por exemplo, custo de transporte, espaço, mão de obra e recursos naturais. Enquanto na região Sudeste se localiza a força motriz da indústria nacional contendo as principais aglomerações industriais do país, têm-se áreas como as que podem ser encontradas na região Norte, onde cada cidade pode estar a quilômetros de distância uma da outra, dificultando a atração e instalação de novas plantas industriais.
Essa discrepância provavelmente envolve fatores como recursos naturais presentes em cada região, custos de transporte (Brasil tem uma infraestrutura baseada no transporte rodoviário, mas existem outros com menor expressão como ferroviário e hidroviário, por exemplo), espaço (valor e tamanho do terreno são atrativos para as empresas), força de trabalho, a tradição (a cultura das pessoas na decisão de implantação de novas plantações e na escolha de novos projetos que venham atrair recursos contendo o perfil da cidade ou região) intrínseca a área e outras externalidades geradas pelas próprias indústrias já instaladas. As aglomerações industriais surgem devido à intensidade desses diversos fatores.
A importância deste estudo está no fato de se realizar uma análise empírica, aproveitando os fatores já citados, para observar quais os impactos nas aglomerações industriais, examinando as diferenças regionais e, assim, ser possível entender de maneira mais adequada, os motivos que levam algumas regiões a terem alta concentração industrial e outras com pouca concentração.
3 METODOLOGIA
3.1 Índices de Concentração
Nesta seção, foram definidos, em duas partes, os índices de concentração que foram utilizados para discussão na pesquisa. Primeiramente, foi explorado o índice de Hirshmann-Herfindahl, que compõe o índice de Ellison e Glaeser, este explicado na próxima parte.
3.1.1 Índice de Hirshman-Herfindahl (IHH)
O IHH auxilia na identificação de atividades que se concentram em determinada região (ALVES, 2012, p.42). A principal hipótese na qual se baseia o IHH é a de que o poder de mercado está diretamente relacionado com o grau de concentração nesse mercado. Esse índice é frequentemente utilizado na literatura como medida de concentração e pode ser denominado como índice de informação completa devido à captura de características de toda a distribuição das empresas por dimensão (SARMENTO; NUNES, 2015).
O IHH é expresso da seguinte maneira:
|
|
(1) |
onde, i= 1,...,n, sendo n o número de firmas,  , é a parcela de mercado da indústria i em determinada região. Outra forma para calcular o IHH, de acordo com Alves (2012), pode ser conferida na seguinte equação:
|
|
|
(2) |
onde,
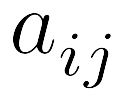 é o número de empregados, no setor i da região j;
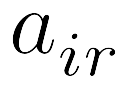 é o número de empregados, no setor i na região de referência;
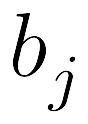 é o total de empregados na região j; e
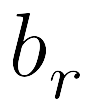 é o total de empregados, na região de referência.
Dessa forma, quando o valor do IHH for positivo, indica que o setor i da região s está mais concentrado, exercendo um poder maior de atração. Caso o valor seja negativo, o poder de atração é menor.
3.1.2 Índice de Ellison e Glaeser (EG)
O Índice de Ellison e Glaeser (1994) foi elaborado com o objetivo de mensurar o nível de concentração geográfica em determinadas regiões. Lu e Tao (2009) argumentam acerca da facilidade de utilizar esse índice para comparação de indústrias ao longo tempo.
O EG é uma medida de concentração constituída a partir da dispersão do nível de emprego em relação a um valor de referência, corrigindo a utilização de determinado índice de Herfindahl (definido no tópico anterior) de forma a ajustar o resultado do índice para indústrias compostas por poucas plantas, minimizando a possibilidade de setores econômicos serem considerados concentrados (LAUTERT; ARAÚJO, 2007).
Portanto, pode-se representar o EG (γ) através da seguinte equação:
|
|
(3) |
O EG indica valores relacionados aos setores da indústria de transformação para cada UF. Visando cumprir os objetivos propostos deste trabalho, calcula-se uma média ponderada (por emprego) do EG entre os setores da indústria para cada ano como especificado por Lu e Tao (2009).
Quanto à interpretação do EG, tem-se que valores positivos indicam setores da indústria em que os estabelecimentos tendem a situar-se espacialmente próximos, ou seja, são mais propícios à aglomeração. Valores negativos indicam que os setores analisados tendem a se afastar. O EG assumindo valor nulo significa que 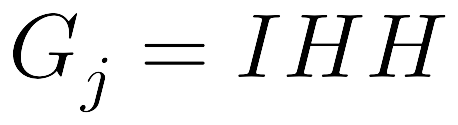 , ou seja, a região analisada possui empresas que se dispõe aleatoriamente no espaço. Caso IHH seja nulo,
 não possui influência de aspectos da organização industrial (RESENDE; WYLLIE, 2005).
3.2 Dados
Os dados desta pesquisa foram coletados, primeiramente para a construção do EG, e também para a elaboração das variáveis utilizadas na análise do modelo econométrico. O quadro 1 expõe os dados utilizados nesta pesquisa.
Quadro 1 - Descrição das variáveis
|
Variáveis |
Siglas |
Fonte |
Descrição |
Sinais esperados no modelo |
Referência |
|
Índice de Ellison e Glaeser |
EG |
RAIS |
Índice que avalia o nível de concentração industrial elaborado a partir da parcela de emprego retirado da RAIS |
|
Lu e Tao (2009) |
|
Arrecadação do ICMS |
ICMS |
Banco Central/ IBGE |
Arrecadação do ICMS dividido pelo Valor Adicionado Bruto Industrial. Representa a participação do governo na economia. |
- |
Chen et al. (2008); Lu e Tao (2009) e Pontes (2011) |
|
Transbordamento de conhecimento |
EDUC |
SIDRA (Censo e PNAD) |
Parcela de educação para pessoas com 11 anos ou mais de estudos. Proxy preparada para captar a presença de transbordamento de conhecimento e mobilidade do trabalhador |
+ |
Chen et al (2008) |
|
Participação Regional das firmas |
FIRM |
RAIS |
Parcela das empresas por estado. Medida referente à externalidade das indústrias. |
+ |
Chen et al (2008) |
|
Competitividade entre as firmas |
COMP |
RAIS |
Parcela das empresas dividida pela quantidade de empregados. Referente à externalidade das indústrias. |
+ |
Rosenthal e Strange (2003) |
|
Custos de Negócio |
CUST |
IBGE |
Parcela dos VAB do transporte e comunicação dos Estados em relação com a parcela do PIB para os Estados. Variável proxy para medir os custos de transporte. |
+ |
Chen et al (2008) |
Fonte: Elaborada pelo autor.
Primeiramente, para elaborar o EG, os dados foram extraídos da Relação Anual de Informações Sociais (RAIS) do Ministério do Trabalho (MTE). Os dados escolhidos foram no nível de estabelecimento, coletando tanto o número de empregados quanto o número de indústrias, referente à indústria de transformação para cada uma das 27 Unidades Federativas do Brasil, no intervalo de 2003 até 2014. Estes estão separados no nível de agregação de 2-dígitos, contendo 23 setores, de acordo com a Classificação Nacional de Atividades Econômicas, CNAE 1.0 ou CNAE 95.
A segunda parte trata das variáveis que foram analisadas dentro do modelo econométrico. Essas variáveis foram feitas a partir dos dados presentes no Instituto Brasileiro de Geografia e Estatística (IBGE), Instituto de Pesquisa Econômica Aplicada (IPEA), Banco Central e Anuário dos Transportes. De maneira a retratar o momento econômico durante seu período de crescimento, os dados utilizados são anuais e estão presentes no corte temporal no intervalo de 2003 até 2014. Todas as variáveis que contém o PIB na sua composição possuem seus valores a preços constantes de 2014, calculado através do IGP-DI (medido pela FGV e coletado no IPEA) como deflator.
Considerando as variáveis apresentadas no Quadro 1, espera-se estimar um modelo, de acordo com a metodologia de dados em painel, conforme modelo empírico da equação 4:
|
|
|
(4) |
em que i são as UFs (i= 1, 2,..., 27) e t representa o tempo (t = 2003, 2004,...,2014). Considera-se α como termo constante, β (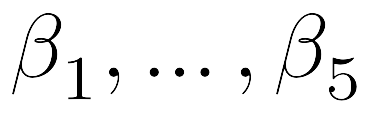 ) são os parâmetros de cada uma das variáveis sugeridas e
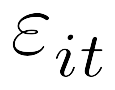 é o termo de erro aleatório, com média zero e variância constante.
3.3 Dados em Painel
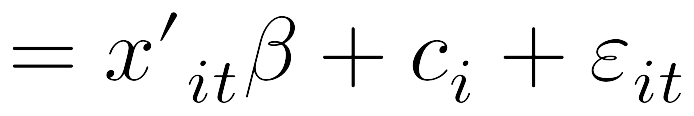
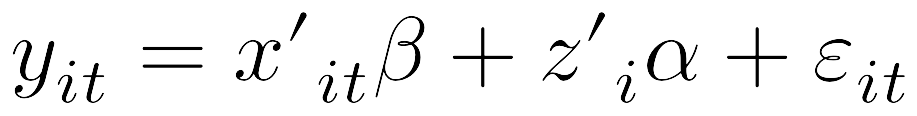
O termo “panel data” refere-se a um agrupamento de observações na forma de cross-sections (famílias, países, firmas, etc.) numa série de tempo (BALTAGI, 2005). Dados em Painel têm como principal vantagem sobre as demais formas, uma maior flexibilidade ao pesquisador na modelagem das diferenças entre as unidades da análise (GREENE, 2008). Outra vantagem é poder acompanhar a mesma unidade de análise ao longo do tempo, o número de observações é maior que nos outros tipos de bases, o que aumenta os graus de liberdade da estimação, reduzindo a colinearidade entre as variáveis, fazendo com que a eficiência das estimativas seja elevada, além de possuir maior controle individual da heterogeneidade (BALTAGI, 2005). Assim, pode-se representar a estrutura básica dos modelos de dados em painel da seguinte forma:
|
|
|
(5) |
sendo i = 1,..., N e t = 1,...,T. Em que N representa o número de cross-sections do modelo, no caso 27 Unidades Federativas, e T representa a série temporal contida no intervalo de 2003 a 2014, ou seja, 12 anos. Existem K regressores em 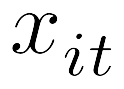 , não incluindo um termo constante. A heterogeneidade, ou efeito individual é
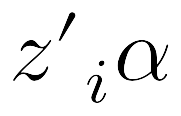 onde
 contém um termo constante e um conjunto de variáveis individuais ou um grupo específico, que pode ser observado ou não (GREENE, 2008).
A fim de cumprir com os objetivos propostos e analisar o comportamento causado por variáveis econômicas na concentração industrial no decorrer do tempo, utilizou-se a ferramenta de Vetores autorregressivos aplicado em painel (PVAR). Logo, foram explicados alguns instrumentos que devem ser utilizados antes do PVAR.
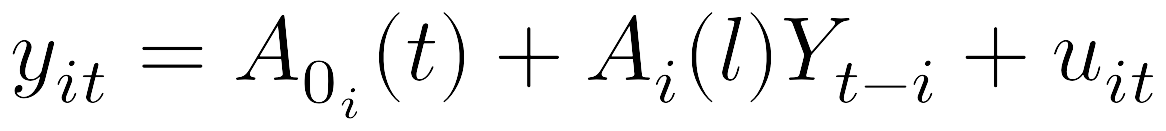
PVAR apresenta as mesmas características do modelo VAR aplicado em séries temporais, nesse sentido todas as variáveis são endógenas e interdependentes, com o acréscimo das seções transversais ao modelo. PVAR é particularmente adequado para analisar a transmissão de choques idiossincráticos entre as unidades e o tempo (CANOVA; CICCARELLI, 2013). Logo, o PVAR é representado por:
|
|
|
(6) |
Na próxima seção, foram abordados testes que devem ser realizados para decidir se o PVAR é a ferramenta mais apropriada para integralização deste estudo. Assim, no primeiro momento, tem-se a definição dos testes de Raiz Unitária em Painel e Testes de Cointegração.
3.3.1 Testes de Raíz Unitária
Na Literatura, tem-se autores como Levi e Lin (1992), Pesaran e Smith (1995) e Maddala e Wu (1999) que elaboraram testes para detectar a presença de raiz unitária nas séries de tempo. Segundo Breitung e Pesaran (2005), os testes seguem um raciocínio comum apresentando poucas diferenças entre eles. Supondo uma série temporal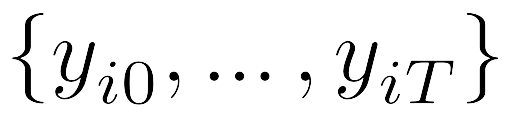 com corte transversal de i = 1,2,...,N são gerados para cada i um processo autorregressivo de primeira ordem, AR(1). Esses processos são representados pela equação 7, de acordo com Maddala e Wu (1999):
|
|
|
(7) |
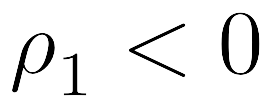
Supondo que tenhamos o interesse em testar 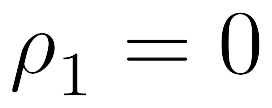 vs.
 , aplica-se uma única raiz unitária de equação para a primeira série, portanto têm-se, de maneira simplificada, diferentes hipóteses para detectar a presença de raiz unitária em painel:
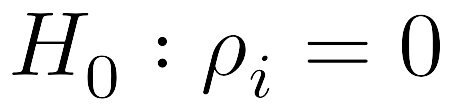
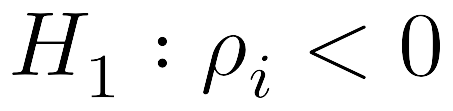
para i = 1,2,...,N.
Portanto, pode-se considerar que 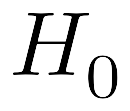 é a hipótese nula que considera a série com presença de raiz unitária. Trata-se
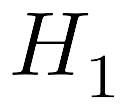 como a hipótese alternativa, cuja resposta reflete a ausência de raiz unitária, ou seja, a série é estacionária.
Cada um dos testes apresenta peculiaridades que podem torná-los melhor ou pior quando comparados. Logo, foram apresentados três dos mais utilizados. Levi, Lin e Chu (2002) consideram que todos os indivíduos no painel possuem idêntica primeira ordem de autocorrelação parcial, mas todos os outros parâmetros no processo de erro podem variar livremente entre os indivíduos. Há a argumentação de que, em contraste com as distribuições padrão de estatísticas de teste de raiz unitária para uma única série de tempo, as estatísticas de teste de painel têm distribuições normais limitantes.
O Teste Im, Pesaran e Shin (IPS) apresenta um modelo com uma tendência linear para cada uma das unidades da seção transversal. Assim, em vez de reunir os dados, são utilizados os testes de raiz unitária para as N seções transversais. Portanto, pode-se considerar um teste t para cada seção transversal com base em T observações. O teste IPS é uma maneira de combinar a evidência acerca da hipótese de raiz unitária a partir dos testes de N raízes unitárias realizadas em N seções transversais (MADDALA; WU, 1999).
Maddala e Wu (1999) propuseram o seguinte teste baseado no proposto por Fisher (1932):
|
|
|
(8) |
A vantagem desse teste é que não requer um painel equilibrado como no caso do teste IPS, pode ser realizado para qualquer teste de raiz unitária. Além disso, pode-se usar diferentes comprimentos de latência na regressão ADF individual.
3.3.2. Teste de Cointegração em Painel
Para a realização do teste de cointegração de Pedroni (1999), parte-se do seguinte modelo da equação 9:
|
|
|
(9) |
sendo t = 1,2,...,T; i = 1,..., N;
em que 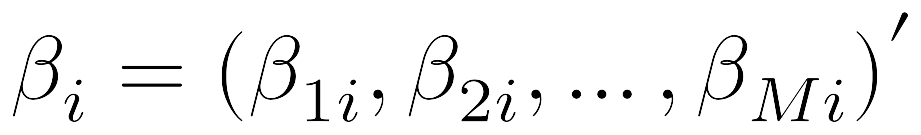 ,
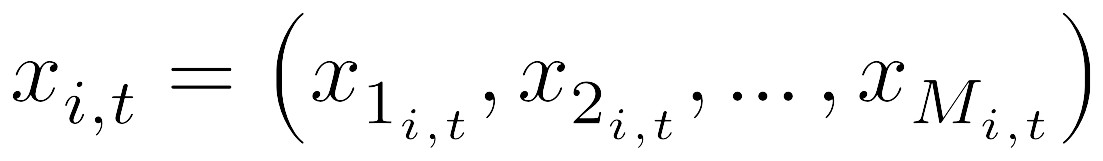 .
O Teste de Pedroni propõe duas categorias para examinar se a hipótese nula, modelo não cointegrado, é rejeitada ou não. A primeira categoria envolve a média das estatísticas de teste para cointegração nas séries temporais em seções transversais. Na segunda categoria a média é feita em pedaços, de modo que as distribuições limitantes são baseadas em limites por partes de termos de numeradores e denominadores (BALTAGI, 2005). Logo, o Teste de Pedroni discute a construção de sete estatísticas separadas nas duas categorias within e between. São quatro presentes na categoria within e três baseadas em agrupamentos, inseridas na categoria between. Três dos quatro testes presentes na categoria within são correções não paramétricas e outra sendo paramétrica baseada no teste ADF. Na categoria between, são dois testes não paramétricos e um terceiro baseado no teste ADF (BANERJEE, 1999).
Portanto, os Testes de Pedroni apresentam a possibilidade de duas hipóteses nulas e duas alternativas, separadas para cada categoria. Considerando 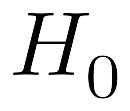 a hipótese nula e
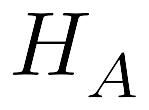 a hipótese alternativa, a representação das hipóteses para a categoria within seria:
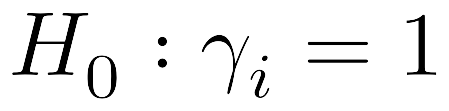 e
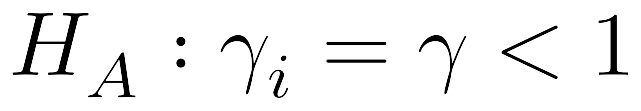
As hipóteses para a categoria between seriam representadas como:
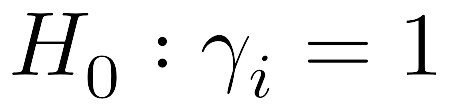 e
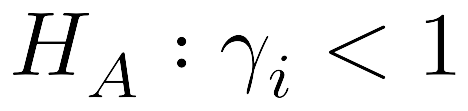
Outro teste de cointegração para dados em painel é o de Westerlund (2007) que se baseia numa dinâmica estrutural e não na dinâmica residual para estabelecer suas hipóteses e, portanto, não impõe nenhuma restrição de fator comum. Os testes baseados em resíduos exigem que o vetor de cointegração de longo prazo para as variáveis em seus níveis sejam iguais ao processo de ajuste de curto prazo para as variáveis em suas diferenças. Portanto são propostos quatro testes, divididos em dois grupos para analisar se o modelo é cointegrado. Esses testes são mais precisos e apresentam resultados mais contundentes do que os baseados em resíduos, como os testes de Pedroni.
As quatro estatísticas são diferenciadas de acordo com a formulação da hipótese alternativa. Duas são conhecidas como Painel e se baseiam no agrupamento das informações relativas à correção dos erros das seções transversais. O restante é conhecido como Estatísticas de Média de Grupo e não exploram essas informações. Para as estatísticas de painel, as hipóteses nulas (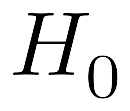 ) e alternativas (
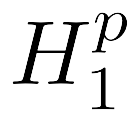 ), respectivamente, são fórmulas como:
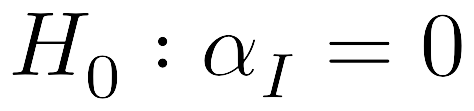

ambas as hipóteses são para todos os i, indicando que sua rejeição deve ser a escolha tomada como evidência de cointegração para o painel como um todo. Em contraste, para as estatísticas de média de grupo, temos 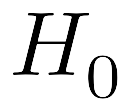 sendo testado em relação
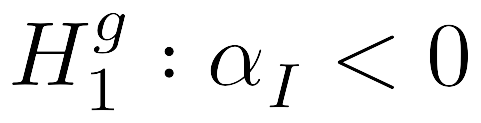 para alguns i, sugerindo que rejeição deva ser tomada como evidência de cointegração para pelo menos uma das seções transversais.
3.3.3. PVAR – Impulso Resposta e Decomposição da Variável
A identificação de choques pode ser realizada por métodos padrões ou através de métodos que envolvem interdependências estáticas entre as unidades e a simetria cruzada. No método padrão, reduz-se o número de restrições de identificação a partir da suposição de que 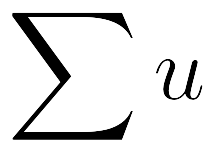 trata-se da diagonal principal. Essa diagonalidade implica em diferentes respostas dentro e entre as unidades (CANOVA; CICCARELLI, 2013).
No método que envolve interdependências, é interessante analisar as respostas das variáveis endógenas a choques nos coeficientes, assim descreve-se a evolução destes ao longo do tempo. Nessa situação, as respostas podem ser obtidas como a diferença entre duas previsões condicionais: uma onde o coeficiente recebe o choque e outra a perturbação é ajustada a zero (CANOVA; CICCARELLI, 2013).
4 ANÁLISE DE RESULTADOS
4.1 Estatísticas Descritivas
Para elaboração do modelo, foram utilizadas 324 observações distribuídas em 27 seções transversais (UFs) e 12 períodos de tempo (2003 a 2014). A Tabela 1 representa dados referentes às estatísticas descritivas das variáveis utilizadas no modelo.
Tabela 1 - Estatísticas descritivas
|
Variáveis |
Média |
Mediana |
Desvio Padrão |
Min |
Max |
|
|
EG |
0,017067 |
0,019948 |
0,024039 |
-0,080376 |
0,070463 |
|
|
ICMS |
1,224800 |
0,941012 |
0,876233 |
0,290671 |
5,735896 |
|
|
EDUC |
0,037037 |
0,018162 |
0,053443 |
0,001785 |
0,286609 |
|
|
COMP |
0,055429 |
0,051586 |
0,021834 |
0,011983 |
0,121585 |
|
|
FIRM |
0,037037 |
0,009561 |
0,060165 |
0,000490 |
0,301235 |
|
|
CUST |
0,841613 |
0,832025 |
0,231036 |
0,364770 |
1,668090 |
|
Fonte: Elaboração própria dos dados através do software Stata.
A variável EG possui média com um valor relativamente superior a zero, mostrando uma situação favorável para as firmas, pois indica que estas estão localizadas em áreas atraentes para instalação de novas plantas, considerando que os dados sejam observados de maneira isolada.
A variável ICMS não apresenta uma média de arrecadação tão alta para os dados coletados das UFs, mas pelas estatísticas de mínimo e máximo e o valor apresentado pelo desvio padrão, pode-se concluir que algumas arrecadam mais que as outras, pois há uma elevada dispersão em relação à média.
A variável EDUC mostra que o país possui uma média baixa da parcela, pessoas de 11 a 14 anos de estudo e de acordo com a medida do desvio padrão, a expectativa é encontrar UFs com baixo nível de instrução nessa categoria de anos de estudo.
A competitividade das firmas, COMP, apresenta estados com valores bem próximos à média, devido ao desvio padrão ser pequeno. Os dados indicam que a competitividade entre as firmas no país possui empresas que despontam em relação à média devido aos valores de min/máx.
A variável FIRM possui valor alto de desvio padrão (0,060165) quando comparado com o valor da média dos estados (0,037037) indicando alta oscilação dos valores para essa variável.
O custo de negócio, CUST, apresenta o valor da média (0,841613) e desvios padrão (0,231036) indicando que as UFs mantêm um investimento equilibrado e pouco oscilante quando se trata em definir a melhor localização para custos de negócio.
Na próxima seção, será abordada a estimação do painel e consequente análise do modelo estático.
4.2 Modelo em Dados de Painel
Foram realizadas estimações para modelos pooled (1), fixo (2) e aleatório (3), para determinar o modelo mais adequado para avaliar as variáveis que afetam a concentração industrial. Os resultados estão partilhados na Tabela 2, contendo todas as estimações e os testes necessários para a definição do modelo apropriado.
Tabela 2 - Estimativas dos diferentes modelos de Dados em Painel
|
|
Modelo Pooled (1) |
Modelo Fixo (2) |
Modelo Aleatório (3) |
Modelo Corrigido (4) |
|
Constante |
-0,003811 |
|
-0,003811 |
|
|
|
(0,573) |
|
(0,573) |
|
|
ICMS |
-0,003084 |
-0,003151 |
-0,003084 |
-0,003151 |
|
|
(0,003)*** |
(0,002)*** |
(0,003)*** |
(0,017)*** |
|
EDUC |
0,108843 |
0,077372 |
0,108843 |
0,077372 |
|
|
(0,312) |
(0,546) |
(0,312) |
(0,669) |
|
COMP |
0,511739 |
0,503820 |
0,511739 |
0,503820 |
|
|
(0,000)*** |
(0,000)*** |
(0,000)*** |
(0,000)*** |
|
FIRM |
-0,322068 |
-0,938272 |
-0,322068 |
-0,938272 |
|
|
(0,002)*** |
(0,000)*** |
(0,002)*** |
(0,029)*** |
|
CUST |
0,004975 |
0,003111 |
0,004975 |
0,003111 |
|
|
(0,181) |
(0,401) |
(0,181) |
(0,689) |
|
R-Square |
0,3637 |
0,2159 |
0,3637 |
0,2159 |
|
Teste de Efeito Individual |
|
0,0000 |
|
|
|
Teste de Multiplicador de Lagrange |
|
|
0,0000 |
|
|
Teste Hausman |
|
0,0005 |
|
|
|
Teste de Heterocedasticidade |
|
0,0000 |
|
|
Fonte: Elaborado pelo autor através do software Stata.
Nota: Os valores entre parênteses são os resultados do p-valor (10%: *, 5%: **, 1%: ***).
Os testes de efeito individual e Hausman definiram o estimador por efeito fixo (2) o mais propício para representar o modelo a ser analisado neste trabalho. Como no modelo (2) foi detectada a presença de heterocedasticidade na realização do teste de mesmo nome, foi necessário fazer correções, estas realizadas pelo estimador robusto de White.
Logo, pode-se perceber que o modelo corrigido (4) apresenta três variáveis significativas ao nível de 5%. Primeiramente tem-se a variável ICMS, impactando negativamente na concentração industrial, ou seja, quando aumentar uma unidade do valor da arrecadação, um ponto percentual, tem-se uma redução de 0,003151 da concentração industrial. Esse comportamento é esperado devido ao fato do governo perder recursos ao utilizar esse tipo de incentivo fiscal para atrair indústrias. Segundo Nascimento (2008), incentivos fiscais reduzem a arrecadação do estado, além de possibilitar a redução de recursos futuros caso a empresa resolva sair do estado antes do final do período de carência.
A variável FIRM, proxy da Participação Regional das Firmas, influencia negativamente a variável EG, pois quando se aumenta uma unidade de FIRM, o coeficiente de EG é reduzido em 0,938272. Como descrito em Cano (1998, 2008), esse comportamento é justificado pelo processo de desconcentração industrial, cenário característico nacional desde a década de 1970. Portanto, pode-se compreender que qualquer aumento de firma em determinada região poderia ocasionar dispersão das outras empresas.
Por fim, tem-se a variável COMP, representando a Competitividade das Firmas. Essa afeta positivamente a concentração industrial, pois para cada unidade elevada dessa proxy, o coeficiente de EG aumenta em 0,503820. Esse resultado se torna interessante quando se observa o cenário brasileiro e nota-se que a competitividade das empresas nacionais está bem abaixo do esperado, quando comparado com outros países do mundo. Autores como Laplane e Sarti (2006, p. 310-311) e Castro (2011, p. 135) apresentam uma situação de baixa competitividade do Brasil durante o início da década de 1990 e nos anos subsequentes, devido à abertura econômica e à queda na parte de investimentos no setor industrial. Isso fez com que o país não acompanhasse os avanços tecnológicos e organizacionais na mesma proporção das economias mais desenvolvidas. No cenário mais atual, em uma avaliação sobre o potencial de competitividade entre 17 países, o Brasil ficou à frente apenas da Argentina (CNI, 2016).
Portanto, pode-se considerar que o modelo assume a seguinte forma:
|
|
|
(10) |
A equação 10 nos mostra a influência das variáveis ICMS, EDUC, COMP, FIRM e CUST na variável de concentração industrial, EG. É interessante notar que as variáveis significativas ao modelo seguem resultados observáveis no cenário industrial nacional, como descrito anteriormente. Pode-se considerar que arrecadação do ICMS (ICMS), competitividade (COMP) e participação regional das empresas (FIRM), afetam a concentração de maneira estática, sendo assim, fatores que influenciam as aglomerações quando não se consideram efeitos temporais. Na próxima seção, serão realizados testes de estacionariedade e cointegração para a realização de uma análise dinâmica para continuar observando o comportamento dessas variáveis, se elas são causadoras de um efeito permanente na aglomeração ou se são perenes.
4.3 PVAR
4.3.1 Teste de Estacionariedade e Cointegração para dados em painel
Antes de estudar as interdependências entre as seções transversais e o tempo através do PVAR, é preciso serem realizados testes de raiz unitária e cointegração. Os testes de raiz unitária para dados em painel, utilizados nesta pesquisa, foram os de Levin e Lin (1992), Im, Pesaran e Shin (1995, 2003), Maddala e Wu (1999), discutidos na seção anterior, em que foi explicitado que o ADF Fisher é um teste mais eficaz seguido pelo IPS e depois o LL.
A Tabela 3 apresenta os resultados dos testes de raiz unitária, para um modelo sem tendência e variáveis em nível. A definição sobre a estacionariedade das variáveis, em que se rejeita a hipótese nula, foi baseada no nível de significância de 5%. Os resultados encontrados revelam que somente a variável dependente, EG, e a variável FIRM possuem presença de raiz unitária em nível, o restante rejeitou a hipótese nula. Logo, a possibilidade de cointegração entre as variáveis do modelo não é crível somente com os testes da Tabela 3.
Tabela 3 - Teste de raiz unitária sem tendência e variáveis em nível
|
Variáveis |
Levin, Lin&Chun |
IPS |
ADF-Fisher |
|
EG |
-5,1821 |
0,2418 |
53,0796 |
|
|
(0,0000)*** |
(0,5955) |
(0,5099) |
|
ICMS |
-3,3540 |
0,4517 |
78,5830 |
|
|
(0,0004)*** |
(0,1212) |
(0,0161)** |
|
EDUC |
-8,6637 |
-4,4834 |
127,2699 |
|
|
(0,0000)*** |
(0,0000)*** |
(0,0000)*** |
|
COMP |
-31,1251 |
-16,4477 |
483,7693 |
|
|
(0,0000)*** |
(0,0000)*** |
(0,0000)*** |
|
FIRM |
-0,4279 |
-3,6960 |
49,2264 |
|
|
(0,6657) |
(0,9999) |
(0,6587) |
|
CUST |
-5,6544 |
-2,2620 |
98,72 |
|
|
(0,0000)*** |
(0,0118)** |
(0,0004) |
Fonte: Elaboração própria dos dados através do software Stata.
Nota: Entre parênteses estão os resultados do p-valor (10%: *, 5%: **, 1%: ***), os valores acima são os coeficientes das variáveis.
A tabela 4 possui os dados das variáveis EG e FIRM em primeira diferença, pois se observa que são estacionárias, sendo essa situação um requisito para inseri-las na modelagem do PVAR. Assim, para formulação do PVAR na próxima subseção, ambas as variáveis foram inseridas no modelo em primeira diferença.
Tabela 4 - Teste de raiz unitária sem tendência para a primeira diferença de IEG e RE
|
Variáveis |
Levin, Lin&Chun |
IPS |
ADF-Fisher |
|
DEG |
-14,8880 |
-10,1966 |
289,7441 |
|
|
(0,0000)*** |
(0,0000)*** |
(0,0000)*** |
|
DFIRM |
-14,8050 |
-9,2728 |
273,3635 |
|
|
(0,0000)*** |
(0,0000)*** |
(0,0000)*** |
Fonte: Elaboração própria dos dados através do software Stata.
Nota: Entre parênteses estão os resultados do p-valor (10%: *, 5%: **, 1%: ***), os valores acima são os coeficientes das variáveis.
O teste de Pedroni foi realizado para definir se o modelo é cointegrado ou não, cuja hipótese nula refere-se a não cointegração entre as variáveis quando são encontradas estatísticas não significativas. Os resultados encontrados foram analisados considerando significância de 5% e as variáveis utilizadas estão em nível, com exceção de DEG e DFIRM, que são a primeira diferença das variáveis EG e FIRM, respectivamente. A Tabela 5 contém as estatísticas do Teste de Pedroni, interpretado a partir de uma distribuição normal N(0,1). Observa-se que as estatísticas t e ADF, apresentam resultados não significativos. Logo, conclui-se que a hipótese nula não é rejeitada.
Tabela 5 - Teste de Cointegração de Pedroni
|
testes |
Estatísticas |
|
|
Painel |
Grupo |
|
|
v |
-2,709 |
|
|
rho |
5,059 |
7,444 |
|
t |
-1,126 |
-1,864 |
|
ADF |
-0,068 |
0,776 |
Fonte: Elaboração própria dos dados através do software Stata.
As estatísticas v e rho são significativas, portanto, rejeita-se a hipótese nula. Alguns testes são mais sensíveis quando o número de cross-sections (N) é superior à série temporal (T), fazendo com que a hipótese nula seja rejeitada. Se forem aumentados os números de períodos observados, nesses casos em que N>T, o resultado definitivo será não rejeitar a hipótese nula (PEDRONI, 2000). Então, o resultado definitivo do teste de Pedroni considera que não há relações de cointegração.
A Tabela 6 apresenta as estatísticas do Teste de Cointegração de Westerlund. Pelos resultados encontrados, a hipótese nula não é rejeitada. Portanto, conclui-se que o modelo não é cointegrado, de modo que não há evidências de relação de longo prazo entre as variáveis.
Tabela 6 - Teste de Cointegração de Westerlund
|
|
Estatística |
P-valor |
|
Gt |
|
|
|
Ga |
2,168 |
1,000 |
|
Pt |
|
|
|
Pa |
-0,199 |
1,000 |
Fonte: Elaboração própria dos dados através do software Stata.
Portanto, ambos os testes apresentaram que o modelo não é cointegrado. Logo, estimou-se, em seguida, o modelo através da técnica de Vetor Autorregressivo para dados em painel (PVAR).
4.3.2 Impulso Resposta
Nesta seção, são observados os impactos causados pelas variáveis do modelo ICMS, EDUC, COMP, DFIRM, CUST e DEG sobre a concentração industrial (DEG), analisando o comportamento do impulso resposta através das estimações oriundas do modelo PVAR. As variáveis que não eram estacionárias em nível foram inseridas no modelo em primeira diferença. Logo, as variáveis, EG e FIRM, foram apresentadas em primeira diferença para integrarem ao modelo PVAR, como DEG e DFIRM.
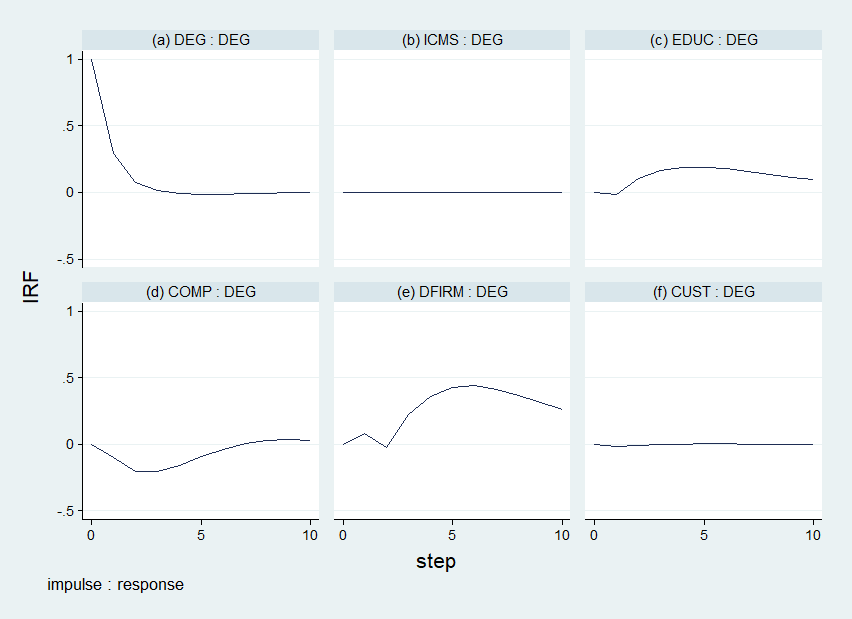
O Gráfico 1 apresenta os resultados da resposta de DEG aos choques dos regressores do modelo. O item (a) mostra o comportamento da variável DEG, esta é bastante endógena, pois um choque nela mesma causa uma resposta positiva e altamente significativa no curto prazo, com queda em sua trajetória, retornando ao nível inicial no longo prazo.
Gráfico 1 - Impulso Resposta
Fonte: Elaboração própria dos dados através do software Stata.
As variáveis ICMS, no gráfico (b), e CUST, no gráfico (f), não causam choques significativos em DEG, não sendo relevantes no curto e no longo prazo.
No gráfico (c), a proxy para transbordamento de conhecimento, EDUC, causa inicialmente um pequeno choque positivo com leve queda no curto prazo em DEG, na sequência o choque se torna mais intenso e positivo perdurando por todo longo prazo. O regressor COMP, competitividade das firmas, no gráfico (d), causa um choque negativo prolongado em DEG, o qual volta ao nível inicial somente no longo prazo. Por fim, tem-se o gráfico (e) em que um choque da variável DFIRM causa um pequeno efeito positivo com seguida queda no curto prazo em DEG, no longo prazo acontece uma elevação da resposta de DEG ao impulso de DFIRM.
De acordo com a teoria apresentada pela NGE, pode-se notar a presença dos retornos crescentes nos resultados encontrados, não da mesma maneira do exposto na teoria, mas quando é observado o efeito causado pelos choques proporcionados na concentração industrial (DEG). Na teoria, tem-se uma série de fatores que estimulam outros fatores, formando um ciclo, esse ciclo originaria as aglomerações industriais. Nesse caso, têm-se fatores agindo individualmente, de maneira dinâmica para estimular a concentração industrial.
A proxy para transbordamento de conhecimento, EDUC, conseguiu afetar positivamente e por longo período a concentração (DEG), nos levando a crer que a concentração industrial pode ser estimulada pela informação e especialização dos seus trabalhadores, atraindo novas firmas. Interessante ressaltar que na análise estática (seção 4.2), EDUC, não se mostrou relevante para o incremento das concentrações, nos levando a crer que o transbordamento de conhecimento se comporta na atmosfera industrial de forma gradual.
As variáveis relacionadas às externalidades apresentaram divergências no comportamento dos seus resultados. Enquanto DFIRM causa uma resposta positiva por longo período na concentração, a variável COMP causa um choque negativo por longo período. A variável DFIRM pode nos indicar que a concentração industrial nacional necessita de mais indústrias para ser estimulada, coincidindo com essa dedução dos retornos crescentes. Apesar de a análise estática mostrar um resultado diferente. A variável COMP, competitividade das firmas, coincide com o cenário nacional, pois de acordo com a CNI (2016), o Brasil não apresenta empresas competitivas.
A variável relacionada ao custo de negócio (CUST) não causou impacto na concentração, revelando que muito provavelmente, as firmas não se preocupam com os custos relacionados aos meios de transporte e telecomunicação ao definir sua localização quando considerados os efeitos de curto e longo prazo.
O governo não se mostrou influente, pois nenhum impulso no ICMS causou choque na DEG, logo se pode constatar que a proxy para arrecadação do ICMS não é o suficiente para explicar os possíveis choques que o governo pode causar sobre a concentração industrial.
4.3.3Decomposição da Variância
Para verificar as relações entre a concentração industrial (DEG) e as variáveis econômicas (ICMS, EDUC, COMP, DFIRM e CUST), a decomposição da variância mostra o percentual do erro da variância explicada por uma dada variável ao longo do tempo. A Tabela 7 mostra a análise do desempenho do índice de Ellison e Glaeser, diferenciado (DEG), para os anos de 2003 a 2014, mostrando que essa variável é endógena, sendo explicada por 65,31% da dinâmica do índice depois de 10 períodos.
Tabela 7 - Decomposição da Variância do Índice de Ellison e Glaeser
|
Períodos |
DEG |
ICMS |
EDUC |
COMP |
DFIRM |
CUST |
|
0 |
0 |
0 |
0 |
0 |
0 |
0 |
|
1 |
1 |
0 |
0 |
0 |
0 |
0 |
|
2 |
0,894392 |
0,017414 |
0,003046 |
0,002295 |
0,000677 |
0,082175 |
|
3 |
0,82805 |
0,019917 |
0,026198 |
0,024268 |
0,000662 |
0,100906 |
|
4 |
0,773238 |
0,020148 |
0,059135 |
0,050191 |
0,001424 |
0,095864 |
|
5 |
0,730758 |
0,020672 |
0,089671 |
0,064821 |
0,002878 |
0,091201 |
|
6 |
0,70097 |
0,021517 |
0,113612 |
0,069057 |
0,004709 |
0,090135 |
|
7 |
0,681144 |
0,022246 |
0,131008 |
0,068548 |
0,006557 |
0,090497 |
|
8 |
0,668079 |
0,02263 |
0,143214 |
0,067256 |
0,008184 |
0,090637 |
|
9 |
0,659284 |
0,022709 |
0,151737 |
0,06657 |
0,009487 |
0,090214 |
|
10 |
0,653124 |
0,022629 |
0,157826 |
0,066429 |
0,010463 |
0,089529 |
Fonte: Elaboração própria dos dados através do software Stata.
No segundo período, nota-se a participação das outras variáveis. Dentre todas as variáveis, a proxy relacionada aos custos de negócio (CUST) possui maior poder de explicação, alcançando o valor de 8,22%. A variável mais significativa para explicar a alteração do índice durante os 10 períodos é a proxy para transbordamento de conhecimento (EDUC), que a partir do 6º período torna-se a variável com os valores mais altos depois da variável dependente, alcançando o décimo período com valor de 15,78%. Logo, conclui-se que a influência da educação, por mais que não seja significativa no modelo de painel, pode-se dizer que depois de dez períodos um impulso é capaz de causar resposta maior no EG (DEG), quando comparado com as outras variáveis.
É oportuno dizer que mesmo não exibindo resultados significativos, quando os choques em DEG são o foco na análise como na seção anterior, os resultados da arrecadação do ICMS (ICMS) e custos de negócio (CUST) explicam uma parcela relevante do índice de concentração, alcançando valores iguais a 2,26% e 8,95%, respectivamente.
A literatura possui resultados estáticos para lidar com os fatores apresentados na sua teoria. Os artigos de Holmes e Stevens (2002), Rosenthal e Strange (2003), Wen (2004), Chen et al. (2008), Lu e Tao (2009) e Li et al. (2011) não apresentaram resultados que pudessem distinguir efeitos dinâmicos dentro da estrutura econômica, assim como em outros trabalhos voltados para o assunto. Nas duas últimas seções, vê-se que, ao longo do tempo, a variável EDUC apresentou uma participação na concentração industrial mais evidente, possuindo um efeito sobre a concentração mais duradouro em comparação com as outras variáveis. Se na seção 4.2, três variáveis (ICMS, COMP e FIRM) se destacaram na análise estática, induzindo que medidas focadas nessa tríade podem estimular formações de aglomerações, a análise dinâmica revela que, para a atração industrial ser permanente é preciso considerar a variável EDUC com mais importância nas regiões próximas das aglomerações.
Logo, pode-se sugerir que os efeitos voltados para o transbordamento de conhecimento e mobilidade de trabalho, como elencado na formulação da NGE, são fundamentais para reverter o estado atual da industrialização nacional, que está se desconcentrando, como discutido por Cano (1998), Resende e Wyllie (2005) e Lautert e Araújo (2007).
5 CONCLUSÃO
Este estudo teve como principal objetivo, analisar fatores que influenciaram a concentração industrial nas Unidades Federativas do país, no período de 2003 a 2014. Na análise do desempenho da concentração industrial, medido pelo EG em cada Unidade Federativa, foram consideradas variáveis que podem impactá-la, tais como: arrecadação do ICMS, parcela das pessoas de 11 a 14 anos de estudo, participação regional das empresas, competitividade das firmas e custo negócio. Foi utilizado primeiro um modelo econométrico de estimação em dados em painel, baseado em Chen et al (2008) e Lu e Tao (2009), e a ferramenta de vetores autorregressivos em painel (PVAR), baseado nos autores Love e Zicchino (2006) e Canova e Ciccarelli (2013).
De acordo com a estimação do modelo de dados em painel, as variáveis mais significativas envolvem a influência do governo (arrecadação do ICMS) de cada UF e das externalidades (participação regional das empresas e competitividade das firmas). A arrecadação do ICMS causa impacto negativo na concentração industrial. Para este caso, seria interessante, as UFs investirem em outros meios para aumentar sua atratividade. Mesmo não apresentando influência semelhante ao observado no modelo de Chen et al (2008), o desempenho negativo da proxy, para Participação Regional das Empresas (FIRM), confirma a característica da indústria nacional brasileira nos últimos anos, descrita em Cano (1998, 2008), em que as empresas nacionais estão em processo de desconcentração desde a década de 1970. A variável FIRM nos indica que as aglomerações não estão suportando a inserção de mais empresas, revelando a possibilidade destas se dirigirem para regiões sem a presença de muitas plantas instaladas. O impacto positivo da competitividade na concentração, medida pelo EG, e analisando a situação do desempenho atual, mostra a necessidade de investimentos em infraestrutura, tecnologia e outros itens para o Brasil alavancar a situação industrial atual, como demonstrado em CNI (2016).
Em relação à analise dinâmica, realizada pelo PVAR, os resultados oriundos do impulso resposta e da decomposição da variância podem destacar que a proxy relacionada ao transbordamento de conhecimento (EDUC) causa choques positivos prolongados e é o fator com maior relevância na explicação de EG. Neste caso, pode-se considerar que maiores gastos na educação, no longo prazo, principalmente quando se trata da faixa etária utilizada na variável, podem influenciar positivamente a concentração industrial.
Portanto, os resultados indicam que, para estimular a concentração industrial é necessário reduzir impostos ou realizar incentivos fiscais (como o ICMS), com devido cuidado para não causar problemas nas contas do governo, e incentivar a melhoria da infraestrutura no país para estimular a competitividade destas, fatores esses que se mostraram influentes para formação de aglomerações na análise estática. Para causar um efeito duradouro para o estímulo da concentração, gastos em educação, para especializar a mão de obra e consequentemente, o transbordamento de conhecimento dentro das aglomerações industriais, é um dos principais fatores para estimular a atração de novas indústrias. É importante ressaltar a necessidade do governo em elaborar projetos e políticas voltados para indústria, pois esse é um setor importante para a economia e peça fundamental para o crescimento do país.
REFERÊNCIAS
AGÊNCIA BRASILEIRA DE DESENVOLVIMENTO INDUSTRIAL. Disponível em: <http://www.abdi.com.br/Paginas/politica_industrial.aspx>. Acessado: 18 abr. 2017.
ALVES, Lucir Reinaldo. Indicadores de Localização, Especialização e Estruturação regional. In: PIACENTI, Carlos Alberto; LIMA, Jandir Ferrera de. (org.). Análise Regional: Metodologias e Indicadores. Paraná: Editora Camões, 2012.
Anuário CNT do transporte 2016. Estatísticas Consolidadas. Disponível em: <http://anuariodotransporte.cnt.org.br/Rodoviario/1-3-1-1-1-/Malha-rodovi%C3%A1ria-total>. Acessado em: 04 de outubro de 2016.
BALTAGI, Badi H. Econometric Analysis of Panel Data. 3º ed..England: Ed. John Wiley & Sons LTD, 2005.
BANERJEE, Anindya. Panel Unit Roots and Cointegration: an Overview. Oxford Bulletin of Economics and Statistics, 1999.
BREITUNG, Jörg; PESARAN, M. Hashem. Unit roots and cointegration in panels. Deutsche Bundesbank, 2005.
CANO, Wilson. Desequilíbrios Regionais e Concentração Industrial no Brasil: 1930-1995. Instituto de Economia, Universidade de Campinas, 2º edição. Campinas - SP, 1998.
CANO, Wilson. Desconcentração Produtiva Regional do Brasil. Editora UNESP. 2008.
CANOVA, Fábio; CICCARELLI, Matteo. Panel Vectors Autoregressives Models a survey. European Central Bank, Working Paper Series, Janeiro, 2013.
CASTRO, Lavinia Barros de. Privatização, Abertura e Desindexação: A Primeira Metade dos anos 90 (1990-1994). In: GIAMBIAGI, Fábio; VILLELA, André;
CASTRO, Lavinia Barros; HERMANN, Jennifer (Org.). Economia Brasileira Contemporânea (1945-2010). 2º Edição. Rio de Janeiro: Elsevier, Capítulo 6, p.135, 2011.
CHEN, Zhao; JIN, Yu; LU, Ming.Economic Opening and Industrial Agglomeration in China. FUJITA, Masahisa; KUMAGAI, Satoru; NISHIKIMI, Konji (org.). Economic Integration in East Asia: Perspectives from Spatial and Neoclassical Economics. Institute of Development Economies, Capítulo 10, 2008.
CONFEDERAÇÃO NACIONAL DA INDÚSTRIA. Competitividade Brasil 2016: comparação com países selecionados. Brasília: 2016. Disponível em: <https://static-cms-si.s3.amazonaws.com/media/filer_public/70/23/70233c45-50ea-4897-9346-55ba24cb78d8/competitividadebrasil_2016.pdf>. Acessado em: 23 abr. 2017.
DIXIT, Avinash K.; STIGLITZ, Joseph E. Monopolistic Competition and Optimum Product Diversity. The American Economic Review. Jun 1977.
ELLISON, Glenn; GLAESER, Edward L. Geographic Concentration in U.S. Manufacturing Industries: a Dartboard Approach. 1994.
ELLISON, Glenn; GLAESER, Edward L. Geographic Concentration in U.S. Manufacturing Industries: a Dartboard Approach. Journal of Political Economy, vol. 105, nº 5, october, 1997.
FUJITA, Masahisa. Urban Economic Theory: land use and City Size. Cambridge University Press, 1989.
GREENE, W.H. Econometric Analysis. 6º ed. New Jersey: Prentice Hall, 2008.
HOLMES, Thomas J.; STEVENS, John J. Geographic Concentration and Establishment Scale.The Review of Economics and Statistics, November, 2002.
INSTITUTO BRASILEIRO DE ECONOMIA. Índice Geral de Preços – Disponibilidade Interna: Metodologia. Fundação Getúlio Vargas, 2016.
INSTITUTO BRASILEIRO DE GEOGRAFIA E ESTATÍSTICA. Contas Regionais. Disponível em: <http://downloads.ibge.gov.br/downloads_estatisticas.htm>. Acessado em: 31 jan 2017.
INSTITUTO DE ESTUDOS PARA O DESENVOLVIMENTO INDUSTRIAL. A Evolução da Estrutura Industrial. Set. 2008. Disponível em: http://www.iedi.org.br/admin_ori/pdf/20080930_estrutura_ind.pdf. Acesso em: 08 nov. 2016.
INSTITUTO DE ESTUDOS PARA O DESENVOLVIMENTO INDUSTRIAL. A Reorientação do Desenvolvimento Industrial. Ago. 2014. Disponível em: http://www.iedi.org.br/artigos/top/estudos_industria/20140905_reorientacao_desenvolvimento_industrial.html. Acesso em: 08 nov. 2016.
INSTITUTO DE ESTUDOS PARA O DESENVOLVIMENTO INDUSTRIAL. Balanço de pontos fortes e fracos. Jul. 2017. Disponível em: http://www.iedi.org.br/artigos/top/analise/analise_iedi_20170704_industria.html. Acesso em: 17 jul. 2017.
IM, Kyung So; PESARAN, M. Hashem; SHIN, Yongcheol. Testing for unit roots in heterogeneous panels. Journal of Econometrics, January, 2003.
KRUGMAN, Paul. Geography and Trade, Cambridge: MA: MIT Press, 1991.
KRUGMAN, Paul. The New Economic Geography, now middle-aged. In: Presentation to the Association of American Geographers. April, 2010.
LAPLANE, Mariano; SARTI, Fernando. Prometeu acorrentado: o Brasil na indústria mundial no início do século XXI. In: CARNEIRO, Ricardo et al (Org.). A Supremacia dos Mercados e a Política Econômica do Governo Lula. São Paulo: Editora UNESP, Capítulo 9, p.310-311, 2006.
LAUTERT, Vladimir; ARAÚJO, Nilson Clóvis Machado de. Concentração Industrial no Brasil no Período 1996-2001: Uma Análise por meio do índice de Ellison Glaeser (1994). Economia Aplicada. São Paulo: 2007.
LEVIN, Andrew; LIN, Chien-Fu. Unit Root Tests in Panel Data: Asymptotic and Finite-Sample Properties. Department of Economics, University of California. San Diego: Discussion Paper, May 1992.
LEVIN, Andrew; LIN, Chien-Fu; CHU, Chia-Shang James. Unit root tests in panel data: asymptotic and finite-sample properties. Journal of Econometrics, 2002.
LI, Dongya; LU, Yi, WU, Mingqin. Industrial agglomeration and firm size: Evidence from China. Regional Science and Urban Economics, july, 2011.
LOVE, Inessa; ZICCHINO, Lea. Financial development and dynamic investment behavior: Evidence from panel VAR. The Quartely Review of Economics and Finance. 2006.
LU, Jiangyong; TAO, Zhigang. Trends and Determinants of China’s Industrial Agglomeration. Journal of Urban Economics, november, 2009.
MADDALA, G.S.; WU, Shaowen. A comparative study of unit root testes with Panel Data and a new simple test. Oxford Bulletin of Economics and Statistics, 1999.
MARSHALL, A. (1890) Principles of Economics, London: Macmillan, 8th edition published in 1920.
NASCIMENTO, Sidnei Pereira. Guerra Fiscal: Uma avaliação comparativa entre alguns Estados participantes. Economia Aplicada. São Paulo: vol. 12, 2008.
PEDRONI, Peter. Critical Values for cointegration tests in heterogeneous panels with multiple regressors. Oxford Bulletin of Economics and Statistics. 1999.
PEDRONI, Peter. Fully modified OLS for heterogeneous cointegrated panels. Nonstationary Panels, Panel Cointegration and Dynamic Panels. Elsevier Science Inc. Vol 15, 2000.
PESARAN, M. Hashem; SMITH, Ron. Estimating long-run relationships from dynamic heterogeneus panels. Elsevier. 1995.
PONTES, Paulo Araújo. Três Ensaios sobre Guerra Fiscal e Incentivos estaduais para a industrialização. São Paulo, 2011, 96f. Tese (Doutorado). Escola de Administração de São Paulo, Fundação Getúlio Vargas – FGV.
Relação Anual de informações sociais. Base Estatística RAIS e CAGEB. Disponível em: <http://bi.mte.gov.br/bgcaged/inicial.php>. Acessado em: 17 nov. 2016.
RESENDE, Marcelo; BOFF, Hugo. Concentração Industrial. In: KUPFER, David; HASENCLEVER, Lia (org.). Economia Industrial: Fundamentos Teóricos e Práticos no Brasil. 15º Edição. Rio de Janeiro: Elsevier, Capítulo 4, 2002.
RESENDE, Marcelo; BOFF, Hugo; WYLLIE, Ricardo. Aglomeração Industrial no Brasil: Um Estudo Empírico. Estudos Econômicos. São Paulo: jul-set, 2005.
RESENDE, Marcelo; BOFF, Hugo. WYLLIE, Ricardo. Industrial Coagglomeration: some state-level evidence for Brasil. Nova Economia. Belo Horizonte: Janeiro - Abril, 2015.
ROSENTHAL, Stuart S.; STRANGE, William C. The Determinants of Agglomeration.Journal of Urban Economics, July, 2001.
ROSENTHAL, Stuart S.; STRANGE, William C. Geography, Industrial Organization, and Agglomeration. The Review of Economics and Statisitics, May 2003.
SARMENTO, Elsa de Morais; NUNES, Alcina. A evolução da concentração sectorial em Portugal entre 1995 e 2006: the Herfindahl-Hirshamnn índex perspective. Tourism & Management Studies, 2015.
SILVA, Renílson Rodrigues. Aglomerações populacionais na Região do Brasil de 1980 a 2000: uma abordagem por meio da Nova Geografia Econômica. Piracicaba, 2011, 176f. Tese (Doutorado). Escola Superior de Agricultura “Luiz de Queiroz”, Universidade de São Paulo.
SILVA, Renílson Rodrigues; BACHA, Carlos José Caetano. Acessibilidade e aglomerações na Região Norte do Brasil sob o enfoque da Nova Geografia Econômica. Nova Economia. Belo Horizonte: Janeiro - Abril, 2014.
Sistema Gerenciador de Séries Temporais. Banco Central do Brasil. Disponível em: https://www3.bcb.gov.br/sgspub/localizarseries/localizarSeries.do?method=prepararTelaLocalizarSeries. Acesso em: 03 fev. 2017.
Sistema IBGE de Recuperação Automática. Instituto Brasileiro de Geografia e Estatística. Banco de Dados Agregados. Disponível em: http://www.sidra.ibge.gov.br/bda/pesquisas/pia/default.asp?o=18&i=P. Acesso em: 30 nov.2016.
SOBRINHO, Ednaldo Moreno Góis; AZZONI, Carlos Roberto. Aglomerações Industriais Relevantes no Brasil. Revista NEREUS, Núcleo de Economia Regional e Urbana na Universidade de São Paulo. São Paulo: jul., 2014.
THISSE, J. F. “Introduction”. In: J. F. Thisse, K. J. Button and P. Nijkomp, eds, Location Theory, Glos: Edward Elgar Publishing, pp. xvii–xxxii, 1996.
TRIPATHI, Sabyasachi. Estimating Urban Agglomeration Economies for India: New Economomic Geography Perspective. Munich Personal RePEc Archive, December 2012.
VENABLES, A. J. "Equilibrium Location With Vertically Linked Industries", Journal of International Economics, 1996.
WEBER, Alfred. Urber Don standort der industrien. Tübingen, Alemanha: J.C.B. Mohr. 1909.
WEBER, Alfred. Theory of the location of industries. Chicago: The University of Chicago Press, p. 127-134, 1929.
WEN, Mei. Relocation and Agglomeration of Chinese Industry. Journal of Development Economics, april, 2003.
WESTERLUND, Joakim. Testing for Error Correction in Panel Data. Oxford Bulletin of Economics and Statistics. 2007.
_________________
Jean Carlos Santos1
Mestre em Economia pela Universidade Federal do Rio Grande do Norte e Bacharel em Ciências Econômicas pela Universidade Federal de Ouro Preto. Universidade Federal do Rio Grande do Norte. E-mail: jecrst21@gmail.com
Janaina da Silva Alves2
Professora Associada do Departamento de Economia e do Programa de Pós-Graduação em Economia. Universidade Federal do Rio Grande do Norte. E-mail: janah.alves@gmail.com
Data de submissão: 10/05/2018
Data de Aceite: 25/10/2019