DOI: https//doi.org/10.13037/gr.vol36n109.5696
|
Received: 25/10/2018 | Accepted: 04/02/2020 |
Efeito da política de desoneração do IPI sobre o repasse do fundo de participação e nível de arrecadação dos municípios dos estados do Acre, Amapá e Roraima
Effect of the IPI tax relief policy on the repasse of the fund of participation and level of revenue of the municipalities of the states of Acre, Amapá and Roraima
Marconi Silva Miranda[1]
Orcid: http://orcid.org/0000-0001-8870-347X
Luiz Antônio Abrantes[2]
Orcid: http://orcid.org/0000-0002-4460-125X
Tiago Carneiro da Rocha[3]
Orcid: http://orcid.org/0000-0002-8381-1516
Resumo
Este artigo avaliou o efeito da política de desoneração do Imposto sobre os Produtos Industrializados (IPI), no período de 2006 a 2015, sobre o Fundo de Participação dos Municípios (FPM), nos estados do Acre, Roraima e Amapá. O objetivo foi avaliar o comportamento dos repasses do FPM e das arrecadações próprias dos municípios desses estados. A estratégia empírica consistiu em estimar modelos econométricos de dados em painel para efeitos fixos pelo Método dos Mínimos Quadrados Ordinários (MQO) e traçar curvas de tendências para as arrecadações próprias dos municípios. Os resultados mostram que no período em estudo, as desonerações provocaram aumento nos repasses do FPM. Apresentaram também aumento na arrecadação própria municipal. O estudo evidencia a necessidade, por parte do governo federal, de avaliar melhor as possíveis consequências de políticas públicas que possam vir a interferir nas receitas municipais.
Palavras-chave: Municípios. Arrecadação. Desoneração.
Abstract
This paper evaluated the effect of the IPI tax relief policy, from 2006 to 2015, on the Municipal Participation Fund (FPM), the states of Acre, Roraima and Amapá. The objective was to evaluate the behavior of the transfers of the FPM and of the own revenue of the municipalities of these states. The empirical strategy consisted in estimating econometric panel data models for fixed effects by the Ordinary Least Squares (OLS) method and to draw trend curves for the municipalities' own revenue. The results show that in the period under study, the exemptions caused an increase in the onlending of the MPF. There was also an increase in municipal own revenue. The study highlights the need for the federal government to better evaluate the possible consequences of public policies that may interfere with municipal revenues.
Keywords: Municipalities. Revenue. Tax relief.
1 INTRODUÇÃO
O sistema tributário nacional atribui aos entes federados, por meio do texto constitucional, competências comuns, individuais e poder para instituir tributos (SOUZA, 2005). Nesse contexto, os tributos podem assumir a finalidade fiscal ou extrafiscal. Segundo Coratto (2010), a fiscalidade vem ao encontro da necessidade de recursos financeiros do estado para fazer frente às despesas oriundas de sua intervenção na sociedade. Plano paralelo ao da fiscalidade é o da extrafiscalidade que consiste no uso de instrumentos tributários para finalidades regulatórias em diversos campos como o econômico, social, político e outros (SANTI, 2008).
De acordo com Sabbag (2014), existem algumas classificações que podem ser adotadas para os tributos, dentre elas encontram-se os tributos diretos e os indiretos. Segundo o autor, os tributos diretos são aqueles cuja incidência ocorre quando em uma só pessoa se reúnem as condições de contribuintes previstas em leis, como a exemplo do Imposto de Renda (IR) e o Imposto sobre Propriedade de Veículos Automotores (IPVA). Nogueira (1995) descreve que os tributos indiretos são aqueles em que o ônus financeiro tributário é transferido ao consumidor final por meio do fenômeno da repercussão econômica não ligando o ônus tributário a um evento jurídico ou material, e não dispondo de uma referência direta para apurar a capacidade econômica do contribuinte.
Dentre os tributos indiretos, o Imposto sobre os Produtos Industrializados (IPI), apesar de possuir caráter também fiscal, tem função predominantemente extrafiscal com potencial de intervenção no setor produtivo como regulador ou estimulador da produção de bens. Segundo Oliveira (2007), o caráter extrafiscal do IPI vem da característica que sua taxação possui em poder variar de acordo com a política do governo de apoio e subsídios a determinados setores.
Parte da arrecadação desses tributos é repassada aos estados e municípios por meio de transferências constitucionais, cujo rateio da receita oriunda da arrecadação de impostos entre os entes federados, apresenta como objetivo promover o equilíbrio socioeconômico entre estados e municípios (BRASIL, 1988). No caso específico do IPI, parte de sua arrecadação é destinada integralmente aos municípios por intermédio do Fundo de Participação dos Municípios (FPM). Para a formação desse fundo, além dos recursos do IPI, é repassado também parte da arrecadação do Imposto de Renda, formado, em ambos os casos, por 22,5% mais 1% da receita líquida desses impostos (BRASIL, 2012).
A crise econômica de 2008, que de acordo com Martins (2010), teve como gatilho o anúncio da falência do banco de investimento Lehman Brothers, provocou um choque estritamente exógeno ao setor bancário brasileiro. Como consequência, a economia brasileira sofreu uma desaceleração a partir do último trimestre de 2008 e diversas medidas foram estabelecidas por parte do governo Federal para reverter esse cenário (FREITAS, 2009), (ARAÚJO; GENTIL, 2011). Nesse sentido, Araújo e Gentil (2011), descrevem que tais medidas tinham como objetivo o estímulo fiscal, a recuperação do nível de liquidez da economia, garantir a solidez do setor bancário e conter a crise cambial.
Diante desse quadro econômico, como medida de estímulo fiscal, o governo interveio em alguns setores produtivos da economia com a redução das alíquotas do IPI visando evitar a queda do consumo dos produtos industrializados e alavancar o investimento e nível de emprego. As medidas de desoneração contidas nos Decretos 6.743/2009, 6.890/2009, 7.394/2010, 7.660/2011, 7.725/2012 beneficiavam, inicialmente, o setor automotivo. Posteriormente, os setores de eletrodomésticos de linha branca, de material de construção e moveleiro também foram alcançados (BRASIL, 2009).
Ressalta-se, porém, a importância de avaliar essas medidas, dado que, principalmente nos pequenos municípios, de maneira geral, como descreve Massardi e Abrantes (2016), as receitas são constituídas basicamente das transferências da união e dos estados. Nesse contexto, destacam-se o Fundo de Participação dos Municípios - FPM (União), as cotas dos impostos estaduais relacionados ao Imposto Sobre Circulação de Mercadorias e de Serviços (ICMS) e Imposto Sobre a Propriedade de Veículos Automotores (IPVA) e o Fundo de Manutenção e Desenvolvimento do Ensino Fundamental e de Valorização do magistério (FUNDEF). Já, as arrecadações próprias municipais são provenientes principalmente do Imposto Predial e Territorial Urbano (IPTU), Imposto Sobre Serviços de Qualquer Natureza (ISS).
Ainda no sentido de se entender esse processo de interferência por parte da União, Souza (2005), Souza (2001), Gibson e Falleti (2004) descrevem que a descentralização tributária a partir da Constituição de 1988 promoveu um maior benefício aos munícipios quando se relaciona às transferências federais. Especificamente no caso do FPM, cujo objetivo consiste na redução da lacuna arrecadatória existente entre os municípios de menor e maior potencial econômico. Isso provoca, na visão de Souza (2005), uma melhor equalização fiscal, principalmente porque o mesmo é inversamente proporcional à população.
Em contraponto, Afonso e Araújo (2001) descrevem que os principais tributos municipais têm características predominantemente urbanas e valorizam mais as atividades de serviços. Isso faz com que as arrecadações maiores se concentrem nas regiões de maior potencial econômico.
Diante desse cenário, faz-se necessária uma análise das intervenções federais por meio das desonerações no IPI e as possíveis implicações nos repasses oriundos das transferências municipais por meio do FPM. É necessário também avaliar o comportamento da arrecadação própria dos municípios brasileiros, dado que o Brasil é um país extenso territorialmente e possui grande disparidade econômica entre seus municípios.
Assim, este artigo tem por objetivo geral avaliar o efeito acarretado pela redução das alíquotas do IPI sobre a arrecadação total dos municípios dos estados do Acre, Roraima e Amapá. Especificamente pretende-se: i) avaliar o comportamento dos repasses do Fundo de Participação dos Municípios nos estados do Acre, Roraima e Amapá e as implicações dessas desonerações sobre o nível de repasse, considerando o período de desoneração. ii) avaliar o comportamento das arrecadações próprias dos municípios dos estados do Acre, Amapá e Roraima no período compreendido entre os anos de 2006 e 2015.
Esses estados foram analisados devido ao fato de representarem os três menores PIB da Federação. A análise também se faz importante pelo fato de que os estados do Acre, Roraima e Amapá, segundo dados do IBGE, possuem respectivamente 68%, 80%, 62,5% de seus munícipios com menos de 20000 habitantes. Característica que, como relata Massardi e Abrantes (2016), indica alta dependência das transferências intergovenamentais.
Nesse sentido, a relevância deste trabalho está no estudo da descentralização, das políticas tributárias e na possibilidade de novas políticas públicas. Levanta-se o seguinte questionamento: políticas públicas, como a política fiscal de desoneração do IPI, implicaram na redução do repasse do fundo aos Municípios? A discussão não é focada somente vislumbrando os efeitos das desonerações, mas também se houve reação compensatória por parte dos municípios no nível das arrecadações próprias.
O estudo busca, ainda, contribuir com a literatura teórica sobre o federalismo brasileiro, pois, para Arvate, Mattos e Rocha (2015) o federalismo brasileiro depende muito das transferências que representam uma importante fonte de receita dos municípios. Um dos seus desafios, como descreve Resende (2006), é minimizar a concentração de bases tributárias em regiões específicas que afeta a divisão das receitas fiscais entre os entes federados.
2 REFERENCIAL TEÓRICO
2.1 Teoria do Federalismo Fiscal
Nakamura (2001) descreve que não há um consenso entre muitos autores sobre a definição de federalismo, mas, mesmo assim, a maioria define como a forma de Estado, em que de maneira autônoma e simultânea coexistem diferentes níveis de poder, cada um atuando de forma independente sobre a sociedade. Nesse sentido, Mendes (2004) destaca federalismo como divisão de poderes políticos e constitucionais entre os diferentes níveis de governo, indo muito além de uma simples divisão de tarefas administrativas.
Já o federalismo fiscal, Mendes (2004) define como a divisão de tarefas entre os diferentes níveis de governo, de quem deve arrecadar cada um dos tributos do país e de quem deve ofertar cada um dos serviços públicos. Não obstante, Bird e Tarsov (2004) descrevem que cada país tem que determinar qual é melhor forma de equalizar a autonomia tributária dos seus governos subnacionais.
Os autores clássicos, como Oates (1999, p. 1123), descrevem, ainda, que “A teoria tradicional do federalismo fiscal estabelece uma estrutura normativa geral para a atribuição de funções a diferentes níveis de governo e os instrumentos fiscais apropriados para a realização dessas funções”. Oates (2005) relata, ainda, uma segunda geração do federalismo fiscal, que examina o funcionamento de diferentes instituições fiscais em um cenário de imperfeição com o foco em maximizar sua utilidade.
Em estudos internacionais, Weingast (2009) relata que é importante detalhar como o sistema fiscal funciona, a fim de ter uma base firme para entender as consequências que suas mudanças podem acarretar. Funashima e Hiraga (2017), com base na teoria clássica do federalismo fiscal, analisam as principais diferenças nas tranferências fiscais nos Estados Unidos e na Alemnaha. Já Rodden (2002), aborda os desafios das indisciplinas fiscais entre os governos subnacionais, tanto em países desenvolvidos, como em países em desenvolvimento. O autor ressalta, ainda, as consequências em países como o Brasil em que a crise fiscal dos entes federados se transforma em uma bola de neve, o que provoca crises financeiras sistêmicas.
No âmbito nacional, o federalismo brasileiro, diferente de alguns países, é formado por três níveis: União, Estados e Municípios. A cada um desses níveis são atribuídas funções organizacionais, legislativas, de Governo e administrativas. A União se organiza pela Constituição Federal, os Estados pelas suas Constituições Estaduais, mesmo que quase todas sejam mera repetição da Constituição Federal, e os Municípios pelas suas leis orgânicas (SOUZA, 2005). A Constituição de 1988 assegura a capacidade tributária aos três níveis de governo, sendo que alguns tributos são exclusivos da esfera que os arrecada, outros são coletados pela União e distribuídos com estado e municípios e outros são coletados pelo Estado e partilhado com os municípios (ARRETCHE, 2004; SOUZA, 2005).
Ainda, segundo Souza (2005), o federalismo brasileiro tem apresentado característica centralizadora. Nesse sentido, a autora descreve que ele tem sido marcado por políticas públicas federais que se impõem às instâncias subnacionais em detrimento a poucas competências constitucionais alocadas a estados e municípios. No entanto, o federalismo brasileiro também é descentralizador, uma vez que estados e municípios possuem uma considerável autonomia administrativa. No que tange às competências, do ponto de vista constitucional, todos os níveis da federação possuem poderes e competências iguais.
Para Arretche (2004) e Souza (2005), a opção dos três níveis da federação, pela responsabilidade compartilhada, pelos principais serviços públicos, em especial, os sociais, provoca conflitos sobre qual nível é responsável por qual política ou serviço público. Nesse sentido, alguns juristas dizem que o poder favorece a União devido ao seu papel central na definição das políticas públicas, por outro lado, alguns afirmam que a divisão de poder favorece ao governo local, que vem expandindo sua autonomia ao longo da história.
2.2 A finalidade fiscal, extrafiscal e parafiscal dos tributos
Os tributos, nas suas mais variadas espécies, apresentam diferentes classificações e podem ser distinguidos, segundo a sua função, em: fiscal, extrafiscal e parafiscal. A característica fiscal tem por objetivo arrecadar recursos para o poder público. Sendo assim, a função da fiscalidade dos tributos é arrecadatória, ou seja, é quando o Estado-Fisco não tem outro pensamento senão arrecadar, desvinculando-se de qualquer outra atenção (SILVA, 2014).
A parafiscalidade difere em relação ao destino do dinheiro arrecadado. Isso ocorre quando o Estado abre mão da responsabilidade de administrar determinadas atividades, podendo ser tanto de ordem econômica ou social, e designa tal gestão a instituições que irão tomar decisões com o dinheiro arrecadado (MERIGOT, 1953).
A Extrafiscalidade está vinculada à capacidade de um tributo causar efeitos preponderantemente não arrecadatórios, ou seja, interferir no âmbito econômico, funcionando como meio para atingir os fins da política fiscal em vigor (PAPADOPOL, 2009). Nesse sentido, “se a fiscalidade se refere à forma como o Estado arrecada tributos para que, com isso, tenha recursos para realizar seus fins, a extrafiscalidade, por óbvio, corresponde a uma fórmula que ocupa um espaço alternativo a essa ideia” (BASSINI; BUFFON, 2013, p. 261).
O objetivo extrafiscal é, principalmente, interferir no âmbito econômico, funcionando com meio para atingir os fins da política fiscal em vigor. Para Silva (2007, p.98) “tem a propriedade de corrigir externalidades [...], incentivar a geração de empregos ou ser utilizada como instrumento para viabilizar o ingresso de estudantes carentes ao ensino superior”.
A intervenção estatal na economia por via tributária resulta na capacidade de induzir os contribuintes a tomarem ou não decisões econômicas. Segundo Folloni (2014), objetivam influenciar na tomada de decisão dos cidadãos, direcionar os comportamentos socioeconômicos, estimulando-os ou desestimulando-os, ao torná-los, por meio da exação, mais ou menos custosos.
2.3 A desoneração do IPI
O governo, por meio da política fiscal, pode atuar de forma restritiva, reduzindo o crescimento da demanda agregada através da diminuição dos gastos públicos ou do aumento da tributação, ou atuar de forma expansionista, aumentando o crescimento da demanda agregada através do aumento de gastos públicos ou da diminuição de tributos, sendo que tais modificações são feitas por três caminhos: gastos do governo, transferências e tributação (BOLF; SOUZA, 2010).
No Brasil, a tributação apresenta um grande impacto no desempenho econômico do país, alcançando em 2014 o patamar de 33,47% do PIB (RECEITA FEDERAL, 2015), sendo que tal faixa pode ser oriunda dos mais variados tipos de tributos. Os tributos podem ser calculados de forma indireta sobre o consumo, de forma direta sobre a renda, e por fim sobre o patrimônio do contribuinte. Diferentemente de países da Organização para a Cooperação e Desenvolvimento Econômico (OCDE), em que apenas 24,14% da arrecadação são oriundas de tributos sobre o consumo (2008), no Brasil a incidência dessa forma de tributação correspondeu a cerca de 68,20% da arrecadação tributária no ano de 2011 (GASSEN; DARAÚJO; PAULINO, 2013).
Um dos impostos tributados de forma indireta no Brasil é o Imposto sobre Produtos Industrializados (IPI), de competência da União (BRASIL, 1988). Ainda de acordo com a Constituição Federal Brasileira de 1988 (CF/88), o IPI “é um imposto não cumulativo, incide sobre o consumo, seletivo de acordo com a essencialidade do bem e o valor é repercutido ao consumidor final”. Essas características permitem alíquotas diferenciadas de acordo com o produto, uma alíquota maior ou menor que pode variar ao longo do tempo. Tais variações nas alíquotas convergem de acordo com os interesses das políticas ficais que os governos querem adotar (DECRETO 7.212//2010).
A base de cálculo do IPI, de forma geral, muda em relação às hipóteses de incidência do tributo. No caso de produtos industrializados nacionais, a base de cálculo será o valor da operação de venda do produto industrializado ao contribuinte, ou, não tendo valor a operação, o preço corrente da mercadoria no atacado. Quando se trata de produtos industrializados importados, a base de cálculo é a mesma do imposto de importação, acrescida desse tributo, de taxas exigidas para a entrada do produto no país e ainda dos encargos cambiais, nas duas hipóteses as alíquotas são estabelecidas pela Tabela de Incidência de IPI (TIPI) (Decreto 7.660/2011).
3 METODOLOGIA
3.1 Caracterização da unidade de análise e fonte de dados
Para a consecução dos objetivos foi realizada uma pesquisa bibliográfica pertinente ao tema, em livros, artigos, teses, entre outros. A pesquisa bibliográfica admite como foco principal o estudo acerca de referências teóricas já analisadas. Para Gil (2007), os exemplos mais característicos desse tipo de pesquisa são sobre investigações, sobre ideologias ou aqueles que se propõem à análise das diversas posições acerca de um problema.
Sendo assim, para que se possa compreender de forma consistente o objeto a ser estudado, faz-se necessário também conhecer o contexto no qual o mesmo está inserido. Na medida em que a questão a ser estudada diz respeito ao federalismo fiscal brasileiro, é necessário conhecer os conceitos que embasam tal sistema, bem como as consequências das políticas tributárias da União, como as desonerações do IPI, nos seus entes federados.
No intuito de descrever a complexidade do problema em questão, foram empregados, concomitantemente, os métodos quantitativos e qualitativos. O método quantitativo, segundo Richardson (1999), é caracterizado pelo emprego da quantificação, tanto na modalidade da coleta de dados e informações, quanto no tratamento de dados através de técnicas estatísticas. Segundo Groulx (2008), a pesquisa qualitativa situa geralmente a sua contribuição à pesquisa social, na renovação do olhar lançado sobre os questionamentos. O emprego dessas duas vertentes de pesquisa permite verificar de uma forma mais convicta a ocorrência, ou não, dessas consequências.
Nesse contexto, a unidade de análise desta pesquisa compreendeu 53 municípios, sendo 22 do Acre, 16 do Amapá e 15 de Roraima, estados da região Norte do país. Os dados secundários foram seccionados em 10 pontos do tempo, entre os anos de 2006 a 2015, formando assim um painel curto que, Segundo Gujarati (2011), se caracteriza por ter o número de indivíduos no corte transversal maior que o número de períodos no tempo. A delimitação do período foi feita de modo a captar o impacto da adoção de diversas medidas de desoneração do IPI ao longo dos anos de 2009 a 2013.
Utilizou-se como variáveis no estudo a arrecadação própria municipal per capita, FPM per capita, que representa também um indicador das transferências Federal, PIB per capita, transferências intergovernamentais do Estado per capita e desoneração do IPI. Os dados secundários tiveram como fonte as bases de dados do FINBRA, que pertence à secretaria do Tesouro Nacional, do Instituto de Economia Aplicada (IPEA) e do Instituto Brasileiro de Geografia e estatística (IBGE). Todos os valores monetários foram ajustados pelo Índice Geral de Preços (IGP-DI) da Fundação Getúlio Vargas – FGV – na data de 31/12/2015, em milhares de reais.
3.2 Modelo Empírico, tratamento dos dados e descrição das variáveis.
Para a execução dos objetivos, o artigo foi desenvolvido em duas etapas. Primeiro foi analisado se a desoneração do IPI teve efeito nos níveis de repasse do FPM. Depois analisou-se o comportamento das arrecadações municipais durante esse período.
A primeira etapa, inicialmente, teve como objetivo avaliar as desonerações do IPI, entre os anos de 2009 e 2013. Parte-se da hipótese que as desonerações afetaram os repasses do FPM para os municípios dos estados analisados. Para tal, foi avaliado o período compreendido entre os anos de 2006 e 2015. Essa amplitude permitiu avaliar os repasses antes e depois da desoneração, pois como descreve Bremaeker (2011), só em 2009, primeiro ano da redução do IPI, os municípios receberam R$ 47,2 bilhões originários de 23,5% dos R$ 200,2 bilhões arrecadados com Imposto de Renda e IPI.
Nesse sentido, foi estimado um modelo de regressão linear com dados em painel, que descreveu o comportamento dos repasses do FPM em função do PIB total dos municípios sem levar em consideração as desonerações e um modelo incorporando a variável desoneração. Esses modelos são representados respectivamente pelas Equações 1 e 2:
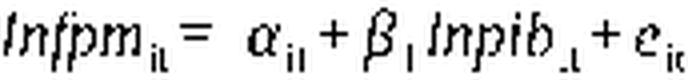 (1)
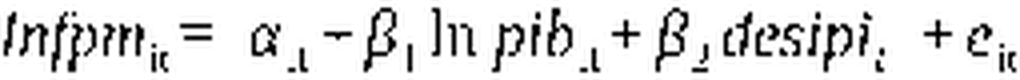 (2)
em que lnfpm denota o logaritmo natural do Fundo de Participação dos Municípios; lnpib é o logaritmo natural do Produto Interno Bruto; desipi é a desoneração do IPI; α o intercepto a ser estimado; e o erro aleatório do modelo. Com o objetivo de avaliar o efeito percentual, positivo ou negativo das desonerações nos níveis de repasse do FPM, foi efetuada uma razão entre os parâmetros estimados das variáveis explicativas lnpib dos modelos.
Ainda na primeira etapa desse artigo, procurou-se identificar qual setor econômico promoveu maior ou menor efeito nos repasses federais via FPM, para tal avaliaram-se as implicações da desoneração do IPI sobre o nível de repasse do FPM em relação ao setor industrial, agropecuário e serviços, entre os anos de 2006 e 2015. Nesse sentido, procurou-se analisar se as desonerações serviram para aquecer o setor de serviços e/ou agropecuário, dado o baixo potencial industrial desses estados, como por exemplo, o estado do Acre que, segundo dados IBGE 2010, tem a composição do seu PIB em aproximadamente 68%, 15% e 17% para os setores de serviço, industrial e agrícola, respectivamente.
Com essa finalidade, um modelo de regressão linear com dados em painel foi estimado para a variável dependente FPM em função de variáveis explicativas, PIB industrial, PIB agropecuário, PIB serviços (que representaram os desdobramentos da variável PIB) e da variável explicativa desoneração do IPI. Esse modelo está representado na Equação 3:
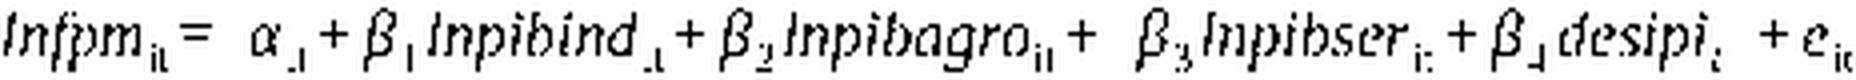 (3)
em que lnfpm denota o logaritmo natural do Fundo de Participação dos Municípios; lnpibind é o logaritmo natural do valor adicionado industrial; lnpibagro é o logaritmo natural do valor adicionado agropecuário; lnpibserv é o logaritmo natural do valor adicionado de serviços; desipi é a desoneração do IPI; α o intercepto a ser estimado; e o erro aleatório do modelo.
A segunda seção deste artigo teve como objetivo avaliar o comportamento das arrecadações próprias municipais dos estados em estudo no período compreendido entre os anos de 2006 e 2015. Essa análise se faz relevante devido à necessidade de compreender se houve por parte dos munícipios um esforço compensatório no sentido de suprir possíveis perdas nas receitas provenientes das transferências via FPM. Com isso, partiu-se da hipótese, que diante das possíveis perdas das receitas oriundas do FPM, devido às desonerações, os municípios compensaram essas perdas aumentando sua capacidade arrecadatória.
Neste sentido, o procedimento metodológico foi calcular a soma total das arrecadações próprias de todos os municípios por estado para cada ano, no período compreendido entre os anos de 2006 e 2015. A variável arrecadação própria foi composta pelas receitas provenientes do IPTU, do ISS e das taxas municipais. Vale ressaltar que em torno de 75% dos municípios analisados possuem menos de 20000 habitantes, nesse contexto, a variável arrecadação própria foi ponderada pela população, pois como descreve Vescovi Junior (2003), nas cidades de população menor a arrecadação própria se concentra na cobrança de impostos e taxas.
Ressalta-se que, nos modelos econométricos de dados em painel estimados neste artigo, i refere-se a cada um dos municípios em estudo dos estados do Acre, Amapá e Roraima e t representa cada ano no período entre os anos de 2006 e 2015.
Nos modelos estimados, primeiro foi testada a significância da regressão pelo Teste F, para verificar a existência de relação linear entre as variáveis, sob a hipótese de nulidade para o modelo, H0: estabilidade dos parâmetros, Doane (2008), ao nível de 5% de significância. Em seguida a decisão de qual o melhor modelo para se estimar os parâmetros se deu pelos testes estatísticos de Chow, Hausman e Breush-Pagan, Gujarati (2011), sob as respectivas hipóteses de nulidade: H0: modelo restrito (Pooled); H0: modelo de efeitos aleatórios; H0: modelo restrito (Pooled), contra as respectivas hipóteses alternativas: Ha: modelo irrestrito (efeitos fixos); Ha modelo irrestrito (efeitos fixos); Ha modelo de efeitos aleatórios. A significância dos parâmetros também foi testada ao nível de 5% de probabilidade, pelo teste t, sob a hipótese de nulidade, H0: parâmetro estatisticamente igual a zero, Cecon et. al. (2012), esse t nos permite predizer se a variável explicativa é ou não importante para o modelo.
Após os testes, a estimação dos modelos empíricos citados acima, para a estrutura dos dados, seguiu um tratamento de regressão em painel e os parâmetros foram estimados pelo Método dos Mínimos Quadrados Ordinários (MQO) com efeitos fixos. Parte-se então, como descreve Wooldridge (2011), do pressuposto que o intercepto  capta as diferenças entre os indivíduos da amostra, no caso, os municípios dos estados supracitados. Ainda no que se refere aos pressupostos do modelo, Gujarati (2011), destaca que o modelo de efeitos fixos permite captar apenas as diferenças entre os indivíduos, pois pressupõe que o intercepto é um parâmetro fixo. Desse modo, permite que a inferência sobre o modelo seja apenas sobre os munícipios dos estados em estudo.
Temos que a regressão como descreve Cecon et. al. (2012) permite determinar, a partir das estimativas dos parâmetros, como uma ou mais variáveis independentes exercem ou parecem exercer influência sobre uma variável dependente. Já, a regressão com dados em painel, segundo Maddala (2003) e Gujarati (2011), se refere à análise de um fenômeno por meio de um conjunto de variáveis nos quais se têm observações sobre vários indivíduos em vários períodos de tempo, fornecendo uma análise da dimensão espacial e temporal simultaneamente. Os efeitos fixos têm como finalidade controlar os efeitos das variáveis omitidas que variam entre os indivíduos e permanecem constantes ao longo do tempo Gujaratti (2011), Costa (2012) relata, ainda, que tal método produz estimativas consistentes e não tendenciosas, pressupondo em relação aos erros a normalidade, homocedasticidade e ausência de correlação.
Ainda em relação ao modelo de dados em painel, outra vantagem é permitir o uso de maior número de observações, aumentando o número de graus de liberdade e diminuindo a colinearidade entre as variáveis explicativas. Pois a existência de multicolinearidade dificulta estabelecer com precisão, qual das variáveis preditoras influencia a variável resposta. Uma vez eliminado esse problema, pode-se obter uma melhora na qualidade da estimação dos parâmetros (HSIAO, 1986).
A estimação dos parâmetros se deu com todas as variáveis monetárias logaritmizadas, por meio do logaritmo natural. Tal técnica possibilita reduzir o efeito dos outliers, os efeitos de escala e permite uma interpretação percentual da análise, pois como descreve Wooldridge (2011), as estimativas com o uso de logs são menos sensíveis às observações desiguais (extremas) devido ao estreitamento considerável que pode ocorrer na amplitude dos valores das variáveis. Por fim, a variável desoneração do IPI foi representada por uma dummy com 0 para os anos sem desoneração e 1 para os anos em que houve desoneração no IPI.
4 RESULTADOS E DISCUSSÕES
4.1 Efeitos da desoneração do IPI sobre o Fundo de Participação dos Municípios
As primeiras análises efetuadas apresentaram que os modelos estimados dos dados econométricos da regressão em painel, para avaliar o efeito das desonerações do IPI nos repasses do FPM em função da varável explicativa PIB, foram significativos, ao nível de 5% de probabilidade pelo teste F. O modelo estimado também foi significativo, a 5% de significância, para os efeitos fixos dos erros, selecionado pelos testes de Chow, Hausman e Breush-Pagan.
Os resultados encontrados para os parâmetros estimados em relação a variável PIB dos munícipios, Tabela 1, foram significativos pelo teste t ao nível de 5% de probabilidade, apenas para os municípios dos estados do Acre e Roraima. No estado do Acre as estimativas indicam que para cada unidade percentual de aumento no PIB, no período sem as desonerações, há um aumento de aproximadamente 0,18% nos repasses do FPM. Já nos períodos em que aconteceram as desonerações do IPI as estimativas apontam que para cada unidade de aumento percentual na variável PIB o aumento dos repasses é aproximadamente 0,19%, esses percentuais indicam que as desonerações do IPI proporcionaram um crescimento de aproximadamente 5,5% nos repasses do FPM para os municípios do estado.
Em relação aos municípios de Roraima as estimativas apontam um aumento aproximado de 0,25% e 0,28% nos repasses do FPM, para cada unidade percentual de aumento no PIB, nos períodos sem e com desoneração do IPI, respectivamente. Esses percentuais indicam, que assim como ocorreu nos munícipios do Acre, as desonerações do IPI proporcionaram um crescimento aproximado de 18,0% nos repasses do FPM aos municípios de Roraima.
Essas estimativas vêm ao encontro dos dados do IBGE que indicam que para o mesmo período de tempo analisado por esse trabalho, entre 2006 e 2015, em sete desses dez anos houve crescimento do PIB. No ano de 2015, em específico, o PIB per capita foi decrescente e o governo compensou, por meio de uma emenda constitucional, possíveis perdas nos repasses, aumentando em 1% as transferências do FPM (PORTALAMM, 2016). Esses dados corroboram com os resultados deste trabalho, no sentido de justificar o crescimento dos repasses do FPM aos municípios citados.
|
Tabela 1 - Comportamento dos repasses do FPM com e sem a desoneração do IPI |
||||
|
Variável |
Sem desoneração |
Com desoneração |
||
|
Coeficiente |
p-value |
Coeficiente |
p-value |
|
|
lnpib1 |
0,1770 |
0,0000* |
0,1859 |
0,0000* |
|
lnpib2 |
0,0065 |
0,8430** |
0,0026 |
0,9330** |
|
lnpib3 |
0,2503 |
0,0030* |
0,2795 |
0,0010* |
|
1Acre; 2Amapá; 3Roraima; * Significativo ao nível de 5% de probabilidade** Não significativo. Fonte: Dados da pesquisa. |
||||
O modelo estimado para os dados econométricos da regressão em painel, com o objetivo de avaliar as implicações das desonerações do IPI de forma a detectar qual setor econômico provocou maior ou menor impacto sobre os repasses do FPM, foi significativo ao nível de 5% pelo teste F e significativo a 5% de probabilidade para os efeitos fixos dos erros. As estimativas para os parâmetros das variáveis explicativas PIB industrial, PIB agropecuário, PIB serviços, e uma dummy para desoneração, Tabela 2, não foram todos significativos pelo teste t ao nível de 5% de probabilidade.
Os municípios do Amapá foram os únicos que apresentaram todas estimativas estatisticamente significativas, sendo que as variáveis preditoras, PIB agropecuário e PIB serviços apresentaram percentuais positivos. Dessa forma, as estimativas dos parâmetros indicaram que para cada unidade de aumento no PIB agropecuário o aumento percentual nos repasses do FPM é de 0,07%. Em relação ao setor de serviços, estima-se que para cada unidade de aumento no PIB ocorre um aumento percentual nos repasses do FPM de 0,06%, resultado esse que se alinha com dados do IBGE que indicam que o setor de serviços representa cerca de 85% do PIB no estado. Ressalta-se, no entanto, que a estimativa para o PIB industrial indica um efeito negativo das desonerações do IPI no FPM, pois para cada unidade percentual de aumento nessa variável os repasses decrescem em aproximadamente 0,02%, esses números vão ao encontro dos resultados obtidos por Assunção et. al. (2012) que apresentam que as perdas nas arrecadações municipais se dão quase que em sua totalidade devido à desoneração tributária no IPI, em especial à dos automóveis. Assunção et. al. (2002) relatam também que essas perdas de maneira geral não foram refletidas em sua totalidade na respectiva transferência intergovenamental, pois segundo o autor, a Lei nº 12.058/2009 (BRASIL, 2009), editada pelo governo com o objetivo de minimizar os efeitos da crise econômica sobre o FPM, proporcionou aos municípios, só em 2009, entre os meses de maio e outubro, recebimentos de até quatro parcelas dessas transferências para suprir os efeitos emergenciais provocados pela crise econômica.
Em relação às estimativas significativas, ao nível de 5% de probabilidade, para a variável explicativa que representa o PIB agropecuário para os municípios do Acre e Roraima, essas apresentam que para cada unidade de aumento percentual das mesmas, o FPM aumenta 0,10% e 0,05% respectivamente. Na prática, dados do IBGE apontam que esses resultados podem não ser tão significativos para as receitas advindas dos produtos industrializados desse setor, dado aproximadamente 17% do PIB do Acre e apenas 4% do PIB de Roraima serem compostos pela atividade agropecuária.
|
Tabela 2 - Implicações da desoneração sobre o nível de repasse do FPM aos municípios |
||||||
|
Variáveis |
Acre |
Amapá |
Roraima |
|||
|
Coef. |
p-value |
Coef. |
p-value |
Coef. |
p-value |
|
|
lnpibagr |
0,0979 |
0,001* |
0,0738 |
0,001* |
0,0479 |
0,050* |
|
lnpibind |
0,0085 |
0,694** |
- 0,0191 |
0,023* |
0,0665 |
0,156** |
|
lnpibser |
0,0140 |
0,578** |
0,0630 |
0,027* |
- 0,0284 |
0,559** |
|
* Significativo ao nível de 5% de probabilidade; **Não significativo. Fonte: Dados da pesquisa. |
||||||
Os resultados apresentados na Tabela 1 permitem inferir que houve o crescimento dos repasses do FPM devido às desonerações, no entanto, a Tabela 2 apresenta que os setores que contribuíram em maior grau para esse aumento nos repasses foram os setores agropecuários e de serviços que sofrem menos impacto com as desonerações.
4.2 Comportamento das arrecadações próprias municipais
As curvas traçadas, Figura 1, projetaram o comportamento das arrecadações totais dos municípios para os estados do Acre, Amapá e Roraima, entre os anos de 2006 e 2015.
Cada curva representa a soma anual das arrecadações próprias totais de todos os municípios por estado, per capita e deflacionada. Ressalta-se que devido ao alto número de missing no banco de dados para o ano de 2015, o mesmo não foi considerado na análise.
Nesse sentido, se for considerado o período entre os anos de 2006 e 2014, as curvas descrevem que de maneira geral houve um crescimento nas arrecadações próprias dos munícipios de todos os estados analisados. Em relação aos munícipios do Acre e Roraima, esse crescimento foi moderado, visto que aponta o alto nível de dependência desses municípios das transferências intergovernamentais. Esse resultado pode ser explicado pelo fato desses estados possuírem o maior percentual de munícipios com a população menor que 20000 habitantes, 70% e 80% para o Acre e Roraima, respectivamente, segundo dados do IBGE. Outro fator que colabora para o baixo nível de arrecadação é o baixo número de munícipios com população acima de 50000 habitantes, dois municípios do estado do Acre e apenas um para Roraima.
Os resultados apontam, porém, que para o estado do Amapá a variação positiva na arrecadação foi expressiva a partir do ano de 2009. Esse comportamento pode indicar um maior esforço fiscal por parte dos munícipios do estado, principalmente por ser o estado com menor percentual de munícipios com população abaixo de 20000 habitantes, aproximadamente 60%, segundo IBGE.
Nesse sentido, esses resultados podem significar que os municípios do estado do Amapá, dependem menos das transferências via FPM, pois como descreve Massardi e Abrantes (2016), a dependência dos municípios dessa fonte de receita é diretamente proporcional ao número de habitantes, até mesmo porque, esse é o critério para o repasse deste recurso.
Figura 1 - Soma das arrecadações per capita e deflacionada dos municípios dos
estados do Acre, Amapá, Roraima no período de 2006 a 2015.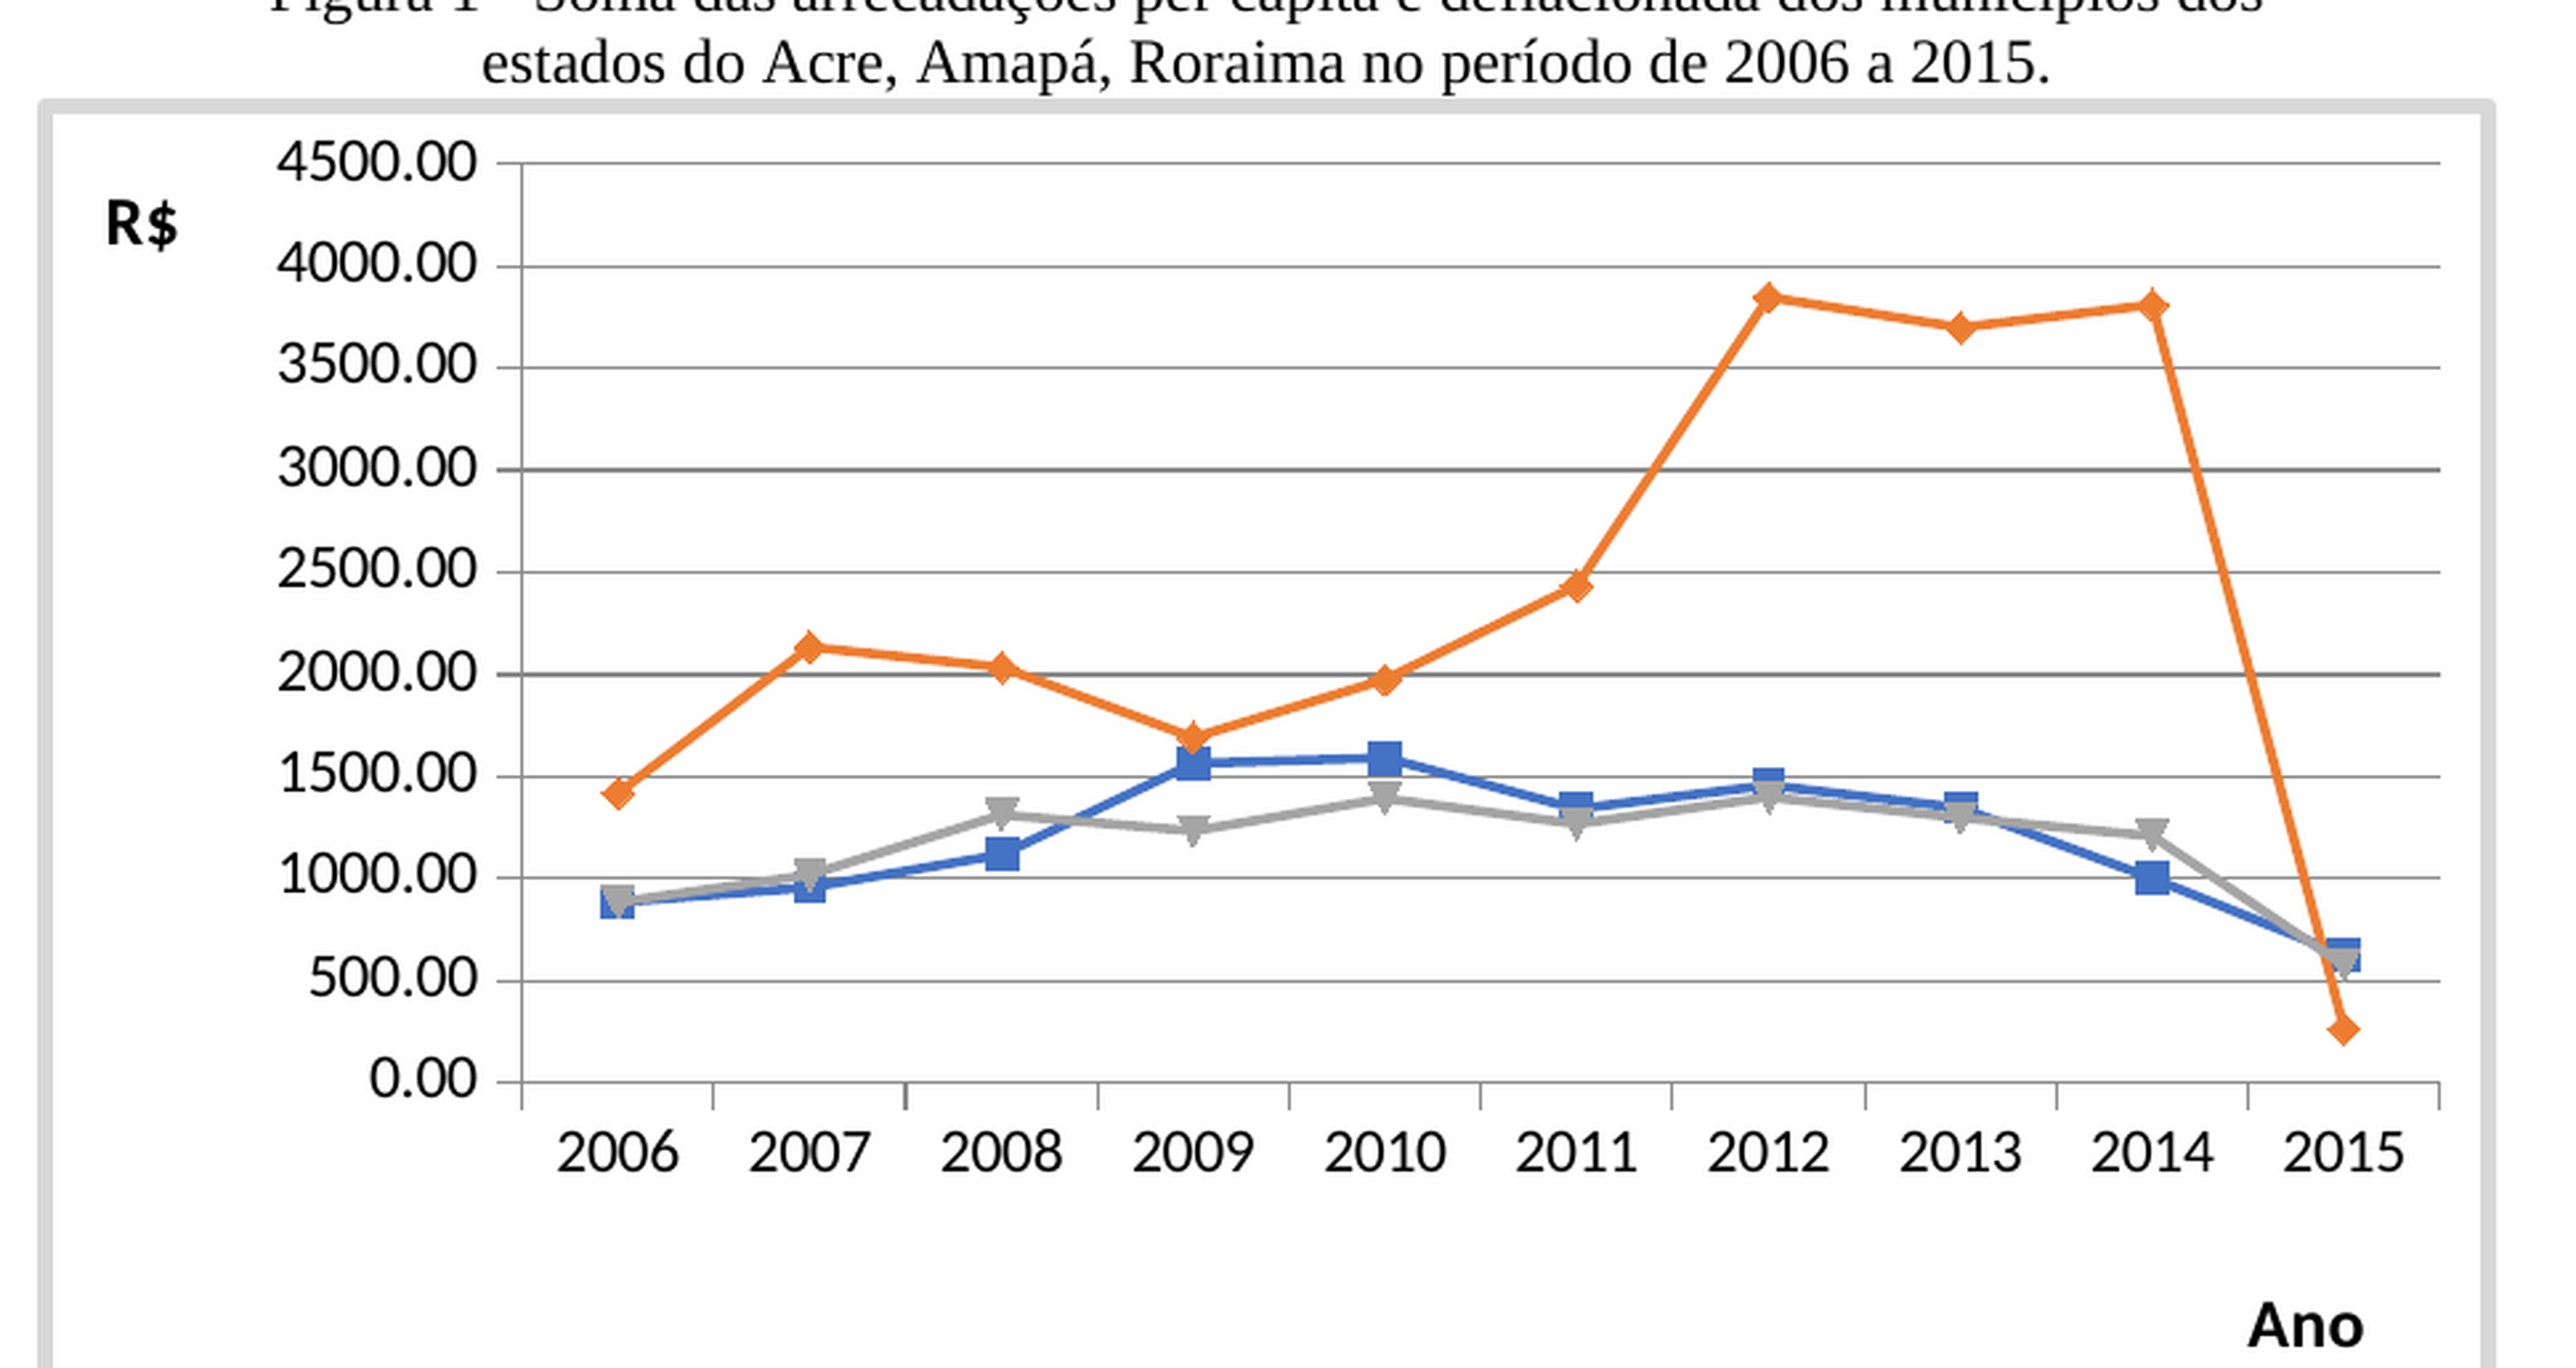
Fonte: Dados da pesquisa.
5 CONCLUSÃO
Em linhas gerais, este artigo avaliou o comportamento dos repasses do Fundo de Participação dos Municípios dos estados do Acre, Roraima e Amapá entre os anos de 2006 e 2015, diante das desonerações do IPI entre os anos de 2009 e 2013. Avaliou-se também o comportamento das arrecadações próprias desses municípios no período citado.
Os resultados permitem concluir que as desonerações do IPI por parte do governo Federal provocaram aumento nos repasses do FPM de aproximadamente 5,5% e 12,0% para os estados do Acre e Roraima, respectivamente.
Em relação às implicações dessas desonerações, concluiu-se que o setor agropecuário foi o que apresentou uma resposta mais positiva diante das desonerações do IPI, com destaque para os munícipios do Acre e Amapá. Ressalta-se, porém, que esse setor sofre pequena influência das desonerações. O ponto negativo ficou por conta do PIB industrial do Amapá que provocou um decréscimo de aproximadamente 0,2% no FPM dos municípios, o que corrobora em parte com os resultados encontrados por Barbosa et. al. (2017), que apresentam que políticas, como as de desonerações do IPI, nem sempre são eficazes para o aumento da receita bruta do setor industrial.
Em relação às arrecadações próprias municipais, conclui-se que elas apresentaram um crescimento moderado para os municípios do estado do Acre e Roraima e um crescimento mais acentuado para o Amapá.
Em linhas gerais, os resultados encontrados neste artigo permitiram concluir que as desonerações proporcionaram aumento nos repasses do FPM. Os resultados mostraram que as receitas municipais provenientes das arrecadações próprias cresceram entre os anos de 2006 e 2014, sendo que a partir de 2009 esse fato se deu mais gravosamente nos municípios do estado do Amapá.
Dessa forma, este trabalho evidencia a necessidade, por parte do governo federal, de avaliar melhor as possíveis consequências de políticas públicas que possam vir a interferir nas receitas e consequentemente na saúde econômica dos municípios brasileiros.
Sugere-se, para futuras pesquisas, investigar os efeitos das desonerações nos repasses do FPM para os municípios dos três estados de maiores PIB do Brasil: São Paulo, Rio de Janeiro e Minas Gerais. Afinal, pressupõe-se que as consequências das desonerações sobre IPI nesses estados sejam ainda maiores, já que são os mais industrializados da Federação.
REFERÊNCIAS
ABREU, J.F.; AMORIM FILHO, O.B.; RIGOTTI, J.I.R.; TORRES, M.E.L. Tipologia das regiões. In: Banco de Desenvolvimento de Minas Gerais (BDMG) (Org.) Minas Gerais do Século XXI. O Ponto de Partida. Belo Horizonte: Editora Rosa, 2002.
AFONSO, J. R. R.; ARAÚJO, É. A. A capacidade de gasto dos municípios brasileiros: arrecadação própria e receita disponível. (2000).
ARAÚJO, V. Le. de; GENTIL, D. L. Avanços, recuos, acertos e erros: uma análise da resposta da política econômica brasileira à crise financeira internacional.2011. Disponível:http://www.ipea.gov.br/portal/index.php?option=com_content&view=article&id=9774. Acesso em: 25 set. 2018.
ARRETCHE, M. Federalismo e políticas sociais no Brasil: problemas de coordenação e autonomia. São Paulo em perspectiva, v. 18, n. 2, p. 17-26, 2004.
ASSUNÇÃO, J. J.; ORTIZ, F. A. T.; PEREIRA, L. F. V.N. A crise financeira de 2008 e a arrecadação tributária: lições para o desenho de transferências e federalismo fiscal. Secretaria do Tesouro Nacional (STN). Textos para Discussão, n. 8, 2012.
BASSANI, M.; BUFFON, M. Benefícios fiscais: uma abordagem à luz da cidadania fiscal e da legitimação constitucional da extrafiscalidade. Revista da AJURIUS, v. 40, n. 130, p. 241-280, 2013.
BOLF, C.; SOUZA, D. A. de. Política fiscal sob a ótica tributária: correntes ideológicas e o cenário brasileiro. 2010. 17 f. TCC (Graduação) - Curso de Ciências Contábeis e Economia, Udesc, Florianópolis, 2010. Disponível em: http://www.apec.unesc.net/V_EEC/sessoes_tematicas/Finanças e economia do setor público/POLÍTICA FISCAL SOB A ÓTICA TRIBUTÁRIA.pdf. Acesso em: 20 out. 2018.
BRADFORD, D. F., OATES, W.E. Suburban exploitation of central cities and governmental structure. 1972.
BRASIL. Constituição (1988). Constituição da República Federativa do Brasil. Promulgada em 05 de outubro de 1988. Disponível em: http://www.planalto.gov.br/ccivil_03/constituicao/constitui%C3%A7ao.htm. Acesso em: 20 jan. 2016.
BRASIL. Instituto Brasileiro de Geografia e Estatística. Indicadores Sociais Municipais - 2000. 2000. Disponível em: http://www.ibge.gov.br/home/estatistica/populacao/indicadores_sociais_municipais/tabela1a.shtm. Acesso em: 20 out. 2018.
BRASIL, Site Receita Federal (2009). Disponível em: http://idg.receita.fazenda.gov.br/acesso-rapido/legislacao/link#2009. Acesso em: 24 set. 2018.
BRASIL, Decreto n. 7.212/10 de 15 de Junho de 2010. Regulamenta a cobrança, fiscalização, arrecadação e administração do Imposto sobre Produtos Industrializados - IPI. Diário Oficial (da) República Federativa do Brasil. Brasília, 15 de junho de 2011. Disponível em: http://www.planalto.gov.br/ccivil_03/_ato2007-2010/2010/decreto/d7212.htm Acesso em: 20 jan. 2016.
BRASIL. Secretaria do tesouro nacional. O que você precisa saber sobre as transferências constitucionais e legais. 2012. Disponível em: http://www3.tesouro.fazenda.gov.br/estados_municipios/download/CartilhaFPM.pdf. Acesso em: 17 ago. 2016.
BRASIL, Decreto n. 7.660 de 23 de dezembro de 2011. Tabela de Incidência do Imposto sobre Produtos Industrializados - TIPI. Diário Oficial (da) República Federativa do Brasil. Brasília, 26 de dezembro de 2011. Disponível em: http://www.planalto.gov.br/ccivil_03/_ato2007-2010/2010/decreto/d7212.htm Acesso em: 20 jan. 2016.
BREMAEKER, F. E. J. Reforma Tributária: Vantagem ou Desvantagem para os Municípios? Transparência Municipal. Salvador, 2011. Disponível em: http://docplayer.com.br/38959083-Reforma-tributaria-vantagem-ou-desvantagem-para-os-municipios.html. Acesso em: 20 de Fevereiro de 2018.
CECON, P.R. et al. Métodos Estatísticos – Viçosa: Ed. UFV, 2012
Consultoria legislativa do senado federal. Transferências intergovernamentais no brasil: diagnóstico e proposta de reforma. 2008. Disponível em: https://www2.senado.leg.br/bdsf/bitstream/handle/id/94747/Textos para discussão 40.pdf?sequence=7. Acesso em: 22 ago. 2017.
CORATTO, B. P. O fenômeno extrafiscal no sistema tributário brasileiro. 2010. Disponível em: http://www.ambitojuridico.com.br/site/?n_link=revista_artigos_leitura&artigo_id=11244&revista_caderno=26. Acesso em: 18 jan. 2016.
DOANE, D. P.; SEWARD, L. E. Estatística aplicada à administração e à economia. São Paulo: McGraw-Hill, 2008.
FOLLONI, A. Isonomia na tributação extrafiscal. 2014. Disponível em: http://bibliotecadigital.fgv.br/ojs/index.php/revdireitogv/article/view/43565/42282. Acesso em: 10 dez. 2017.
FREITAS, M. C. P. Os efeitos da crise global no Brasil: aversão ao risco e preferência pela
liquidez no mercado de crédito. Estudos Avançados, v. 23, n. 66, 2009.
GASSEN, V.; D'ARAÚJO, P. J. S.; PAULINO, S. Tributação sobre Consumo: o esforço em onerar mais quem ganha menos. Sequência: Estudos Jurídicos e Políticos, v. 34, n. 66, p. 213-234, 2013.
GIBSON, E.; FALLETI, T. Unity by the Stick: Regional Conflict and the Origins of Argentine Federalism. In : GIBSON, E. (ed.). Federalism and Democracy in Latin America. Baltimore: Johns Hopkins University, 2004.
GIL, A. C. Métodos e técnicas de pesquisa social. 5.ed. São Paulo: Atlas, 2007.
GROULX, L-H. Contribuições da pesquisa qualitativa à pesquisa social. In: POUPART, Jean; et al. A pesquisa qualitativa: enfoques epistemológicos e metodológicos. Petrópolis, RJ: Vozes, 2008.
GUJARATI, D.N.; PORTER, D.C; Econometria Básica. 5. ed. Porto Alegre: Editora AMGH, 920p. 2011.
HSIAO, C. Analysis of panel data. Cambridge university press, 1986. ISBN 1107038693.
IBGE. Instituto Brasileiro de Geografia e Estatística. (2018). Estatísticas. Disponível em: https://www.ibge.gov.br/. Acesso em: 20 ago. 2018.
MADDALA, G. S. Introdução à econometria. Rio de Janeiro: LTC, 2003.
MARTINS, B.S. (2010). Crise Financeira e Restrição de Crédito no Brasil: Evidências com Base no Custo do Financiamento Bancário. Banco Central do Brasil, Relatório de Economia Bancária e Crédito, 69-87.
MASSARDI, W. O.; ABRANTES, L. A. Dependência dos municípios de Minas Gerais em relação ao FPM. Revista de Gestão, Finanças e Contabilidade, v. 1, n. 6, p. 173-187, 2016.
MENDES, M. Federalismo fiscal. BIDERMAN, C.; ARVATE, P. Economia do Setor Público no Brasil, Rio de Janeiro: Elsevier, v. 6, 2004, pp 421-461.
MERIGOT, Jean-guy. Elementos de uma teoria da parafiscalidade. 1953. Disponível em: http://bibliotecadigital.fgv.br/ojs/index.php/rda/article/view/13308/12210. Acesso em: 05 jan. 2018.
NAKAMURA, A. A. O papel do fundo de participação dos municípios – FPM - na formação das finanças municipais no Estado do Rio Grande do Norte: 1989-1997. Brasília: ESAF, 2001." Monografia não premiada, apresentada no VI Prêmio Tesouro Nacional–2001. Tópicos Especiais de Finanças Públicas, Natal (RN).
NOGUEIRA, R.B. Curso de Direito Tributário. 9. ed. São Paulo: Saraiva, 1995.
OATES, W.E. An essay on fiscal federalism. Journal of Economic Literature, v. 37, pp. 1120–49, 1999.
OLIVEIRA, L. M. Manual de Contabilidade Tributária. 6. ed. São Paulo: Atlas, 2007.
PAPADOPOL, M. D. A extrafiscalidade e os controles de proporcionalidade e de igualdade. 2009. 130 f. Dissertação (Mestrado) - Curso de Direito, Universidade Federal do Rio Grande do Sul, Porto Alegre, 2009. Disponível em: http://hdl.handle.net/10183/16164. Acesso em: 09 jun. 2016.
PLANALTO, 2009. Disponível em: http://www.planalto.gov.br/ccivil_03/_ato2007-2010/2009/lei/l12058.htm. Acesso em: 25 out 2018.
PORTALAMM, 2016. Disponível em: http://portalamm.org.br/aumento-de-1-do-fpm-sera-repassado-integralmente-aos-municipios-em-julho/. Acesso em: 10 abr. 2017.
RICHARDSON, R.J. Pesquisa social: métodos e técnicas. 3. ed. São Paulo: Atlas, 1999.
SABBAG, E. Manual de direito tributário. 4. ed. São Paulo: Saraiva, 2014.
SANTI, E. M.D. Curso de direito tributário e finanças públicas. São Paulo: Saraiva, 2008.
SILVA, D. C. A finalidade extrafiscal do tributo e as políticas públicas no Brasil. Prismas: Dir. Pol. Pub. E Mundial, v. 4, n.1, p. 98-122, 2007.
SILVA, S. dos S. Sistema tributário nacional: fiscalidade, parafiscalidade e extrafiscalidade. 2014. Disponível em: http://saamssilva.jusbrasil.com.br/artigos/119871459/sistema-tributario-nacional-fiscalidade-parafiscalidade-e-extrafiscalidade. Acesso em: 08 jun. 2016.
SOUZA, C. Federalismo e descentralização na Constituição de 1988: processo decisório, conflitos e alianças. Dados, Rio de Janeiro, v. 44, n. 3, p. 513-560, 2001.
SOUZA, C. Federalismo, desenho constitucional e instituições federativas no Brasil pós-1988. Revista de sociologia e política, v. 24, n. 24, p. 105-122, 2005.
VESCOVI Jr., J. Perfil da Administração Tributária em Municípios com até 30.000 habitantes: esforço fiscal e viabilidade municipal. 98p. Dissertação (Mestrado em Administração Pública) – Fundação Getúlio Vargas, São Paulo, 2003.
WOOLDRIDGE, J.M., Introdução à Econometria – Uma Abordagem Moderna. 4. ed. São Paulo: Ed. Cengage Learning, 2011.
[1] Professor do Departamento de Ciências Econômicas – Universidade Federal de Juiz de Fora – campus GV (UFJF/GV), Mestre em Estatística Aplicada e Biometria (UFV). Universidade federal de Juiz de Fora - campus GV. E-mail: marconismiranda@hotmail.com
[2] Doutor em Administração pela Universidade Federal de Lavras (UFLA), Professor Associado do Departamento de Administração e Contabilidade da Universidade Federal de Viçosa (UFV) – Viçosa/MG, Brasil. E-mail: abrantes@ufv.br
[3] Mestrando em Administração e Bacharel em Ciências Contábeis pela Universidade Federal de Viçosa (PPG-ADM/UFV) - Viçosa/MG, Brasil. E-mail: tiagorocha324@gmail.com