
DOI: https//doi.org/10.13037/gr.vol36n109.5813
|
Received: 19/12/2018 | Accepted: 27/02/2020 |
Reflexão sobre a aplicabilidade da teoria dos jogos em modelos de escolhas contábil-financeiras
Thoughts on the applicability of game theory in models of accounting and financial choices
Marco Aurélio dos Santos[1]
Orcid: https://orcid.org/0000-0001-6838-9372
Luiz Paulo Lopes Fávero[2]
Orcid: http://orcid.org/0000-0001-8516-6701
Resumo
O presente trabalho tem como objetivo desenvolver uma análise teórico-empírica da aplicabilidade da Teoria dos Jogos em casos de escolhas contábil-financeiras. A Teoria dos Jogos tem por objetivo analisar um processo de tomada de decisão estratégica, considerando características de ambos os jogadores e seus payoffs e a iteração entre eles, com o objetivo de atingir possíveis escolhas realizadas de forma ótima, observados determinados pressupostos sobre os jogadores. Observa-se na literatura em contabilidade e finanças que muitas situações em que ocorrem conflitos de interesse entre agente e principal podem ser analisadas e modeladas em formas de jogo, conforme discutido neste trabalho.
Palavras-chave: Teoria dos Jogos. Contabilidade e Finanças. Disclosure Contábil.
Abstract
This paper aims to develop a theoretical-empirical analysis of the applicability of Game Theory in cases of accounting and financial choices. Game Theory aims to analyze a strategic decision-making process, considering characteristics of both players and their payoffs, and the iteration between them, in order to achieve possible choices made optimally, observing certain assumptions about the players. It is observed in the accounting and finance literature that many situations in which conflicts of interest occur between agent and principal can be analyzed and modeled in game forms, as discussed in this paper.
Keywords: Game Theory. Accounting and Finance. Accounting Disclosure.
1 INTRODUÇÃO
Em contabilidade e finanças, o estudo de modelos de escolhas tem se tornado cada vez mais relevante, apresentando o precípuo objetivo de analisar as causas e como os agentes contábeis tomam as decisões referentes à elaboração e divulgação das demonstrações financeiras, com base no comportamento dos agentes relacionados.
Esse campo de estudo tem maior impacto principalmente com o processo de convergência dos GAAP1 nacionais para o padrão internacional das IFRS, onde o processo de construção e apresentação das demonstrações financeiras e representação dos fatos contábeis tem maior liberdade de decisão por ser baseado em princípios, não mais em normas fixas e reguladas pelos diferentes governos/agentes reguladores. Porém, tal abertura pode incorrer em problemas como manipulação de resultados e fraudes contábeis, caso a empresa não apresente bons instrumentos de controle interno e externo de suas informações econômico-financeiras.
Com o aumento da discricionariedade do gestor na tomada de decisão sobre a apresentação das informações contábil-financeiras, discussões sobre a relação entre agente e principal, representadas pela teoria da agência de Jensen e Meckling (1976), e sobre assimetria informacional, discutida em seminal trabalho de Akerlof (1970), tomam frente na compreensão dos fenômenos de disclosure contábil na academia. Tais teorias têm como pressupostos que os agentes envolvidos são automotivados, tem como objetivo final a maximização de sua função utilidade e apresenta um modelo de racionalidade ilimitada.
Dentro desse paradigma econômico, uma das abordagens utilizadas para avaliar os mecanismos que regem o comportamento dos agentes de mercado refere-se à teoria dos jogos. Observa-se que poucos estudos utilizam tal abordagem, e aqueles que a adotam (Cook et al., 1997; Zeng, 2001; Wilks e Zimbelman, 2004; Vos e Lucas, 2008; Anastasopoulos e Anastasopoulos, 2012; Arata e Shimogawa, 2014) oferecem maior foco à análise do comportamento oportunista do gestor e à capacidade de solução de problemas de moral hazard na relação entre agente e principal por parte dos processos de auditoria.
Nesse sentido, o presente artigo tem por objetivo discutir a relação entre o gestor e o investidor num cenário de possibilidade de tomada de decisão discricionária acerca da informação contábil-financeira. Adicionalmente, analisa trabalhos anteriores que fizeram uso da aplicação da teoria dos jogos em problemas com características vinculadas ao campo de pesquisa contábil-financeira, sobretudo em auditoria.
Esse trabalho justifica-se pela necessidade de observação de novas metodologias e abordagens na análise de escolhas contábil-financeiras, considerando o comportamento dos agentes e sua interação com outros stakeholders organizacionais, sob a perspectiva da teoria dos jogos. Dessa forma, este artigo tem por objetivo, adicionalmente, apresentar insights sobre o impacto das estruturas de auditoria na relação entre agente e principal na apresentação das demonstrações contábil-financeiras. Tais estruturas apresentam características de redução de fraudes, assim como de monitoramento do principal (no caso, investidores) sobre o gestor, sendo uma das formas de redução de assimetria de informação e incremento do alinhamento de interesses entre gestores e investidores.
O presente trabalho está estruturado da seguinte maneira: na seção 2, é realizada uma revisão de literatura sobre teoria dos jogos e sobre trabalhos que fizeram aplicações em contabilidade e finanças. Na seção 3, é apresentado um exemplo de jogo em escolhas contábil-financeiras discricionárias. A última seção é destinada às conclusões.
2 TEORIA DOS JOGOS EM CONTABILIDADE E EM FINANÇAS
Segundo Feltham e Xie (1994) e Kanodia (2014), duas áreas têm sido foco da aplicabilidade da teoria dos jogos em pesquisa contábil-financeira: contabilidade gerencial e auditoria. Em contabilidade gerencial, a principal aplicação da teoria dos jogos consiste na compreensão dos processos internos das organizações, com base na teoria dos contratos. Nesse framework, observa-se que o principal foco da análise está no processo de desenvolvimento e investimento em orçamentos, assim como na construção de sistemas de incentivos aos agentes do contrato. Já em auditoria, o foco tem sido nos custos de processos e nos efeitos da divulgação financeira como mediadora da relação entre mercados financeiros e decisões de investimento das firmas.
Os processos de auditoria apresentam papel fundamental como redutor dos mecanismos de fraude contábil e como redutor da assimetria informacional entre firmas (agente) e investidores (principal), por meio de um processo que pode ser explicado por intermédio de um modelo de jogo. Wilks e Zimbelman (2004) apresentam o modelo de decisão estratégica dos agentes da firma em processos de auditoria, tendo como foco a relação entre auditor e auditado, dada a interdependência deles sob o risco de fraude nas demonstrações contábil-financeiras. Os autores identificaram que o processo de fraude contábil está ancorado em três pontos principais: (i) incentivos do gestor para cometer fraude contábil; (ii) oportunidades diante da existência de características frágeis de controle e (iii) atitudes do gestor frente à propensão do agente em cometer o ilícito. Dadas essas três características, se o plano de auditoria for desenvolvido de forma a ser previsível, o gestor tenderá a modificar os demonstrativos contábil-financeiros com base na forma com que o auditor realizará o processo. E, nesse sentido, o auditor atuará considerando o processo de decisão estratégica do auditado, apresentando um plano menos previsível de análise de contas, com o intuito de dificultar o processo de tomada de decisão estratégica deste.
O jogo de auditoria apresentado por Wilks e Zimbelman (2004) é tratado convencionalmente como jogo não cooperativo, em que os dois agentes têm interesses diferentes entre si e não cooperam para que a outra parte tenha o melhor payoff, caso haja, por parte do gestor, a intenção de cometer atos fraudulentos com base nos sistemas de incentivo que possui.
Anteriormente, Coates, Florence e Kral (2002) analisaram o jogo de auditoria como um modelo de jogo estilo welfare game, identificando quatro possíveis soluções em estratégias mistas. Segundo os autores, (i) os gestores apresentam demonstrações contábil-financeiras corretas e os auditores realizam uma auditoria normal, (ii) os gestores apresentam demonstrações contábil-financeiras corretas e os auditores realizam um modelo de auditoria mais elaborada (overauditing), (iii) os auditores detectam a fraude dos gestores, (iv) os auditores não detectam a fraude dos gestores, o que resulta num processo de auditoria falho.
Dentro do mesmo campo de análise de falhas em processos de auditoria, Ohta (2009) analisou os efeitos que a apresentação de evidências de auditoria tem sobre a mudança de comportamento quanto ao risco de auditoria. Por meio de um jogo sequencial, considerando efeitos de probabilidade de ocorrência ou não de fraude, teoricamente o autor identificou que com a inclusão de evidências de auditoria, o risco de auditoria torna-se maior quando o auditado possui incentivos para fazê-lo. Adicionalmente, o risco de detecção de fraude também amplia quando o auditor tem incentivos em não cometer erros.
Anastasopoulos e Anastasopoulos (2012) analisam o jogo de auditoria por meio de um modelo de jogo evolucionário, considerando populações de auditores que aplicam modelos básicos e ampliados de auditoria e clientes que fraudam ou não suas demonstrações contábil-financeiras. Os autores identificaram que o jogo de auditoria analisado sob esse modelo se apresenta estável, porém não assintoticamente estável, isto é, com a inclusão de informações parciais aos jogadores, há a necessidade de uma análise contábil-financeira mais apurada por parte das firmas de auditoria.
Jia e Guo (2013) analisaram por meio de um jogo sequencial o processo de auditoria considerando a relação entre companhias de auditoria, empresas e governo. A partir de um processo de análise backyard considerando dois jogos sequenciais, um sem e outro com supervisão governamental, os autores apontam a importância do enforcement jurídico e de um ambiente de regulação forte a fim de reduzir os incentivos a cometimento de fraudes e manipulação de resultados contábeis por parte do relacionamento entre empresas e companhias de auditoria.
Em outros campos de estudo, como contabilidade financeira, Arata e Shimogawa (2014) analisaram o processo de tomada de decisão das regras de depreciação segundo um modelo de jogo cooperativo, considerando o processo de tomada de decisão de investimentos por parte dos investidores e da própria firma, comparando os diferentes possíveis modelos de atuação da organização (depreciação linear, variável e modelos de impairment) com a ação de investimento do mercado. Segundo os autores, os gestores identificaram que a melhor decisão de investimento é a que apresenta uma tendência linear ao longo do tempo em empresas japonesas, e que os modelos de impairment são aceitos segundo algumas restrições apresentadas.
Adicionalmente, Bontempo (1997) apresenta uma revisão conceitual de principais processos que podem ser explicados por meio de modelos em teoria de jogos em contabilidade financeira. Neste, destaca-se a análise sob a ótica da análise da informação e do nível de disclosure que as empresas possuem em relação ao processo de investimento, apontando este como um jogo não cooperativo com informação imperfeita.
Considerando os impactos da adoção de normas contábeis, Gonzales e Nagai (2013) analisaram o impacto do Pronunciamento Contábil de Micro e Pequenas empresas (CPC-ME) em contadores e empresários sob a ótica de um jogo sequencial, identificando a validade e importância jurídica da norma contábil, porém, ao observar a estrutura de jogo e as respostas levantadas via questionários, foi observado que há falta de incentivos dos mesmos quanto à implantação de tais normas com o resultado do jogo.
Dentro da temática de normas contábeis, Ning (2011) analisou por meio de um jogo evolucionário o processo de convergência de padrões de regras implícitas (hidden rules) para padrões formais de contabilidade no processo de convergência de normas contábeis na China. O autor aponta que o processo de convergência explica-se por um processo evolucionário, em que a adoção das normas internacionais estão atreladas a inicialmente, uma maior divulgação e abertura de explicações, assim como um processo de adaptação dos contadores chineses a esses novos processos. Adicionalmente, uma maior adoção dessas normas está associada à apresentação de um processo de redução de riscos de default das empresas adotantes e redução de custos de produção de informação, quando comparados a regras implícitas, que apresentam dificuldade de incorporação ao novo modelo contábil Chinês.
No campo das finanças, observa-se que a aplicabilidade dos modelos de jogos é vasta, visto que grande parte dos modelos financeiros é proveniente de modelos econômicos neoclássicos, com pressupostos aderentes aos adotados pela teoria dos jogos. Allen e Morris (2014) discutem a aplicabilidade direta e automática de modelos de jogos em finanças corporativas, discutindo como os processos de mudança de políticas de pagamento de dividendos relacionam-se com a sinalização de informações econômico-financeiras não representadas pelos demonstrativos financeiros e pelos modelos de estrutura de capital da organização (Migdalas, 2002).
A aplicação de modelos de jogos em precificação de ativos é encontrada em estudos que buscam compreender a manipulação de preços em mercados acionários. Outro campo de análise é o comportamento da microestrutura de preços em diferentes mercados acionários, tendo como base os estudos de Lo (2004, 2005, 2013a, 2013b, 2013c). Dentro da Hipótese de Mercados Adaptativos, de Lo, observa-se que o modelo de microestrutura de mercado comporta-se como um modelo de jogo evolucionário, em que diferentes grupos de jogadores, que apresentam diferentes estratégias de investimento, tomam suas decisões, e o grupo que tende a apresentar a maior quantidade de membros é o que toma a decisão ótima com maiores payoffs que, no caso, são os retornos anormais dos ativos em venda. Porém, em momentos de choques econômicos, quando se alteram as características dos retornos dos ativos, o payoff de determinada estratégia torna-se menor do que o de outra, o que acaba gerando o polimorfismo dentro do mercado que, segundo Lo (2013a), é necessário para que o mesmo continue a existir.
Observa-se a aplicação de modelos de jogos em empresas e situações no Brasil, nos trabalhos de Ardison e Costa (2014), na análise de operações de aluguel de ações, observando as relações entre fundos de investimento, corretoras e investidores. Foram identificados comportamentos mistos quando comparados três modelos de jogos: investidores e fundos de investimento sem custos de transação, com custos de transação, e com a inclusão de corretoras com custos de transação menores, identificando o efeito de barganha nos equilíbrios de Nash identificados.
Em características financeiras das organizações, Kreuzberg et. al. (2015) analisaram indicadores econômicos e sociais de empresas do setor de utilidade pública listadas na bolsa de valores Brasileira (BOVESPA), dentro de um modelo de jogo bimatricial, considerando não agentes, mas os próprios indicadores como sendo os jogadores em análise, identificando ao menos um ponto de equilíbrio nesse modelo de jogo. Silva et. al. (2015) observaram a relação entre indicadores econômico-financeiros das organizações do setor de telecomunicações em uma estrutura de ranqueamento, considerando a aplicação de estratégias mistas, identificando pouca variabilidade na posição das empresas no ranqueamento.
Padilha e Silva (2016), analisando indicadores de estrutura de capital, em firmas de alta tecnologia baseadas no Brasil e no Chile entre 2006 a 2013, utilizaram da aplicação de teoria de jogos (no caso jogos escalares) para a verificação da relação entre market timing e estrutura de capital em tais firmas, não encontrando relações dentro da análise do jogo desenvolvido.
Pode-se observar que a aplicabilidade da teoria dos jogos em pesquisas de decisão estratégica tem aumentado nos últimos anos, principalmente em finanças. Já, em contabilidade os estudos são ainda incipientes, o que gera oportunidades a serem exploradas quando da investigação dos fenômenos que regem as decisões econômico-financeiras das firmas.
Quadro 01 - Artigos anteriores apresentados na revisão de literatura deste trabalho.

3 PROCESSOS DE ESCOLHA CONTÁBIL-FINANCEIRA SOB A ÓTICA DA TEORIA DOS JOGOS
Considerando o processo de manipulação de resultados, assim como o processo de auditoria, esta seção apresenta a análise da relação de decisão entre gestor da firma/ investidor e o impacto da apresentação da informação contábil-financeira adicional ao obrigatório pela firma (disclosure voluntário).
Inicialmente, vale apena apresentar o conceito de jogos estratégicos, segundo Dixit, Skeath e Reiley (2009, p. 41):
Strategic games situations are distinguished from individual decision-making situations by the presence of significant interactions among the players. Games are classified according to a variety of categories including the timing of play, common or conflicting interests of players, the number of times an interaction occurs, the amount of information available to the players the type of rules and the feasibility of coordinated action.
Tendo como base essa definição, pode-se apresentar a seguinte situação de jogo como exemplo: a primeira rodada entre gestor e investidor, em que o gestor pode apresentar mais informação, ou obrigatório, pela regulamentação, dado determinado resultado. Se apresentar mais informações sobre a empresa de forma detalhada, haverá uma tendência maior de que o investidor irá investir na firma, dada a redução de risco. Se apresentar mais informações sobre a empresa de forma detalhada, com maior confiabilidade delas, há uma tendência maior de que o investidor irá investir na firma, dada a redução do risco (Wen, 2013).
Porém, independentemente do volume de informação apresentada, o gestor poderá ser fiel à realidade ou fazer uso da possibilidade de discricionariedade dos princípios contábeis para manipular resultados, com os objetivos de ampliar sua remuneração, expropriando riqueza em momento anterior ao que deveria ser, e levantar financiamentos para a empresa sob condições mais favoráveis do que as que deveriam ocorrer, apresentando, por exemplo, situações inverídicas da organização a partir de seus demonstrativos contábil-financeiros. Para o exemplo contido neste artigo, vamos admitir o segundo cenário.
Pelo lado do investidor, dada a informação apresentada pela empresa, ele pode ou não investir na companhia. Com mais informações apresentadas, o seu risco de investimento tende a diminuir. Porém, o investidor não sabe qual é a natureza do gestor e se aquelas informações apresentadas refletem exatamente a empresa, o que pode lhe acarretar um prejuízo maior do que se não investir. Para isso há a contratação da empresa de auditoria, o que representa um novo jogo, explorado nos trabalhos apresentados anteriormente.
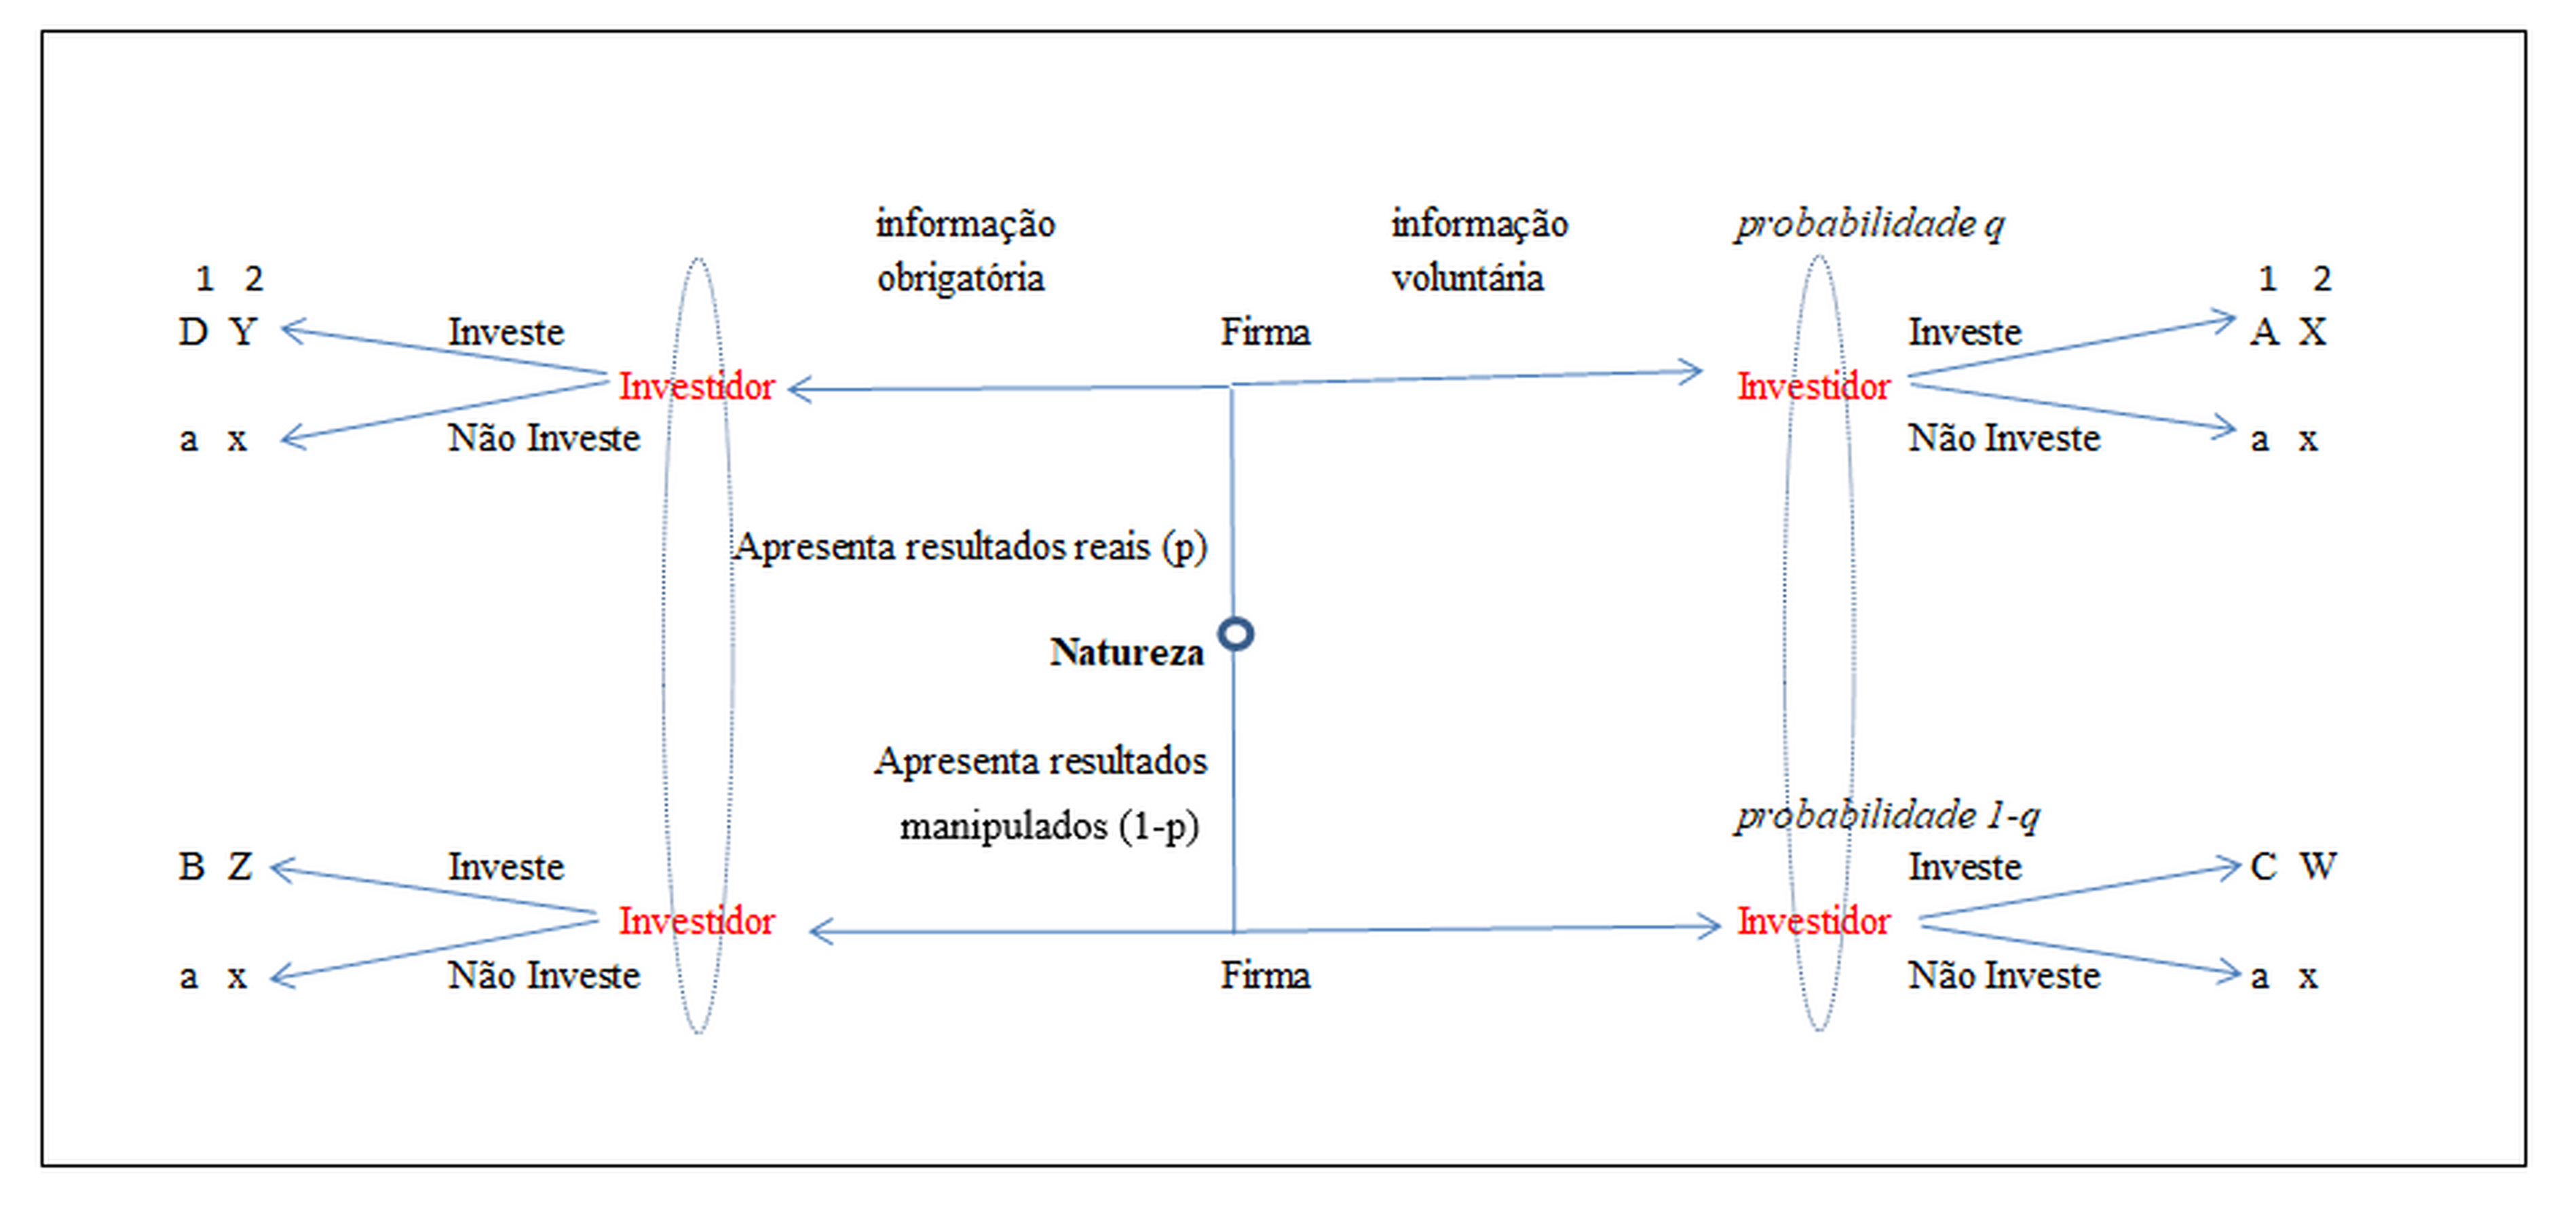
Outras características que eventualmente podem interferir no processo de investimento da empresa pelo investidor como, por exemplo, o setor de atuação da firma, serão mantidas constantes. Dessa forma, o jogo proposto pode ser representado pela Figura 1.
Figura 1 - Desenho do modelo de jogo exemplificado.
Fonte: Desenvolvido pelo autor a partir do background de Fianni (2009).
A partir da Figura 1, é possível observar que os payoffs para a firma apresentam-se na seguinte ordem de preferência (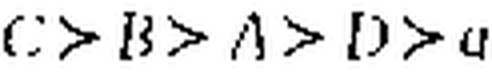 ). Tal ordem se dá pelo fato de que o payoff de uma empresa em que os resultados são manipulados é diferente do payoff obtido quando os resultados são reais, visto que a firma não conseguiria tais valores nas mesmas circunstâncias e que o investidor, ao ter mais informações sobre a firma, pode decidir investir mais na companhia ou reduzir os custos de um empréstimo, por exemplo.
Para o investidor, temos a seguinte ordem de preferências ( . Essa ordem ocorre visto que o investidor pode decidir aplicar seus valores monetários em uma firma com resultados manipulados, o que eventualmente acarreta prejuízos. Se ele considerar que a empresa pode ser mais interessante por ofertar mais informações relevantes, e que essas informações são manipuladas, ele pode apresentar uma perda maior do que se tivesse investido considerando apenas as informações obrigatórias.
Observando as características dos payoffs indicados, observa-se que esse jogo tem, como característica geral, ser um jogo em que os interesses de ambos os participantes são comuns, ou seja, representa um jogo de cooperação. Entretanto, o modelo de jogo pode mudar em função da natureza do agente. Caso o agente seja manipulador de resultados, observa-se que o jogo se torna não cooperativo, dado que o melhor payoff para a empresa pode ser o pior payoff para o investidor, e vice-versa. Nesse caso, o jogo apresenta-se de forma sequencial, dado que a tomada de decisão de investimento é realizada sempre ex-post à apresentação das demonstrações contábil-financeiras. Porém, trata-se de um jogo de informação incompleta pois, enquanto o gestor sabe se manipulou resultados ou não, o investidor não tem informação suficiente sobre qual das duas situações a empresa se encontra, caindo no chamado problema de seleção adversa.
Considerando inicialmente que a natureza do gestor seja de boa índole, o jogo teria como resultado a informação voluntária, e o ato de investir seria a estratégia dominante para o investidor. Entretanto, se o investidor escolher não investir, a decisão, por parte do gestor, de oferecer volume informacional maior do que o obrigatório seria irrelevante. Por outro lado, observa-se que o resultado do jogo seria alterado caso o investidor soubesse que o gestor oferece informações manipuladas. Nesse caso, independentemente de quais estratégias o gestor adotar, o investidor sempre escolherá não investir, o que mostra a importância de se estabelecer sistemas de redução de assimetria informacional e de seleção adversa, como os mencionados procedimentos de auditoria.
Para a solução desse jogo, podem ser aplicados modelos de equilíbrio perfeito bayesiano que, segundo Fianni (2009, p. 352):
Uma combinação de estratégias dos jogadores, assim como as crenças em relação aos nós em todos os conjuntos de informação é chamada de equilíbrio perfeito bayesiano se: (a) As estratégias de cada jogador resultam em ações ótimas, dadas a crença do jogador e as estratégias dos demais jogadores, e (b) as crenças dos jogadores são consistentes com o teorema de Bayes sempre que possível.
Para a determinação do equilíbrio do jogo, no caso apresentado, há que se realizar o cálculo dos valores dos equilíbrios agregadores e separadores, quais sejam: (informação obrigatória, informação obrigatória); (informação voluntária, informação voluntária); (informação voluntária, informação obrigatória); (informação obrigatória, informação voluntária). Entretanto, não é possível identificar, preliminarmente, se o jogo é ou não de sinalização, mas tal identificação pode ser realizada se forem considerados os custos de obtenção da informação adicional apresentada (informação voluntária) em função do benefício obtido.
A partir do momento em que ocorre a repetição do jogo, os investidores podem descobrir, a partir dos seus payoffs, qual é a real natureza das demonstrações contábil-financeiras da firma, assim como se a informação voluntária adicional realmente oferece maiores payoffs à companhia.
Como extensões do jogo apresentado, pode-se propor uma extensão por meio da criação de uma rodada anterior à tomada de decisão de investimento que, no caso, corresponderia à cobrança de um processo de auditoria das informações contábil-financeiras, bem como o oferecimento de garantias não informacionais para a tomada de decisão de investimento, como imóveis ou bens que a empresa possui e que possam eventualmente cobrir possíveis prejuízos do investidor.
4 CONCLUSÕES
O presente trabalho teve como objetivo apresentar a aplicabilidade da teoria dos jogos dentro do campo de estudo da contabilidade e finanças, por meio da análise de uma escassa literatura e da aplicação de um exemplo prático.
Muitas situações que envolvem a tomada de decisão em processos contábeis e financeiros podem ser modeladas em forma de jogos estratégicos. Dentro da área contábil, especificamente, as principais pesquisas se dão no campo de auditoria e fraude, porém é nitidamente possível ampliar o escopo da análise para os campos de contabilidade gerencial, a partir da análise do impacto do sistema de incentivos e de metas da organização de subordinados, frente aos interesses dos stakeholders (Baiman, 1982).
Já na área de contabilidade financeira, o processo de escolhas contábil-financeiras pode ser modelado em formas de jogos estratégicos considerando os impactos que a decisão terá sobre os investidores e como os investidores decidirão sobre a empresa. Como exemplo, este trabalho fez uso do problema de manipulação de resultados (apresentação de informações contábeis não fidedignas à realidade da empresa, efeito do problema de assimetria informacional), propondo uma discussão sobre o quanto de informação a empresa pode ou deve dispor ao mercado (disclosure contábil) como forma de obtenção de melhores fontes de financiamento de suas atividades.
Em consonância com possíveis aplicações dentro da área contábil, observa-se que os modelos de jogos também podem ser aplicados dentro dos estudos de decisão financeira como, por exemplo, modelos de estrutura de capital e governança, em que decisões estratégicas são construídas a partir da interação entre os diferentes agentes de mercado. Observa-se que os modelos de jogos já fazem parte da explicação de microestruturas de mercado (como no caso da Hipótese de Mercados Adaptativos, de Lo), e que inova ao utilizar conceitos de jogos evolucionários dentro de um campo primordialmente econômico neoclássico.
Neste trabalho foi desenvolvida uma análise de um problema de decisão contábil sob a forma de jogo, ou seja, foi discutida a decisão da empresa de divulgar informações contábil-financeiras mais do que o necessário ou somente o necessário, adicionando-se ao fato o problema do manipulação de resultados, que acaba por gerar um jogo com informação assimétrica. Tendo-se os payoffs reais, é possível tomar decisões de forma racional e estratégica.
É possível desenvolver mais pesquisas teóricas e empíricas sobre o uso dos modelos de jogos, provendo avanços substanciais em contabilidade e finanças. A publicação de tema tão relevante ainda é incipiente em periódicos contábeis e financeiros, se a comparação for feita com outras abordagens mais consolidadas. O grande desafio para uma maior aplicabilidade e um mais sólido desenvolvimento de novas pesquisas consiste em tornar o assunto mais conhecido, demonstrar o poder de modelagem racional dos processos de decisão e clarear a efetividade de aplicação deles em contabilidade e finanças. Com o advento das IFRS, por exemplo, novos modelos teóricos podem ser propostos e explorados à luz da teoria dos jogos.
REFERÊNCIAS
Allen, F., Morris, S., 2002. Game Theory Models in Finance. Em Game Theory and Business Applications. Edited by Chaterjee K, Samuelson W.F. Kluwer Academic Publishers, Dordretch. 17-48.
Anastasopoulos, N.P., Anastasopoulos, M.P., 2012. The evolutionary dynamics of audit. European Journal of Operational Research, 216, 469-476.
Arata E., Shimogawa T., 2014. A Verification of Rationality of Depreciation Rules by Cooperative Game Theory. Artigo apresentado no 10th annual conference of the Asian law and economics association. Disponível em http://www.law.ntu.edu.tw/aslea2014/file/Eiko%20Arata_A%20Verification%20of%20Rationality%20of%20Depreciation%20Rules%20by%20Cooperative%20Game%20Theory.pdf. Acesso em 10/12/2015.
Ardison, K. M. M., & Costa, L. A. (2014). Uma abordagem de Teoria dos Jogos sobre operações de aluguel no mercado acionário brasileiro. Revista Contabilidade & Finanças - USP, 25(65), 177-188
Baiman, S. (1982). Agency research in managerial accounting: a survey. Journal of Accounting Literature, 1, 154-210.
Bontempo, M. F. (1997) Teoria dos Jogos aplicada a Contabilidade. Caderno de Estudos, 15, doi: http://dx.doi.org/10.1590/S1413-92511997000100003
Callen, J. L. (1978) Financial Cost Applications: A Game-theoretic approach. The Accounting Review, 53(2), 303-308.
Coates, C.J., Florence, R.E., Kral, K.L., 2002. Financial statement audits, a game of chicken? Journal of Business Ethics, 41, 1–11.
Cook J., Hatherly D., Nadeau L., Thomas L.C., 1997. Does cooperation in auditing matter? A comparison of a non-cooperative and a cooperative game model of auditing. European Journal of Operational Research, 103, 470-482.
Dixit, A., Skeath, S., Heiley Jr., D.H. 2009. Games of Strategy. 3rd edition, W.W. Norton & Company.
Feltham, G., Xie, J. (1994). Performance measure congruity and diversity in multi-task principal/agent relations. The Accounting Review, 69, 429-454.
Fianni, R. 2009. Teoria dos Jogos com aplicações em Economia, Administração e Ciências Sociais. 3ª edição, Editora Campus Elsevier.
Gonzales, A., & Nagai, C. (2013). A eficácia social do pronunciamento técnico para pequenas e médias empresas sob a ótica da Teoria dos Jogos . Enfoque Reflexão Contábil, 32(1), 3-13.
Jia Y. & Guo, H. (2013) The principal-agent game analysis among accounting firm, enterprise customer and government. 2013 10th International Conference on Service Systems and Service Management, Hong Kong, 623-627. doi: 10.1109/ICSSSM.2013.6602580>.
Kanodia C., 2002. Game Theory Models in Accounting. Em Game Theory and Business Applications. Edited by Chaterjee K, Samuelson W.F. Kluwer Academic Publishers, Dordretch. 49-94.
Kreuzberg, F., Hein, N., & Rodrigues Junior, M. M. (2015). Teoria dos Jogos: Identificação do Ponto de Equilíbrio de Nash em Jogos Bimatriciais em Indicadores Econômicos e Sociais. Future Studies Research Journal: Trends and Strategies, 7(2), 21-42.
Lo, A. (2004). The adaptive markets hypothesis: market efficiency from an evolutionary perspective. Journal of Portfolio Management, (30th anniversary issue), 15– 29.
Lo, A. (2005). Reconciling efficient markets with behavioral finance: the adaptive markets hypothesis. Journal of Investment Consulting, 7, 21–44.
Lo, A. (2013). Claredon Lectures in Finance; The Adaptive Market Hypothesis – Lecture 1: Evolutionary Foundations of Behaviour and Rationality. [vídeo]. Aula Ministrada para Said Business School, University of Oxford, em 12/06/2013, Claredon lectures. Acesso em 08/12/2015 em https://www.youtube.com/watch?v=D-q6pwRhico
Lo, A. (2013). Claredon Lectures in Finance; The Adaptive Market Hypothesis – Lecture 2: Adaptive Markets in Theory and Practice. [vídeo]. Aula Ministrada para Said Business School, University of Oxford, em 13/06/2013, Claredon lectures. Acesso em 08/12/2015 em < https://www.youtube.com/watch?v=jUrZubcSe7U>
Lo, A. (2013). Claredon Lectures in Finance; The Adaptive Market Hypothesis – Lecture 3: Hedge funds – The Galápagos Islands of finance. [vídeo]. Aula Ministrada para Said Business School, University of Oxford, em 14/06/2013, Claredon lectures. Acesso em 08/12/2015 em < https://www.youtube.com/watch?v=lT-GZOAxLX8>
Migdalas, A. (2002) Applications of Game Theory in Finance and Managerial Accounting. Operational Research. An International Journal, 2(2), 209-241.
Ning, L. (2011) An Evolutionary Game Analysis of Hidden Rules on Accounting Standard Change. 2011 International Conference on Management and Service Science, Wuhan. 1-4. doi: 10.1109/ICMSS.2011.5998145
Ohta Y. (2009) The role of audit evidence in strategic audit. Journal of Accounting and Public Policy, 28, 58-67.
Padilha, D. F., & Silva, T. P. (2016). Relação entre o market timing e a estrutura de capital de empresas de alta tecnologia: um estudo usando a teoria dos jogos. Contexto - Revista do Programa de Pós-Graduação em Controladoria e Contabilidade da UFRGS, 16(33), 41-57.
Silva, A., Pletsch, C. S., Hein, N., & Kroenke, A. (2015). Estratégia mista da Teoria dos Jogos: formação de ranking empresarial . Revista Eletrônica de Estratégia & Negócios, 8(1), 32-55.
Sunden, G. L. (1979) A Game Theory Model of the Information Evaluator and the Decision Maker. Journal of Accounting Research, 17(1), 243-261.
Vos E., Lucas J., (2008) A game-theory view of capital structure. Disponível em http://papers.ssrn.com/sol3/papers.cfm?abstract_id=1232566## Acesso em 10/12/2015.
Wen, 2013. Voluntary Disclosure and Investment. Contemporary Accounting Research, 30(2), 677-696.
Wilks T.J., Zimbelman M.F., 2004. Using Game Theory and Strategic Reasoning Concepts to Prevent and Detect Fraud. Accounting Horizons, 18-3, 173-184.
Zeng T., 2001.Taxpayers’ tax and financial reporting decisions and Auditing in a game theoretical model. Disponível em http://papers.ssrn.com/sol3/papers.cfm?abstract_id=277901 Acesso em 10/12/2015.
[1] Doutor em Controladoria e Contabilidade pela FEA/USP. Faculdade de Economia, Administração e Contabilidade da Universidade de São Paulo, USP, São Paulo, Brasil. E-mail: marco_ausantos@hotmail.com
[2] Professor Titular da FEA/USP. Faculdade de Economia, Administração e Contabilidade da Universidade de São Paulo – USP, São Paulo, Brasil – SP. E-mail: lpfavero@usp.br