DOI: https//doi.org/10.13037/gr.vol36n109.5820
|
Received: 28/12/2018 | Accepted: 01/08/2019 |
Responsabilidade ambiental corporativa: um panorama das publicações internacionais para a identificação de temáticas emergentes
Corporate environmental responsibility: an overview of international publications for the identification of emerging issues
|
Pablo Marlon Medeiros da Silva[1]
|
Ahiram Brunni Cartaxo de Castro[2] Orcid: http://orcid.org/0000-0001-5952-953X
|
|
Herica Kalianny Lopes Figueiredo Rocha[3]
|
Walid Abbas El-Aouar[4] Orcid: http://orcid.org/0000-0003-4033-7655 |
Sueldo Lopes Câmara Júnior[5]
Resumo
O objetivo deste estudo foi fazer um levantamento bibliométrico acerca das publicações sobre a Responsabilidade Ambiental no contexto organizacional no período de 2008 a 2017 utilizando-se da base de dados Scopus. A metodologia utilizou-se da pesquisa descritiva, com abordagem quantitativa, adotando-se a bibliometria como técnica de coleta para o levantamento de publicações na área da Administração entre os periódicos indexados à plataforma Scopus. Os resultados da busca apontaram para um número de 71 artigos, constatando-se uma crescente nos registros de publicações a partir de 2013. Os Gaps de pesquisa identificados estão sobre o compromisso social e ambiental que empresas mundiais têm com seus fornecedores das economias em países emergentes e a possibilidade de examinar a responsabilidade ambiental corporativa além de suas fronteiras, como em alianças estratégicas, arranjos produtivos, dentre outros. Portanto, o artigo traz importantes contribuições para a disseminação do conhecimento sobre o tema, levantando temáticas emergentes que fomentarão pesquisas futuras.
Palavras-chave: Responsabilidade Ambiental. Estudo bibliométrico. Organizações. Temáticas emergentes.
Abstract
The objective of this study was to make a bibliometric survey about the Environmental Responsibility publications in the context context from 2008 to 2017 using the Scopus database. The methodology was used descriptive research, with a quantitative approach, adopting bibliometrics as a collection technique for the collection of publications in the Administration area among the periodicals indexed to the Scopus platform. The search results pointed to a number of 71 articles, growing number of publications from 2013 onwards. The identified research Gaps are about the social and environmental commitment that global companies have with their economies from the economies in the countries and the possibility of examining corporate environmental responsibility beyond its borders, such as strategic alliances, productive arrangements, among others. Therefore, the article brings important contributions to the dissemination of knowledge on the subject, raising emerging issues that will foster future research.
Keywords: Environmental responsibility. Bibliometric study. Organizations. Emerging themes.
INTRODUÇÃO
O aumento do interesse mundial nas questões ambientais mudou a forma como as organizações atuam, independentemente de sua área de performance e de seu tamanho (NEJATI; AMRAN; AHMAD, 2014). Os processos produtivos organizacionais são considerados os principais causadores de danos ao meio ambiente (REIMSBACH; HAHN, 2015), pois os recursos naturais são utilizados como fatores de produção em uma proporção muitas vezes maior do que a sua capacidade de renovação e absorção para o atendimento das demandas da sociedade. As consequências desse uso da natureza proporcionam custos ambientais e sociais não calculados pelo mercado, quando levam em consideração os processos de precificação de bens e serviços (HENRI; BOIRAL; ROY, 2016).
Pelo fato dos riscos ambientais representarem um dos maiores e mais urgentes desafios que a humanidade enfrenta, a responsabilidade ambiental tornou-se uma das temáticas mais importantes (GILL, 2012), que tem levantado discussões nas esferas social, econômica e política nas últimas décadas, para sensibilizar gestores organizacionais a integrarem esforços em suas estratégias de negócios pautadas na conservação e no uso eficiente de recursos naturais, a fim de, entre outros benefícios, obter vantagem competitiva (SILVA; MEDEIROS, 2004; SINDHI; KUMAR, 2012).
Entender a importância da responsabilidade ambiental organizacional e os motivos que levam as empresas a adotar estratégias que amenizem os impactos ambientais no local em que atuam têm despertado consideravelmente a atenção de pesquisadores em diferentes áreas (TATOGLU; BAYRAKTAR; ARDA, 2015) e levado gestores a buscar respostas que visem amenizar suas preocupações com o meio ambiente (ZHANG, 2017; AZADEGAN et al, 2018). As organizações têm conhecimento de que problemas ambientais são uma ameaça substancial a seus modelos de negócios e têm colocado a responsabilidade ambiental como um dos focos de sua agenda corporativa (KPMG, 2014). Além disso, pressões advindas das organizações não governamentais, fornecedores, clientes e sociedade em geral (DELMAS; TOFFEL, 2008), como também o tempo, o tamanho, a área de atuação de cada organização (BOSTIAN et al., 2016), se configuram como determinantes para o engajamento das empresas na responsabilidade ambiental.
Diante do exposto, surge a seguinte questão norteadora do estudo: como a temática da responsabilidade ambiental vem sendo pesquisada no contexto organizacional nos últimos anos a partir das bases internacionais de dados? Assim, o objetivo deste estudo foi fazer um levantamento bibliométrico acerca das publicações sobre a Responsabilidade Ambiental no contexto organizacional no período de 2008 a 2017, utilizando-se como base de dados a Scopus. Os objetivos específicos consistem em: (i) conhecer a frequência de publicações nos anos de 2008 a 2017; (ii) identificar as 10 universidades com mais artigos publicados sobre a temática; (iii) apreciar os 10 autores com maior número de publicações na temática; (iv) levantar os 10 estudos mais citados na plataforma Scopus sobre responsabilidade ambiental nas organizações; (v) descrever os gaps de pesquisa baseados nos artigos mais citados nesta pesquisa; vi) apresentar os 10 países com mais artigos publicados dentro do tema.
A importância desta pesquisa se dá pelo conhecimento de que os aspectos ambientais têm despertado o interesse de gestores e pesquisadores em todo o mundo no ambiente organizacional. O estudo se propõe, portanto, a levantar o estado da discussão sobre a temática da responsabilidade ambiental dentro das organizações nos últimos dez anos (2008 a 2017), servindo de luz para incentivar pesquisadores que almejem aprofundar as buscas, compartilhar as descobertas e contribuir para o avanço do conhecimento científico dentro do tema.
RESPONSABILIDADE AMBIENTAL CORPORATIVA
A responsabilidade corporativa tem muitas facetas, pois integra fatores sociais, o desenvolvimento sustentável dos negócios e aquele que é o objetivo deste trabalho: o aspecto ambiental (BLOWFIELD; MURRAY, 2008).
O desenvolvimento urbano de maneira insustentável e desordenado resultou em um impacto significativo na qualidade geral do meio ambiente, como a redução de recursos naturais disponíveis, perda da biodiversidade, ampliação e degradação do solo, poluição do ar e da água, e o crescimento de pessoas e movimentos migratórios em massa (ŚWIĄDER, 2018), o que impeliu governos, sociedades e organizações a avaliarem como esses atores impactam o meio ambiente e vice-versa e, a partir de uma sensibilização ambiental, buscarem meios de prever, medir e reduzir impactos e consequências dessa interação (FRANCIS, 2017).
As pesquisas sobre a responsabilidade ambiental corporativa têm obtido maior destaque em setores da indústria como a química, a mineradora e a manufatureira, por terem um grande potencial poluidor e degradação nociva ao meio ambiente (PARKER; CHUNG, 2018). A partir da realização de encontros e compromissos internacionais entre governos, como a Agenda 21, a Eco-92, a Conferência de Johanesburgo, o Processo de Marrakesh, a Rio+20, entre outros, diretrizes e acordos foram determinados sobre o uso e conservação do meio ambiente. Desses movimentos surgiram leis, políticas, planos de ação, acordos internacionais e, desde então, a determinação do padrão de consumo começou a ser discutida em todo o mundo e isso inclui o contexto das organizações, pois as ações governamentais e sociais mobilizam novas atitudes do mercado na tomada de decisão, visando a sua adaptação e manutenção, tais como certificação verde, coleta seletiva, procedência da matéria-prima, logística reversa (TEMUR; BOLAT, 2017), utilização de fontes renováveis, redução de resíduo, o uso de energias limpas (MIGUEL; RINCON; VAGIONA, 2012), o manejo florestal (BONILLA-BEDOYA et al., 2017), entre outras.
Nesse acervo, o ponto inicial da responsabilidade ambiental está na correta e responsável utilização dos recursos naturais para atender às necessidades das atuais gerações, sem pôr em risco as necessidades que as gerações futuras terão (PINKSE, 2015). Isso porque, nos últimos anos, a atividade organizacional tem crescido constantemente em países desenvolvidos e nos países emergentes, o que aumentou a preocupação sobre o crescente impacto que as organizações podem causar ao meio ambiente. Estima-se, por exemplo, que nos próximos anos, países como Brasil, Rússia, Índia e China emitirão uma taxa duas vezes maior de gases de efeito estufa, em comparação com os países desenvolvidos (AZADEGAN et al., 2018).
Assim, do ponto de vista corporativo, gestores têm sido pressionados a melhorar o desempenho das empresas no que tange ao contexto ambiental (BURNETT; HANSEN, 2008; HU; HSU, 2010; AMATO; ZILLANTE; AMATO, 2015), a partir da utilização de recursos dentro das empresas, a fim de enfrentarem as adversidades ambientais, alcançando, assim, as metas organizacionais sustentáveis almejadas no desempenho empresarial e ambiental. Estudos apontam que essas estratégias têm trazido resultados na implementação de sistemas de gestão ambiental (SOLOVIDA; LATAN, 2017), como redução de custos, de resíduos descartáveis, uma melhor imagem perante a sociedade (RASHID; FAZAL, 2017), maior eficiência e riscos menores (SHARMA; VREDENBURG, 1998), proporcionando impactos positivos para a sustentabilidade ambiental para todas as partes envolvidas (RASI; ABDEKHODAEE; NAGARAJAH, 2014; BALASUBRAMANIAN; SHUKLA, 2017; ATAN; ALAM; SAID; ZAMRI, 2018).
Cabe aos tomadores de decisões estarem atentos às demandas que visem proteger e melhorar o meio ambiente como um todo, atendendo assim diferentes interesses (HEROLD; KI-HOON, 2017). Portanto, uma organização responsável ambientalmente é aquela que adota atividades ambientais que ajudem a amenizar os impactos negativos de sua atividade por meio da eficiência na utilização de seus recursos (BLOWFIELD; MURRAY, 2008), beneficiando, assim, o meio ambiente e gerando efeitos positivos para esse (GUNNINGHAM, 2009; FERRÓN; DARNALL, 2014) e para os negócios (PAPAGIANNAKIS; LIOUKAS, 2017), o que resulta em uma integração voluntária das preocupações ambientais em sua estratégia central dos meios de produção (ZHANG, 2017). Essas ações podem se dar nos diferentes níveis organizacionais (FABBE-COSTES et al., 2014), envolvendo a utilização de tecnologias de proteção ambiental avançadas para reduzir níveis de poluição, reutilizar e reciclar matérias-primas (setor operacional); pensar em decisões relacionadas à implementação de recursos (nível tático); e integrar, por parte da alta gestão, assuntos referentes a políticas ambientais nas decisões corporativas (MONTABON et al., 2007; YANG et al., 2018).
A responsabilidade ambiental corporativa deve ser específica, idiossincrática e firme, levando em consideração as nuances que envolvem o seu desenvolvimento. Para isso, a gestão ambiental eficaz requer a integração de vários atores dentro e fora da organização (HARTMANN; VACHON, 2017). Porém, nem todas as organizações enxergam a necessidade de tomar iniciativas de responsabilidade ambiental, por essa exigir um investimento alto que poderá comprometer seus lucros e não garantir o retorno no desempenho, até certo ponto, almejado (LING, 2019). Pesquisadores se dividem quanto aos resultados, muitas vezes se mostrando positivos, negativos ou insignificantes (MENG et al., 2014). Como benefícios, estudos apontam para maior diferenciação de produtos, ampliação da imagem e melhoria nos relacionamentos interpessoais com profissionais, clientes, fornecedores, estado e sociedade (SIEGEL, 2009).
Já como desafios, as estratégias de responsabilidade ambiental requerem investimentos de longo prazo em redesenho da produção, novos equipamentos e coordenação de funcionários multifuncionais (BERRONE; GOMEZ-MEJIA, 2009), ao passo que o retorno, na maioria das vezes, só se materializa a longo prazo, o que pode levar gestores a temerem os riscos de tomar iniciativas e relutar em contrair despesas que não gerarão benefícios financeiros imediatos e, portanto, forçam-lhes a tomar medidas conservadoras que maximizem sua reputação e retornos no curto prazo (DE VILLIERS et al., 2011). Para os mesmos autores, o pouco conhecimento pode levar os gestores a não perceber a importância do desempenho ambiental a longo prazo e, assim, não valer-se das chances de negócios ambientais relacionadas à gestão de produtos, prevenção da poluição e desenvolvimento sustentável.
Os estudos acerca da responsabilidade ambiental corporativa têm se mostrado relevantes, pois a melhoria do desempenho ambiental de uma organização auxilia no alcance de metas de governança local e nacional, sendo a pesquisa um fator importante para a gestão ambiental como um todo (ZHOU; SHEN, 2019). Assim, o processo para um desempenho ambiental efetivo passa por ações e políticas que visem melhorar seu desempenho, amenizar problemas e minimizar o ônus (TATOGLU; BAYRAKTAR; ARDA, 2015), integrando esforços para envolver os recursos da empresa, o que inclui o compromisso da alta gerência, o envolvimento de todos os profissionais e um método de planejamento capaz de unir estratégia corporativa com questões ambientais (LATAN et al., 2018). Entendendo que os fatores externos podem influenciar significativamente na propensão de políticas ambientais por parte das empresas (HARTMANN; VACHON, 2017), a implementação eficaz dessas estratégias poderão levar a uma melhor gestão ambiental corporativa, conduzindo a uma vantagem competitiva para as organizações que as adotam (GUNARATHNE; LEE, 2015).
PROCEDIMENTOS METODOLÓGICOS
Para atender ao objetivo desta pesquisa, adotou-se o estudo exploratório-descritivo e a abordagem quantitativa (MATTAR; OLIVEIRA; MOTTA, 2014), para analisar a produção científica da última década acerca do tema responsabilidade ambiental nas organizações.
Quanto aos meios, utilizou-se de um estudo bibliométrico (VALMORBIDA et al., 2014; MONGEON; PAUL-HUS, 2016) realizado na base de dados Scopus entre fev. e abr./2019 com referência ao período de dez anos (2008 a 2017).
A pesquisa bibliométrica tem como intuito investigar as características das publicações e levantar as tendências sobre um determinado tópico (WATANUKI et al., 2014). Nesse tipo de pesquisa há, por meio da exploração rápida de conjuntos de informações desconhecidas, evidenciação de relações e a construção de indicadores métricos sobre a dinâmica e evolução da informação (MOURA et al., 2017). Portanto, esse tipo de estudo permite “uma análise do desempenho bibliométrico e um mapeamento gráfico do campo de estudo para mostrar os estudos mais produtivos e influentes e as conexões entre os diferentes atores científicos” (BAIER-FUENTES et al., 2018, p. 3). Em complemento, Teixeira et al. (2013), esclarecem que estudos bibliométricos viabilizam a análise de padrões de citação, usando, para isso, um conjunto de importantes artigos no campo sob investigação e que, esses estudos não estão mais centrados somente na mensuração, mas também na contextualização da produção científica e de seus produtores (TEIXEIRA; IWAMOTO; MEDEIROS, 2013).
Já a base Scopus, segundo Burnham (2006) e Mongeon e Paul-Hus (2016), é a que tem a maior cobertura temporal e geográfica, tem o maior número de periódicos indexados e seu aspecto multidisciplinar permite ao pesquisador buscar facilmente conteúdos em diversas áreas do conhecimento, que no caso desta pesquisa se desenvolveu na área de Ciências Sociais Aplicadas.
Quanto à escolha temporal da pesquisa, período de dez anos, se deu pelo interesse em saber como se perpetuou a temática nos últimos anos no cenário internacional.
Para o desenvolvimento do estudo bibliométrico, foram estabelecidos os seguintes passos: a) seleção dos artigos a serem utilizados como fontes para a coleta de dados bibliométrico, cuja verificação da adequação dos trabalhos para a composição do corpus da análise bibliométrica fez-se por meio da leitura dos resumos dos artigos; b) definição dos descritores para se alcançar os resultados pretendidos que, para a pesquisa, foram utilizados os termos “environmental responsibility”, “organizations” e “work”. Esses descritores foram utilizados, pois serviram para filtrar os trabalhos que restringissem o emprego do tema ao ambiente organizacionalNesse passo, foram utilizados os operadores booleanos “and” e “or” para se encontrar registros nos títulos dos artigos, e as aspas (") para a procura dos descritores por exatidão. Em seguida houve a c) triagem dos artigos a partir da sua relevância nos periódicos internacionais e na área de conhecimento de administração.
Foi identificado um universo de 157 manuscritos publicados sobre responsabilidade ambiental organizacional, dos quais, 71 foram utilizados como o corpus da análise bibliométrica.
Os manuscritos utilizados como o corpus da pesquisa foram analisados utilizando-se o critério da frequenciação, para identificar as publicações mais citadas por área do conhecimento; os autores que mais publicam sobre o assunto; as revistas que mais publicaram sobre o assunto investigado; e, os artigos mais citados sobre o assunto; como também, os países que mais registraram trabalhos na temática da responsabilidade ambiental organizacional.
Após o levantamento métrico, os autores realizaram a análise de citações (MOTT et al., 2012). Houve a leitura dos dez artigos mais citados na base Scopus, a contextualização e a compreensão da produção científica (TEIXEIRA; IWAMOTO; MEDEIROS, 2013), além da identificação de temáticas emergentes sobre o assunto, a partir das sugestões de trabalhos futuros do corpus da pesquisa bibliométrica e da leitura dos artigos mais citados nos últimos cinco anos, pois segundo Mott et al. (2012, p. 250-251) pesquisas bibliométricas “possuem a característica comum de visar à sistematização da literatura e identificação de oportunidades de pesquisa em seus respectivos campos de estudo”, pois “a essência da contribuição – conhecimento novo – está ali, no entendimento e no mapeamento” (MATOS, 2004, p. 2).
RESULTADOS E DISCUSSÃO
Em um primeiro momento, buscou-se averiguar a frequência de publicações na temática responsabilidade ambiental nas organizações, nas mais diversas áreas do conhecimento no período de 2008 a 2017. A plataforma Scopus gerou um total de 157 artigos em que a área de Administração foi predominante no número de registros acerca do tema, com um total de 71 publicações. Com dados menos expressivos estão as áreas de Ciências Sociais (22), Economia, Econometria e Finanças (14), Ciência ambiental (13), Artes e Humanidades (11), Energia (8), Engenharia (7), Ciências da decisão (7), Psicologia (5) e Medicina (1). Os números mostram que a Administração tem sido a área que mais pesquisa o assunto.
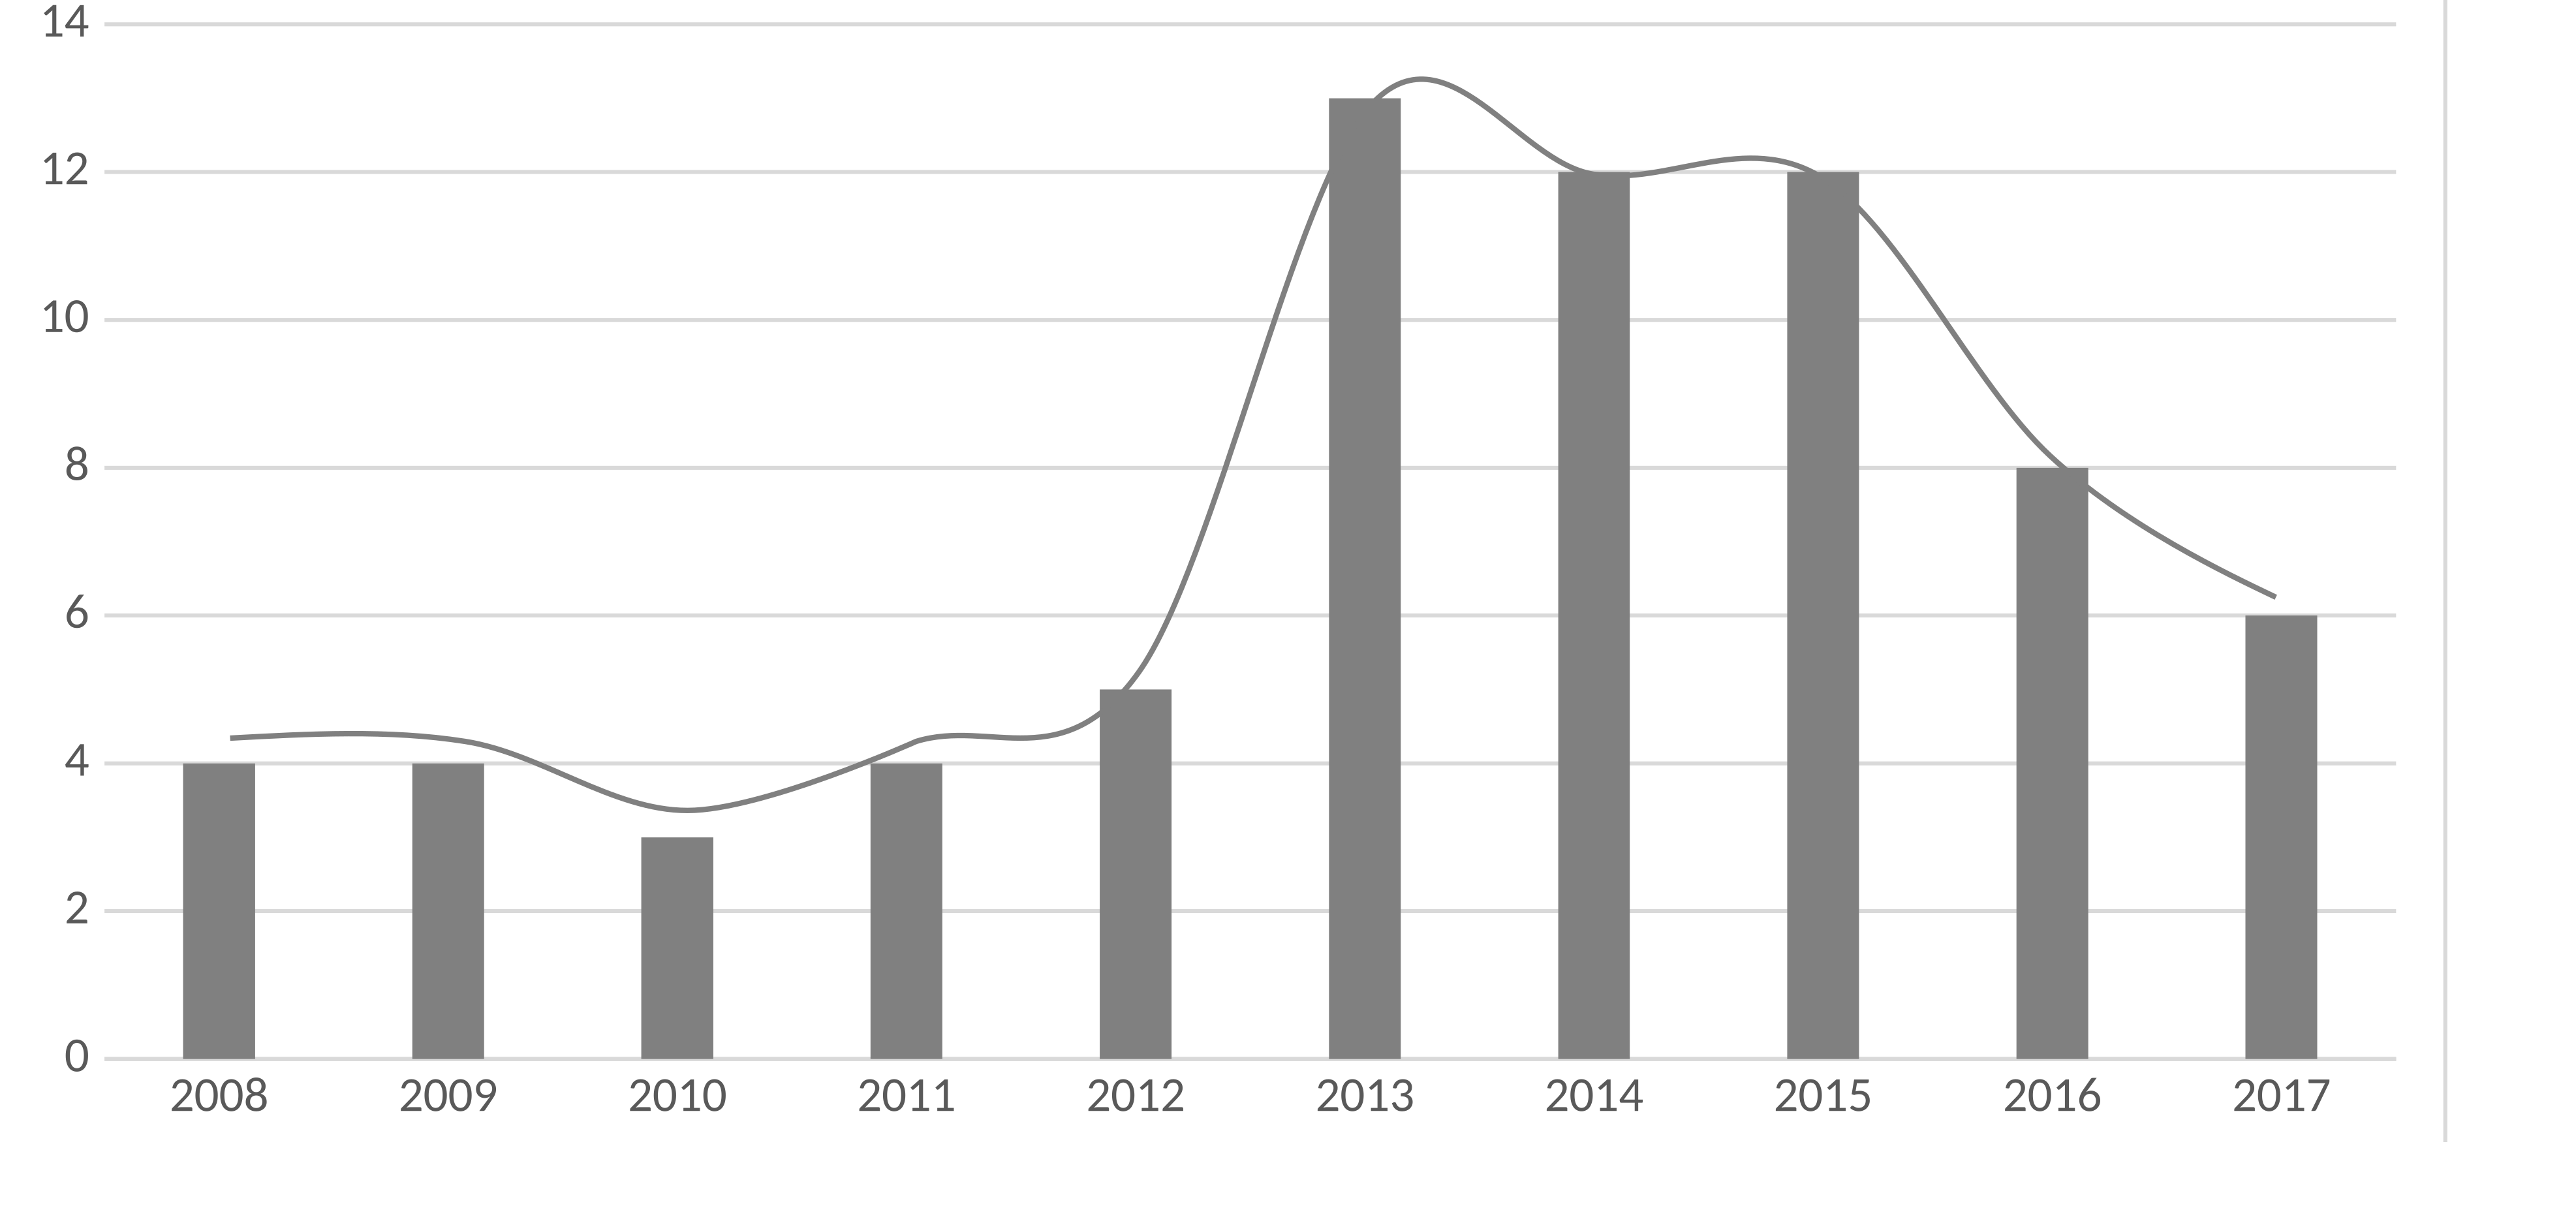
A fim de conhecer a frequência de estudos relacionados à temática pesquisada com foco na Administração e dentro do lapso temporal escolhido para a pesquisa, a Figura 1 apresenta a evolução das publicações. Percebe-se que houve uma baixa produção nos anos de 2008 até 2012, com média de quatro artigos por ano. Porém, o número de publicações alcançou seu auge no ano de 2013, atingindo o número de 13 registros e manteve-se em alta nos dois anos seguintes, chegando a cair nos anos de 2016 e 2017. Mesmo assim, pode-se notar uma atenção maior dos pesquisadores nos últimos cinco anos (2013-2017), quando comparado aos cinco primeiros.
Figura 1 – Distribuição das publicações por ano
Fonte: dados extraídos da base de dados da Scopus (2017).
A Tabela 1, em seguida, complementa as informações descritas acima demonstrando o número das 10 revistas que mais publicaram trabalhos acerca da Responsabilidade Ambiental nas organizações.
Tabela 1 – As 10 das revistas com mais artigos publicados sobre a temática
|
Periódicos |
Ano/nº de artigos publicados |
Quantidade de Publicações |
Fator de Impacto |
||
|
Journal of Business Ethics |
2012 (2) 2013 (1) 2015 (3) 2016 (1) |
7 |
1.165 |
||
|
Journal of Cleaner Production |
2008 (1) 2012 (1) 2014 (1) 2015 (1) 2017 (2) |
6 |
1.615 |
||
|
2013 (1) 2014 (1) 2015 (2) |
4 |
2.228 |
|||
|
Espacios |
2012 (1) 2013 (1) 2016 (1) |
3 |
0.170 |
||
|
2009 (1) 2010 (1) |
2 |
0.894 |
|||
|
2016 (1) 2017 (1) |
2 |
0.433 |
||
|
2011 (1) 2014 (1) |
2 |
0,216 |
|||
|
2008 (1) |
1 |
1.871 |
|||
|
2014 (1) |
1 |
0.155 |
|||
|
Gestão e Produção |
2015 (1) |
1 |
0.191 |
Fonte: dados extraídos da base de dados da Scopus (2017).
Percebe-se que as revistas apontadas, representam aproximadamente 41% de todo o acervo destinado ao tema na plataforma Scopus, com destaque para o periódico Journal of Business Ethics, que obteve o maior número de registros com quase 10% de publicações do total de 71 trabalhos. Já a revista Business Strategy and the Environment, foi a que apresentou o maior fator de impacto SCImago Journal Rank (JCR) de 2016, com um escore de 2.228.
Constatou-se também que 2015 foi o ano em que essas revistas publicaram o maior número de artigos relacionados à temática (sete trabalhos), e nos anos de 2009 a 2011, foram os anos de menor publicação sobre o assunto – um registro.
Outro fator que chama a atenção é que: nos anos de 2016 e 2017, a produção de pesquisas nessas revistas, sobre a responsabilidade ambiental no contexto das organizações, reduziu em relação aos anos anteriores. O Brasil, por exemplo, apesar de figurar entre os 10 países, cujos periódicos mais publicaram sobre a temática pesquisada, não apresentou nenhum artigo nesses dois anos.
Em seguida, foram conhecidas as 10 instituições de ensino que mais publicaram sobre o assunto investigado, entre os 71 trabalhos encontrados na plataforma Scopus com foco na Administração. Conforme a Tabela 2, na temática da Responsabilidade Ambiental nas Organizações, as 10 instituições que mais publicaram sobre o assunto representam 25% de todo o acervo encontrado na base de dados da Scopus, com destaque para as universidades australianas (8,4%). O Brasil tem dois representantes pesquisando sobre o tema (a Universidade Federal do Rio Grande do Sul e a Universidade Federal de Santa Maria), mostrando a força do país nas pesquisadas direcionados aos impactos ambientais.
Tabela 2 – As 10 universidades com mais artigos publicados sobre a temática.
|
Periódicos |
País |
Quantidade de Artigos |
% |
|
Malásia |
2 |
2,8 |
|
|
Universidade Federal do Rio Grande do Sul |
Brasil |
2 |
2,8 |
|
La Trobe University |
Austrália |
2 |
2,8 |
|
Austrália |
2 |
2,8 |
|
|
Deakin University |
Austrália |
2 |
2,8 |
|
EUA |
2 |
2,8 |
|
|
Universidade Federal de Santa Maria |
Brasil |
2 |
2,8 |
|
Sri Sathya Sai University |
Índia |
2 |
2,8 |
|
EUA |
1 |
1,4 |
|
|
Canadá |
1 |
1,4 |
Fonte: Dados extraídos da base de dados da Scopus (2017).
Apesar dos Estados Unidos serem o país com maior número de artigos publicados nos periódicos indexados ao Scopus, apenas duas de suas universidades figuram entre as 10 instituições encontradas.
A tabela 3, em seguida, levanta os autores com o maior número de publicações sobre responsabilidade ambiental nas organizações. Nesse sentido, constata-se um pequeno número de artigos publicados por autor, o que não é possível elaborar considerações conclusivas nesse indicador, mas apenas inferir que possam existir autores que possuem muitas pesquisas direcionadas ao tema da Responsabilidade Ambiental nas organizações, mas que não fazem parte de periódicos indexados à plataforma Scopus. O fato da busca ter levantado apenas 71 trabalhos na área da Administração, sustenta essa interpretação.
Tabela 3 – Os 10 autores com maior número de publicações na temática
|
Autores |
Quantidade de Artigos |
Instituição de vínculo |
País |
|
|
Shah, S. |
2 |
Sri Sathya Sai University |
Índia |
|
|
Walker, M. |
2 |
Texas A and M University |
EUA |
|
|
Young, S. |
2 |
La Trobe University |
Austrália |
|
|
Zailani, S. |
2 |
University of Malaya |
Malásia |
|
|
Adams, C. A. |
1 |
University of Durham |
Reino Unido |
|
|
Ahern, L. |
1 |
Pennsylvania State University |
EUA |
|
|
Alam, M. |
1 |
Murdoch University |
Austrália |
|
|
Alamgir Hossain, M. |
1 |
RMIT University |
Austrália |
|
|
Amann, F. J. |
1 |
Universidade Federal do Rio Grande do Sul |
Brasil |
|
|
Anthony Swaim, J. |
1 |
Kennesaw State University |
EUA |
|
Fonte: Dados extraídos da base de dados da Scopus (2017).
Posteriormente, conforme a Tabela 4, foram identificadas as 10 referências mais citadas dentro do grupo de 71 trabalhos sobre responsabilidade ambiental no contexto das organizações.
Tabela 4 – Estudos mais citados na plataforma Scopus sobre responsabilidade ambiental nas organizações
Fonte: dados extraídos da base de dados da Scopus (2017).
Os resultados revelam que o artigo de Babiak e Trendafilova (2011) obteve o maior número de citações (123). O artigo examina a difusão das iniciativas de gestão ambiental nos negócios e os motivos e pressões reportados pelos executivos seniores para adotar essas práticas em uma indústria e, como resultado, mostrou que a motivação estratégica foi a grande responsável pela adoção de práticas ambientais. Os resultados encontrados pelos autores foram corroborados, posteriormente, por Solovida e Latan (2017), quando apontaram que as estratégias das organizações foram modeladas pela implementação de sistemas de gestão ambiental. Esses sistemas passaram a propiciar uma maior eficiência (redução de custos e resíduos descartáveis) e menores riscos econômicos para as organizações (devido uma melhor imagem na sociedade) (RASI; ABDEKHODAEE; NAGARAJAH, 2014; RASHID; FAZAL, 2017; BALASUBRAMANIAN; SHUKLA, 2017; ATAN; ALAM; SAID; ZAMRI, 2018).
Em seguida, por ordem de citação, tem-se o artigo Kovács (2008), que teve como objetivo examinar a responsabilidade ambiental corporativa além das fronteiras corporativas, ou seja, na cadeia de suprimentos. Por meio de um estudo interindustrial, baseado em 16 estudos de caso em corporações transnacionais finlandesas, os autores chegaram ás seguintes conclusões: a demanda ambiental atravessa a indústria e as fronteiras geográficas, dando lugar a padrões globais de pressão do mercado por responsabilidade ambiental desde o ciclo de vida dos produtos, até a responsabilidade dos empresários pelos produtos fornecidos pelos seus fornecedores. Segundo Temur e Bolat (2017), essa responsabilidade que, se converte, por exemplo, em práticas como utilização de fontes renováveis, redução de resíduos e uso de energias limpas (MIGUEL; RINCON; VAGIONA, 2012), é fruto de encontros e compromissos internacionais entre governos e de pressões da sociedade civil (FRANCIS, 2017).
O artigo teórico de Kakabadse, Rozuel e Lee-Davies (2005) buscou fornecer uma visão geral da pesquisa existente sobre responsabilidade ambiental corporativa nos últimos 50 anos e identificar as principais características que definem o conceito de responsabilidade ambiental corporativa. Nesse sentido, os autores levantaram que os líderes têm um papel significativo a desempenhar na melhoria do desempenho social e ambiental de suas organizações; outra constatação é a consciência crescente de que as pessoas têm do seu poder de pressão pode mudar significativamente a responsabilidade que as empresas têm em relação à sociedade e que as organizações que amadurecerem, (refletirem sobre sua própria posição, comportamento, sistema de valores e expectativas) em direção a uma maior responsabilidade ambiental, estarão aptas para atender aos anseios da sociedade.
Perez-Aleman e Sandilands (2008), em um estudo de caso exploratório, buscaram levantar as características dos fornecedores e parceiros da Starbucks no desenvolvimento de fontes realmente sustentáveis para os melhores cafés do mundo. Os autores chegaram às seguintes conclusões: reunir os padrões de sustentabilidade com o suporte para atualizar fornecedores de pequena escala fornece uma maneira concreta de combinar a atividade de negócios e a redução da pobreza nas economias em desenvolvimento. Em segundo lugar, as empresas podem buscar oportunidades que existem em sua cadeia de valor para beneficiar a sociedade e seus negócios. A abordagem estratégica de responsabilidade ambiental propôs a ideia de que a forma mais eficaz de promover a responsabilização corporativa é identificar questões sociais que estão intrinsecamente ligadas às operações de uma empresa, em vez de abordar questões sociais genericamente.
Por fim, Perez-Aleman e Sandilands (2008) colocaram que a assistência ativa da Starbucks aos seus produtores mais pobres das economias em desenvolvimento, avança os objetivos de sustentabilidade nas cadeias de fornecimento globais, ao mesmo tempo em que promove impactos sociais positivos que reduzem a pobreza no mundo em desenvolvimento.
O quinto manuscrito mais citado no corpus selecionado foi o estudo de Hsu et al. (2013), em que os autores, usando dados de pesquisas coletados de organizações certificadas pela ISO 14001 da Malásia, buscaram levantar os fatores que influenciavam as iniciativas da cadeia de suprimentos verde em uma economia emergente, sendo eles a responsabilidade sociocultural, as medidas regulatórias, as pressões dos cliente [da sociedade] e dos concorrentes, o comportamento de compra verde e a utilização da logística reversa.
A pesquisa de Balzarova e Castka (2012) buscou investigar de forma empírica como múltiplos stakeholders podem influenciar e contribuir para um processo padrão de desenvolvimento da responsabilidade ambiental por meio da norma ISO. Os resultados sinalizaram que os stakeholders podem influenciar e contribuir, quando: eliminam questões que são controversas e indesejáveis; ligam e integram a norma ISO em uma rede de outros documentos e padrões; quando buscam consenso destacando áreas para diálogo adicional ou abordando sua exclusão do desenvolvimento de padrões; quando reforçam questões que são importantes; quando melhoram o conteúdo do novo padrão; reforçam questões que são importantes, e quando melhoram o conteúdo do novo padrão.
Já Gully et al. (2013), desenvolveram e testaram, por meio de um estudo de caso, um modelo de recrutamento de pessoal com base em valores do desempenho social e ambiental de uma organização. Os autores validaram o modelo e concluíram que as organizações com boa prática de cidadania, incluindo políticas pró-ambientais, poderiam comunicar essas práticas como forma de atrair pessoas. Além disso, para as organizações, os valores dos recrutados devem ter uma influência moderadora no desempenho da organização no mercado, e até mesmo uma pequena quantidade de informações sobre os valores de responsabilidade ambiental de uma organização, podem influenciar e facilitar a atração do candidato e as suas intenções de busca de emprego.
O trabalho de Smith e Langford (2009) foi o oitavo mais citado. Nesse, os autores revisaram e analisaram criticamente a literatura empírica e teórica relacionada aos programas de Responsabilidade Social Corporativa (RSC) e o seu impacto nas atitudes e comportamentos dos consumidores. Os resultados revelaram que as empresas estão cada vez mais envolvidas em RSC, na tentativa de ter um efeito positivo sobre atitudes e comportamentos do consumidor; a RSC afeta o comportamento de compra dos consumidores; e as empresas precisam entender tanto os consumidores quanto a sua natureza [ramo de negócio, forma de organização, processos, estratégias] para implementar efetivamente a RSC.
Os resultados encontrados por Smith e Langford (2009), foram corroborados posteriormente nos estudos de Fabbe-Costes et al. (2014) e Zhang (2017), quando levantaram que: o comportamento de compra dos consumidores provocou mudanças na estratégia central dos meios de produção, envolvendo, portanto, diferentes níveis organizacionais e de tomada de decisões das organizações (MONTABON et al., 2007; YANG et al., 2018).
Em seguida, o trabalho de McDonald e Young (2012), explorou a jornada de 30 anos da gigante de mineração, Alcoa da Austrália, à medida que abordava seus impactos sociais e ambientais. Nesse sentido, os autores levantaram que as variáveis que influenciaram positivamente no desempenho social e ambiental da organização estudada, foram: suporte governamental, suporte dos empregados para a implementação e construção de uma cultura verde, interação ou oportunidades de engajamento na causa verdade, a incorporação de avaliação contínua ao planejar e monitorar iniciativas verdes, e a construção de parcerias ambientais intersetoriais que são um mecanismo positivo para aprovar a RSC.
Já, o artigo de Baker, Davis e Weaver (2013) teve como objetivo avaliar o comportamento de tomada de decisão de hóspedes frente ao apelo verde realizado por um hotel. Os resultados mostraram que: a avaliação dos hóspedes sobre a importância de ser ambientalmente amigável tem o maior efeito sobre sua intenção de permanecer em um hotel verde. Em segundo lugar, a pesquisa identifica as seguintes barreiras de participação do cliente: inconveniência, percepção de corte de custos e redução de luxo - todas as quais afetam significativamente a intenção dos consumidores de ficar em um hotel verde ou pagar mais por um quarto em tal hotel. Em terceiro lugar, os resultados mostram que os clientes acreditam que os hotéis devem ter certas práticas ecológicas, mas não consideraram importante ficar em um hotel que realmente mantém muitas práticas verdes em detrimento do luxo. Em quarto lugar, os resultados mostram que os clientes se comportam com maior responsabilidade ambiental em casa do que em um hotel. Entre as implicações dessas descobertas está a ideia de que as comunicações e ações dos gerentes de hotéis devem ser relevantes para as preocupações dos hóspedes, educando os clientes, aumentando a conveniência de participar de programas verdes e diminuindo a percepção de redução de custos.
Portanto, o desenvolvimento da literatura sobre a responsabilidade ambiental, ao longo de 10 anos de pesquisas, não só introduziu novos temas, mas também continuou linhas de pesquisa estabelecidas anteriormente na busca das organizações pela manutenção e diferenciação no mercado. Embora, em termos metodológicos, a prática da bibliometria tenha uma característica descritiva, utilizá-la como base para propor novas investigações e temas mais específicos ou relações ainda não bem elucidadas sobre a temática estudada, amplia sua relevância (MATOS, 2004; MOTT et al., 2012; TEIXEIRA; IWAMOTO; MEDEIROS, 2013). Nesse sentido, tem-se em seguida o quadro 1 em que é apresentado um quadro futuro – temáticas emergentes – ou os gaps de pesquisa sobre Responsabilidade Ambiental no contexto das organizações, levantados a partir das sugestões de trabalhos futuros no corpus utilizado na pesquisa bibliométrica e, a partir de consulta aos dez artigos mais citados nos últimos cinco anos.
Quadro 1 – Gaps na pesquisa sobre Responsabilidade Ambiental no contexto das organizações.
|
Pesquisa |
Temáticas emergentes |
|
Quadro futuro |
-Explorar o portfólio ideal sobre responsabilidade ambiental para organizações industriais e dos ramos de educação, saúde e bem-estar que proporcionaria o maior benefício para a sociedade e para as organizações; -Mensurar o grau [desempenho] em que práticas específicas de responsabilidade ambiental são adotadas; -Analisar se o desempenho que uma imagem organizacional tem no mercado se relaciona diretamente com a responsabilidade ambiental; -Examinar a responsabilidade ambiental corporativa além das fronteiras corporativas (em alianças estratégicas, no arranjo produtivo, nos fornecedores); -Levantar indicadores para o combate da maquiagem verde em parceiros comerciais, fornecedores e arranjos produtivos; -Levantar o compromisso social e ambiental que empresas mundiais têm com seus fornecedores das economias em emergentes; -Explorar estudos sobre responsabilidade ambiental em micro e pequenas empresas não certificadas na ISO para mensurar seu comprometimento com a causa verde; -Levantar os fatores que influenciam as iniciativas da cadeia de suprimentos verde em uma economia emergente no setor de serviços; -Relacionar comprometimento organizacional e clima organizacional com a responsabilidade ambiental corporativa; -Investigar se a presença de padrões ISO de responsabilidade ambiental traz um desempenho diferenciado das organizações no mercado na percepção dos stakeholders e da sociedade [clientes, fornecedores, joint ventures]; e, -Investigar as implicações do recrutamento e seleção de pessoas com base em valores de responsabilidade social e ambiental sobre o desempenho econômico e financeiro das organizações no mercado, contexto de países emergentes, e em variados ramos do mercado (indústria, comércio, entre outros). |
Fonte: Elaborado pelos autores (2018).
Em seguida, foram elencados, conforme a tabela 5, os 10 países que mais publicaram sobre a responsabilidade ambiental no contexto das organizações.
Tabela 5 – Os 10 países com mais artigos publicados na temática.
|
País |
Quantidade de Artigos |
% |
|
EUA |
21 |
29,5 |
|
Austrália |
8 |
11,2 |
|
Brasil |
6 |
8,4 |
|
Canadá |
6 |
8,4 |
|
Reino Unido |
5 |
7 |
|
Índia |
4 |
5,6 |
|
China |
3 |
4,2 |
|
França |
3 |
4,2 |
|
Itália |
3 |
4,2 |
|
Malásia |
3 |
4,2 |
Fonte: Dados extraídos da base de dados da Scopus (2017).
Os resultados da tabela acima permitem observar que os países que mais investem em pesquisa na temática objetivo desta pesquisa, estão distribuídos nos mais diversos continentes, mostrando que a preocupação com essa realidade é mundial. Entretanto, percebe-se uma hegemonia das nações do hemisfério norte na produção de textos referentes ao tema. Os Estados Unidos se destacam, responsável por quase 30% dos registros. O Brasil aparece em terceiro, com seis publicações e ganha notoriedade por ser um dos únicos países em desenvolvimento que alcançaram resultados no assunto e por possuir poucas revistas nacionais indexadas à plataforma Scopus.
CONSIDERAÇÕES FINAIS
Este artigo teve como objetivo fazer um levantamento bibliométrico acerca das publicações sobre a Responsabilidade Ambiental no contexto organizacional no período de 2008 a 2017 utilizando-se da base de dados Scopus.
Os resultados apontaram para uma escassa publicação de artigos nos periódicos indexados na plataforma Scopus. Prova disso é que não se pôde identificar uma parcela considerável de artigos publicados pelos autores e universidades que fossem referência na base de dados explorada. Os estudos provieram de diversos países, porém, tendo apenas o Brasil como representante da América do Sul, o que pode ser uma oportunidade para futuras pesquisas.
Espera-se que o estudo tenha contribuído para a disseminação do conhecimento sobre o tema ao mostrar o acervo acumulado de publicações dos anos de 2008 a 2017 na área da Administração, nos periódicos vinculados à plataforma Scopus. Assim, ele colabora no sentido de nortear pesquisadores que buscam explorar essa importante temática que ainda carece de aprofundamento empírico, para fins de ampliar as discussões nas organizações do Brasil e do mundo.
A decisão dos pesquisadores em tratar do tema focando apenas nos últimos dez anos (2008 a 2017) visou identificar as tendências mais atuais nesse periódico, o que restringe os resultados do estudo apenas à literatura produzida nesse período. Uma análise da produção em uma amplitude maior de tempo pode expandir e permitir uma melhor visão histórica das dinâmicas e tendências do assunto.
Como limitação, cabe salientar que os dados se limitaram à plataforma Scopus. Apesar de ser uma base com grande acervo de materiais em âmbito mundial, o número de periódicos nacional indexados a ela ainda é considerado baixo, principalmente em países do hemisfério sul, seja por problemas relacionados ao idioma ou outros. Portanto, os resultados apontados devem limitar-se tão somente a essa base de dados, o que significa que o tema Responsabilidade Ambiental nas organizações pode ter um escopo muito maior de pesquisas nas diferentes plataformas do Brasil e do mundo.
Por fim, aponta-se para a necessidade de haver novas pesquisas que busquem levantar artigos em outras bases de dados, inclusive em eventos de referência sobre o assunto no mundo. Como também sugerem-se estudos empíricos que vão além do mapeamento científico, buscando compreender o debate acerca da Responsabilidade Ambiental dentro do ambiente organizacional, considerando-se, inclusive, as temáticas emergentes sobre o assunto, conforme descritas no quadro 1. Acredita-se que a partir do suporte teórico-empírico e de estudos longitudinais, as organizações terão condições de repensar suas estratégias com vistas a minimizar os impactos causados pelas empresas ao meio ambiente e usar de forma melhor os recursos naturais, a fim de garantir o básico para as gerações atuais e futuras.
REFERÊNCIAS
AMATO, L. H.; ZILLANTE, A.; AMATO, C. H. Corporate environmental claims: a game theory model with empirical results. Social Responsibility Journal, v.11, n.1, p.36–55, 2015. doi: 10.1108/srj-05-2013-0058. Doi: 10.1108/SRJ-05-2013-0058.
ATAN, R.; ALAM, M. M.; SAID, J.; ZAMRI, M. The impacts of environmental, social, and governance factors on firm performance. Management of Environmental Quality: An International Journal, v.29, n.2, p.182–194, 2018. doi: 10.1108/meq-03-2017-0033. Doi: 10.1108/MEQ-03-2017-0033.
AZADEGAN, A.; GOLARA, S.; KACH, A.; MOUSAVI, N. Corporate environmental investments: A cross-national study on managerial decision-making. International Journal of Production Economics, v.199, p.47–64, 2018. Doi: 10.1016/j.ijpe.2017.09.010.
BABIAK, K.; TRENDAFILOVA, S. CSR and environmental responsibility: motives and pressures to adopt green management practices. Corporate social responsibility and environmental management, v. 18, n. 1, p. 11-24, 2011. Doi: 10.1002/csr.229.
BAIER-FUENTES, H. et al. International entrepreneurship: a bibliometric overview. International Entrepreneurship and Management Journal, p. 1-45, 2018. Doi: 10.1007/s11365-017-0487-y.
BAKER, M. A.; DAVIS, E. A.; WEAVER, P. A. Eco-friendly attitudes, barriers to participation, and differences in behavior at green hotels. Cornell Hospitality Quarterly, v. 55, n. 1, p. 89-99, 2014. Doi: 10.1177/1938965513504483.
BALASUBRAMANIAN, S; SHUKLA, V. Green supply chain management: an empirical investigation on the construction sector. Supply Chain Management: An International Journal, v. 22, n.1, p. 58-81, 2017. Doi: 10.1108/SCM-07-2016-0227.
BALZAROVA, M. A.; CASTKA, P. Stakeholders’ influence and contribution to social standards development: The case of multiple stakeholder approach to ISO 26000 development. Journal of Business Ethics, v.111, n.2, p. 265-279, 2012. Doi: 10.1007/s10551-012-1206-9.
BERRONE, P.; GOMEZ-MEJIA, L. R. Environmental performance and executive compensation: and integrated agency-institutional perspective. Academy of Management Journal, v.52, p.103–126, 2009. Doi: 10.5465/amj.2009.36461950.
BLOWFIELD, M.; MURRAY, A. Corporate responsibility: a critical introduction. Oxford: Oxford University Press, 2008.
BONILLA-BEDOYA, S; ESTRELLA-BASTIDAS, A.; ORDOÑES, M.; SÁNCHES, A.; HERRERA, M. A. Patterns of timber harvesting and its relationship with sustainable forest management in the western Amazon, Ecuador case. Journal of Sustainable Forestry, v. 36, n.5, p. 433-453, 2017. Doi: 10.1080/10549811.2017.1308869.
BOSTIAN, M., FÄRE, R., GROSSKOPF, S., LUNDGREN, T. Environmental investment and firm performance: a network approach. Energy Economics, v.57, p.243–255, 2016. Doi: 10.1016/j.eneco.2016.05.013.
BURNETT, R. D., HANSEN, D. R. Ecoefficiency: defining a role for environmental cost management. Accounting Organizations Society, v.33, n.6, p.551–581, 2008. Doi: 10.1016/j.aos.2007.06.002.
BURNHAM, J. F. Scopus database: a review. Biomedical Digital Libraries, v. 3, n. 1, p. 1, 2006. Doi: 10.1186/1742-5581-3-1.
DE VILLIERS , V.; NAIKER, C. J.; VAN STADEN, C. J. The effect of board characteristics on firm environmental performance. Journal of Management, v.37, n.6, p. 1636-1663, 2011. Doi: 10.1177/0149206311411506.
DELMAS, M.A., TOFFEL, M.W. Organizational response to environmental demands: opening the black box. Strateg. Management Journal, v.29, n.10, p.1027–1055, 2008. Doi: 10.1002/smj.701.
FABBE-COSTES, N., ROUSSAT, C., TAYLOR, M.; TAYLOR, A. Sustainable supply chains: a framework for environmental scanning practices. International Journal of Operations & Production Management, v.34, n.5, p.664-694, 2014. Doi: 10.1108/IJOPM-10-2012-0446.
FERRÓN, V. V.; DARNALL, N. Two are Better Than One: The Link Between Management Systems and Business Performance. Business Strategy and the Environment, v.25, p.221–240, 2014. Doi: .
FRANCIS, R. A. Environmental Management. International Encyclopedia of Geography: People, the Earth, Environment and Technology, p.1–12, 2017. Doi:10.1002/9781118786352.wbieg0646.
GILL, F. Practicing environmental responsibility: local and global dimensions. Social Responsibility Journal, v.8, n.1, p.21-32, 2012. Doi: 10.1108/17471111211196548.
GULLY, S. M. et al. A mediated moderation model of recruiting socially and environmentally responsible job applicants. Personnel Psychology, v. 66, n.4, p.935-973, 2013. Doi: 10.1111/peps.12033.
GUNARATHNE, N., LEE, K. H. Environmental Management Accounting (EMA) for environmental management and organizational change. Journal Accounting Organizations, v.11, n.3, p.362-383, 2015. Doi: 10.1108/JAOC-10-2013-0078.
GUNNINGHAM, N. Shaping corporate environmental performance: a review. Environmental Policy and Governance, v.19, n.4, p.215–231, 2009. Doi: 10.1002/eet.510.
HARTMANN, J.; VACHON, S. Linking Environmental Management to Environmental Performance: The Interactive Role of Industry Context. Business Strategy and the Environment, v.27, n.3, p.359–374, 2017. Doi:10.1002/bse.2003.
HENRI, J.; BOIRAL, O.; ROY, M. J. Strategic cost management and performance: The case of environmental costs. The British Accounting Review, v. 48, n. 2, p.269-282, 2016. Doi: 10.1016/j.bar.2015.01.001.
HEROLD, D. M.; KI-HOON, L. Corporate environmental responsibility: focus, orientation and salience in the natural resources sector. International Journal of Global Environmental Issues, v.16, n.4, p.254-276, 2017.
HSU, C. et al. Supply chain drivers that foster the development of green initiatives in an emerging economy. International Journal of Operations & Production Management, v.33, n.6, p.656-688, 2013. Doi: 10.1108/IJOPM-10-2011-0401.
HU, A. H.; HSU, C. W. Critical factors for implementing green supply chain practice: an empirical study of electrical and electronic industries in Taiwan. Management Research Review, v.33, n.6, p.586-608, 2010. Doi: 10.1108/01409171011050208.
KAKABADSE, N. K.; ROZUEL, C.; LEE-DAVIES, L. Corporate social responsibility and stakeholder approach: a conceptual review. International Journal of Business Governance and Ethics, v.1, n.4, p.277-302, 2005.
KOVÁCS, G. Corporate environmental responsibility in the supply chain. Journal of Cleaner Production, v. 16, n. 15, p. 1571-1578, 2008. Doi: 10.1016/j.jclepro.2008.04.013.
KPMG. Corporate Sustainability – A Progress Report, KPMG Holanda, Amsterdam, 2014.
LATAN, H. et al. Effects of environmental strategy, environmental uncertainty and top management's commitment on corporate environmental performance: The role of environmental management accounting. Journal of Cleaner Production, v.180, p297-306, 2018. Doi: 10.1016/j.jclepro.2018.01.106.
LING, Y. H. Examining green policy and sustainable development from the perspective of differentiation and strategic alignment. Business Strategy and the Environment, 2019. Doi:10.1002/bse.2304.
MATTAR, F. N.; OLIVEIRA, B.; MOTTA, S. Pesquisa de marketing: metodologia, planejamento, execução e análise. Elsevier Brasil, 2014.
MATTOS, P. L. C. L. de et al. "Bibliometria": a metodologia acadêmica convencional em questão. RAE-Eletrônica, v. 3, n. 2, 2004.
MCDONALD, S.; YOUNG, S. Cross-sector collaboration shaping corporate social responsibility best practice within the mining industry. Journal of Cleaner Production, v. 37, p. 54-67, 2012. Doi: 10.1016/j.jclepro.2012.06.007.
MENG, X. H.; ZENG, S. X.; SHI, J. J.; QI, G. Y.; ZHANG, Z. B. The relationship between corporate environmental performance and environmental disclosure: An empirical study in China. Journal of Environmental Management, v.145, n.1, p.357-367, 2014. Doi: 10.1016/j.jenvman.2014.07.009.
MIGUEL, G. S.; RINCON, S. L.; VAGIONA, D. F.: Clean energy and sustainability getting ready for the big energy crisis. Global Nest Journal, v. 14, n.2, p.109-110, 2012.
MONGEON, P.; PAUL-HUS, A. The journal coverage of Web of Science and Scopus: a comparative analysis. Scientometrics, v. 106, n. 1, p. 213-228, 2016. Doi: 10.1007/s11192-015-1765-5.
MONTABON, F., SROUFE, R. AND NARASIMHAN, R. An examination of corporate reporting, environmental management practices and firm performance. Journal of Operations Management, v.25, n.5, p.998-1014, 2007. Doi: 10.1016/j.jom.2006.10.003.
MOTT, M. et al. Sistematização da literatura internacional sobre expatriados: um estudo bibliométrico com destaque para metodologia empregada em anos recentes. Revista Gestão & Tecnologia, v. 12, n. 2, p. 243-267, 2012.
MOURA, L. K. B. et al. Uses of bibliometric techniques in public health research. Iranian Journal of Public Health, v. 46, n. 10, p. 1435-1436, 2017.
NEJATI, M.; AMRAN, A.; HAZLINA AHMAD, N. Examining stakeholders’ influence on environmental responsibility of micro, small and medium-sized enterprises and its outcomes. Management Decision, v.52, n.10, p.2021-2043, 2014. Doi: 10.1108/MD-02-2014-0109.
OTTMAN, J. A. As novas regras do marketing verde: estratégias, ferramentas e inspiração para o branding sustentável. São Paulo: M. Books do Brasil, 2012.
PAPAGIANNAKIS, G.; LIOUKAS, S. Corporate Environmental Management: Individual-Level Drivers and the Moderating Role of Charismatic Leadership. European Management Review, 2017. doi:10.1111/emre.12134.
PARKER, L. D.; CHUNG, L. H. Structuring social and environmental management control and accountability. Accounting, Auditing & Accountability Journal, v.31, n.3, p.993–1023, 2018. doi:10.1108/aaaj-04-2016-2513.
PEREZ-ALEMAN, P.; SANDILANDS, M. Building value at the top and the bottom of the global supply chain: MNC-NGO partnerships. California Management Review, v. 51, n. 1, p. 24-49, 2008. Doi: 10.2307/41166467.
PINKSE, J. Environmental Management. Wiley Encyclopedia of Management, p.1–3, 2015. Doi:10.1002/9781118785317.weom06007.
RASHID, F.; FAZAL, N. Study of environmental indicators in a thermal power plant in Lahore, Pakistan. Management of Environmental Quality: An International Journal, v.28, n.6, p.930–945, 2017. Doi: 10.1108/meq-05-2014-0080.
RASI, R. Z. R. M.; ABDEKHODAEE, A.; NAGARAJAH, R. Stakeholders' involvements in the implementation of proactive environmental practices: Linking environmental practices and environmental performances in SMEs. Management of Environmental Quality: An International Journal, v. 25, n. 2, p. 132-149, 2014. Doi: 10.1108/MEQ-11-2011-0054.
REIMSBACH, D.; HAHN, R. The effects of negative incidents in sustainability reporting on investors’ judgments–an experimental study of third‐party versus self‐disclosure in the realm of sustainable development. Business Strategy and the Environment, v.24, n.4, p.217-235, 2015. Doi: 10.1002/bse.1816.
SIEGEL, D. S. Green management matters only if it yields more green: An economic/strategic perspective. The Academy of Management Perspectives, p. 5-16, 2009.
SILVA, G. C. S. da; MEDEIROS, D. D. de. Environmental management in Brazilian companies. Management of Environmental Quality: An International Journal, v. 15, n. 4, p. 380-388, 2004. Doi: 10.1108/14777830410540126.
SINDHI, S.; KUMAR, N. Corporate environmental responsibility–transitional and evolving. Management of Environmental Quality: An International Journal, v. 23, n. 6, p. 640-657, 2012. Doi: 10.1108/14777831211262927.
SHARMA, S., VREDENBURG, H. Proactive corporate environmental strategy and the development of competitively valuable organizational capabilities. Strategic Management Journal, v.19, n.8, p.729–753, 1998. Doi: 10.1002/(SICI)1097-0266(199808)19:8<729::AID-SMJ967>3.0.CO;2-4.
SMITH, V.; LANGFORD, P. Evaluating the impact of corporate social responsibility programs on consumers. Journal of Management & Organization, v. 15, n. 1, p. 97-109, 2009. Doi: 10.1017/S183336720000290X.
SOLOVIDA, G. T.; LATAN, H. Linking environmental strategy to environmental performance. Sustainability Accounting, Management and Policy Journal, v.8, n.5, p.595–619, 2017. Doi: 10.1108/sampj-08-2016-0046.
ŚWIĄDER, M. The implementation of the concept of environmental carrying capacity into spatial management of cities. Management of Environmental Quality: An International Journal, 2018. Doi: 10.1108/meq-03-2018-0049.
TATOGLU, E.; BAYRAKTAR, E.; ARDA, O. A. Adoption of corporate environmental policies in Turkey. Journal of Cleaner Production,v.91, n.15, p.313-326, 2015. Doi: 10.1016/j.jclepro.2014.12.039.
TEIXEIRA, M. L. M.; IWAMOTO, H. M.; MEDEIROS, A. L. Estudos bibliométricos (?) em administração: discutindo a transposição de finalidade. Administração: Ensino e Pesquisa (RAEP), v. 14, n. 3, p. 423-452, 2013. Doi: 10.13058/raep.2013.v14n3.57.
TEMUR, G. T.; BOLAT, B. Evaluating efforts to build sustainable WEEE reverse logistics network design: comparison of regulatory and non-regulatory approaches. International Journal of Sustainable Engineering, v.10, n.6, p.358-383, 2017. Doi: 10.1080/19397038.2017.1379572.
VALMORBIDA, S. M. I. et al. Avaliação de desempenho para auxílio na gestão de universidades públicas: análise da literatura para identificação de oportunidades de pesquisas. Revista Contabilidade, Gestão e Governança, v. 17, n. 3, 2014.
WATANUKI, H. M. et al. Management of international projects: a bibliometric study. Gestão & Produção, v. 21, n. 3, p. 660-675, 2014. Doi: 10.1590/0104-530X394.
YANG, Y.; LAU, A. K. W.; LEE, P. K. C.; YEUNG, A. C. L.; CHENG, T. C. E. Efficacy of China’s strategic environmental management in its institutional environment. International Journal of Operations & Production Management, 2018. Doi:10.1108/ijopm-11-2017-0695.
ZHANG, C. Political connections and corporate environmental responsibility: Adopting or escaping? Energy Economics, v.68, p.539–547, 2017. Doi: 10.1016/j.eneco.2017.10.036.
ZHOU, Y.; SHEN, H. Supervision of environmental enforcement and corporate environmental performance. Nankai Business Review International, 2019. doi: 10.1108/nbri-06-2018-0036.
[1] Doutor e Mestre em Administração pela Universidade Potiguar. Universidade Potiguar, Natal, Rio Grande do Norte, Brasil. E-mail: pablo_marlon17@hotmail.com
[2] Doutorando em Administração e Mestre em Administração pela Universidade Potiguar (UNP, RN), especialista em Extensão Rural para o Desenvolvimento Sustentável pela Universidade Federal Rural do Semiárido (UFERSA, RN) e em Gestão de Pessoas pela Universidade Federal do Rio Grande do Norte (UFRN, RN). Graduado em Administração pela Universidade Potiguar (UNP, RN). Administrador no Instituto Federal de Educação, Ciência e Tecnologia do Rio Grande do Norte (IFRN, RN). Instituto Federal de Educação, Ciência e Tecnologia do Rio Grande do Norte (IFRN, RN) e Universidade Potiguar (UNP, RN). Rio Grande do Norte, Brasil. E-mail: brunnicastro@hotmail.com
[3] Mestre em Administração Pública pela Universidade Federal Rural do Semiárido. Graduação em Letras pela Universidade do Estado do Rio Grande do Norte, Universidade Federal Rural do Semiárido, Rio Grande do Norte, Brasil. E-mail: hericalopes@hotmail.com
[4] Doutor, Mestre e Graduado em Administração pela Universidade Federal do Rio Grande do Norte. Universidade Potiguar, Rio Grande do Norte, Brasil. E-mail: walidabbas@unp.br
[5] Mestrando em Administração pela Universidade Potiguar e graduado em Administração pela Universidade Federal Rural do Semiárido. Instituto Federal de Educação, Ciência e Tecnologia do Rio Grande do Norte (IFRN, RN) e Universidade Potiguar (UNP, RN), Rio Grande do Norte, Brasil. E-mail: sueldo_camara2@hotmail.com